お電話
 無料査定

 更新日: 2026.10.1 | 公開日:
こんにちは。ワケガイ編集部です。
住宅の購入資金を親子で分担するケースでは、「どのようにローンを組むか」「不動産の名義をどう分けるか」で悩まれる方が少なくありません。その際に検討されるのが親子リレーローンです。
親子リレーローンとは、親と子で住宅ローンの返済をリレー方式で引き継ぐ仕組みで、単独では借入が難しいケースでも希望の物件が取得しやすくなるという利点があります。
しかし、名義や持分の設定を誤ると、贈与税の課税リスクや将来的な相続・売却時のトラブルに発展しかねません。また、親が高齢となり判断能力を失った場合、持分の処分ができなくなるおそれもあります。
そこで本記事では、親子リレーローンの仕組みやメリット・デメリットなど、利用にあたって押さえておくべきポイントを詳しく解説します。


「共有持分の窓口」運営のワケガイ編集部について

共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら親子リレーローンとは
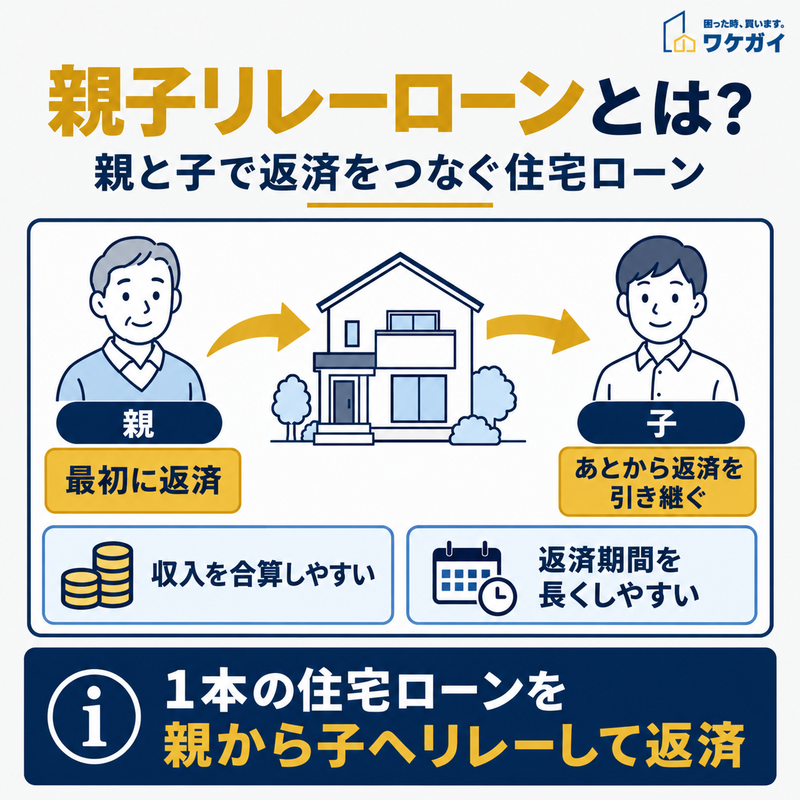
親子リレーローンは、親と子で返済をつなぎながら住宅ローンを返済する方法です。
親子リレーローンは、親と子供が共同で住宅ローンを契約し、世代をまたいで返済を引き継いでいく仕組みの住宅ローンです。金融機関では「親子継承型ローン」などと呼ばれることもあります。
この制度は、親子のいずれか一方では住宅ローンの審査が難しい場合でも、両者の収入を合算することで融資を受けやすくなるというメリットがあります。特に、親が高齢で単独では長期ローンが組めない場合でも、子供の年齢を基準に返済期間を延ばすことができるため、高額になりがちな二世帯住宅の建築資金などに適しています。
具体例を挙げると、親が65歳であっても、子供が35歳であれば、子供を基準にして35年ローンを組むことが可能です。このように、返済期間を確保しながら、親の年金収入や子供の給与収入などを組み合わせて資金計画を立てることができます。
親が先に亡くなった場合の残債の扱いは、団体信用生命保険(団信)の加入者や契約内容によって異なります。親が団信の加入者で、死亡が保険金の支払事由に該当すれば、保険金がローンの返済に充当されます。一方、子のみが団信に加入している場合などは、親が亡くなっただけで残債がなくなるわけではありません。
また、同居要件も金融機関や商品によって異なります。【フラット35】の親子リレー返済では、後継者に同居要件はありません。契約前に、団信の加入者と保障内容、後継者の居住要件を確認しておくことが重要です。
親子リレーローンの「持分割合」は出資額の比率で設定する
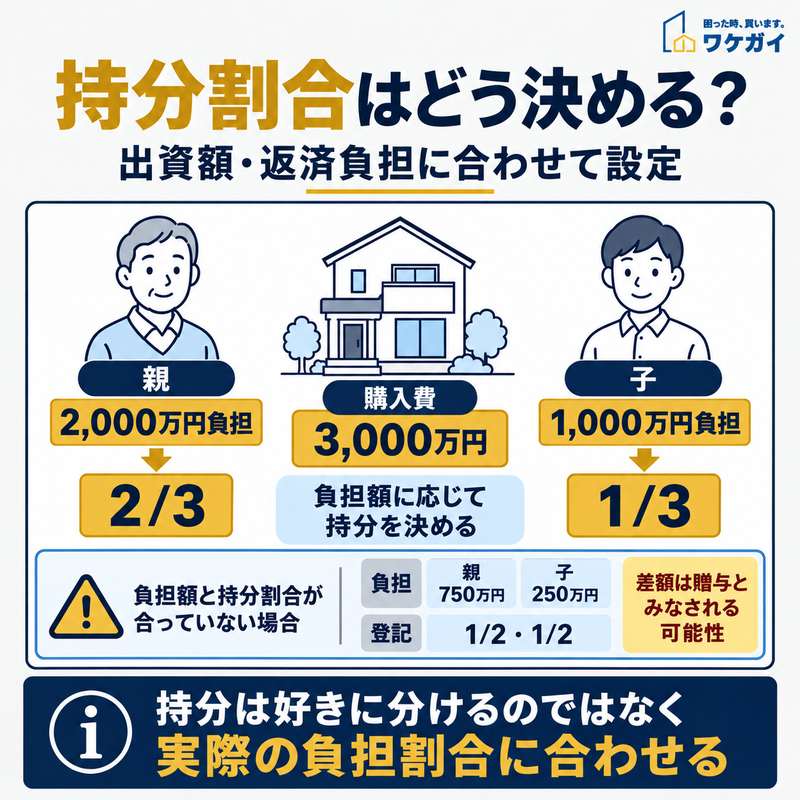
持分割合は、親子それぞれの実際の負担額に合わせて設定することが重要です。
親子で住宅を共有する場合、所有権の「持分割合」は、それぞれの出資額に応じて決めるのが原則です。
たとえば、住宅取得費用が3,000万円で、親が2,000万円、子供が1,000万円を負担した場合、持分は「親3分の2:子供3分の1」とするのが適正です。
登記上は法的拘束なく任意の割合で設定できますが、実際の負担額と持分が一致していないと、税務上は「みなし贈与」として贈与税の課税対象になるおそれがあります。特に注意すべきは以下のようなケースです。
- 実際の負担額に差があるのに「親1:子供1」など均等に登記した
- 持分変更を行ったが、金銭の授受や契約書が伴っていない
- 親が一方的に多く支払い、子供の名義にしている
このような場合、税務署は差額分を「無償の経済的利益」とみなして贈与税を課すことがあります。仮に親から子供への贈与額が年間110万円を超えると、基礎控除を超える分に対して課税されるため、意図せぬ納税義務が生じかねません。
また、ローン返済中に売買や贈与によって持分を移す場合は、税金や登記だけでなく、借入先との契約も確認する必要があります。住宅ローンの対象となっている不動産の持分を変更すると、金融機関への確認や承諾が必要になる場合があるためです。
持分変更を検討するときは、贈与税や譲渡所得税、登録免許税の確認とあわせて、先に借入先へ手続きの要否を確認しておきましょう。
関連記事:共有持分の割合の決め方や計算方法をケース別に徹底解説!
持分割合はローン返済中でも変更できるが、課税リスクには注意
住宅ローンの返済中でも、贈与や売買によって持分を移転できる場合はあります。
ただし、所有者だけの判断で自由に持分割合を変更できるとは限りません。担保となっている住宅の持分移転は融資契約にも関係するため、税務や登記の手続きに加えて、借入先への確認が必要です。
住宅金融支援機構では、返済途中の融資住宅を他人へ譲渡する場合、原則として融資金を全額返済する扱いとしています。一方で、機構の承諾を得て債務を引き継げる場合もあるため、持分を変更する前に借入先へ相談しましょう。
特に注意すべきなのは、実際の出資割合と登記上の持分割合が一致していない場合です。このようなケースでは、税務署から「贈与」とみなされ、贈与税が課される可能性があります。
たとえば、住宅購入費1,000万円のうち、親が750万円、子供が250万円を負担して購入した場合、本来の持分割合は「親4分の3:子供4分の1」となるのが自然です。しかし、登記を「親2分の1:子供2分の1」とした場合、次のような不整合が生じます。
- 子供が本来負担すべき持分取得額:1,000万円 × 2分の1 = 500万円
- 実際の子供の出資額:250万円
この差額250万円は、親から子供への「みなし贈与」として扱われる可能性があります。課税対象額から基礎控除(年間110万円)を差し引いた140万円について、贈与税の申告・納付が必要になる場合があります。
さらに、親子間の不動産持分の移転が「売買」として扱われる場合には、親に譲渡所得税が課される可能性があります。そのため、売買契約書や代金の振込記録など、適正な対価の授受を証明できる書類を整えておく必要があります。
親から子供への資金援助で、子供の持分を多く設定すること自体は違法ではありませんが、贈与税のリスクを把握したうえで、正しい登記と資金の流れを記録に残しておきましょう。
関連記事:共有持分を取得した場合にかかる「取得税」とは?節税対策もセットで解説
親子リレーローンのメリット
親子リレーローンのメリットとしては、以下のものが挙げられます。
- メリット①:親子の収入が合算して審査される
- メリット②:返済期間を長期に設定できる
それぞれ詳しくみていきましょう。
メリット①:親子の収入が合算して審査される
親子リレーローンの大きな特長のひとつが、親と子供の収入を合算して審査を受けられる点にあります。
特に、二世帯住宅のように建築費が高額になりがちなケースでは、単独でのローン審査では希望額に届かないこともありますが、収入を合算することで審査通過の可能性が高まります。この点は、親子で住む大きな家を計画している世帯にとって、大きなメリットといえるでしょう。
また、「フラット35」などの住宅ローンプログラムでは、年金収入も安定収入とみなされます。通常であれば、年金生活者だけで住宅ローンを組むのは難しいところですが、子供と収入を合算することで、年金収入が返済能力として評価され、借入のハードルが下がります。
メリット②:返済期間を長期に設定できる
通常の住宅ローンでは、借入時の年齢によって返済期間が制限されます。
たとえば、65歳でローンを組む場合、完済年齢が80歳とされている金融機関では、15年ローンが上限です。
しかし、親子リレーローンなら、子供の年齢を基準に返済期間を設定できるため、より長期のローンが組めます。たとえば子供が30歳であれば、35年ローンの設定も可能です。これにより、月々の返済負担が軽減され、家計への影響を抑えることができます。
長期ローンにより資金計画の自由度が増し、家族のライフステージに応じた柔軟な設計が可能になります。
親子リレーローンのデメリット
一方で、親子リレーローンには次のようなデメリットも存在します。
- デメリット①:持分次第では贈与とみなされかねない
- デメリット②:相続時に遺産分割で揉めるリスクがある
以下より個別に解説します。
デメリット①:持分次第では贈与とみなされかねない
親子リレーローンを利用する際には、返済負担と所有権(持分)の割合を一致させる必要があります。
たとえば、親が6割、子供が4割の割合でローンを返済する場合は、不動産の所有割合も同じにしておくのが原則です。
もし、返済割合に比して持分が少ない側が存在すると、税務上「贈与」とみなされる可能性があります。特に、親がもともと住宅を所有しており、子供とリレーローンを組むことで所有権を分けるようなケースでは、持分の設定と税務処理に慎重な対応が必要です。
適切な登記手続きと税務上の確認を怠ると、想定外の贈与税が発生するおそれがあります。
デメリット②:相続時に遺産分割で揉めるリスクがある
親子でローンを返済しながら共同所有している住宅は、相続時にトラブルの火種となることがあります。
住宅の所有権を持つ子供が相続するケースが多いものの、それが他の相続人との間で「不公平」と捉えられれば、遺産分割協議が難航する原因になりかねません。
とくに現金や預貯金など分けやすい資産が少ない場合、住宅の評価額が相続の配分に大きな影響を及ぼすため、事前の取り決めや対話が重要です。
また、子供が独身で将来的に住宅に住み続ける保証がない場合、配偶者の意向などによって同居が困難になることもあります。そうしたケースでは、子供が実際には住まない住宅のローンを返済し続けることもあります。親子リレーローンの残債は、新たな住宅ローンを申し込む際にも既存の借入れとして審査対象になります。そのため、収入に対する年間返済額の割合などによっては、新たな借入可能額が抑えられたり、審査に影響したりする可能性があります。
親子リレーローンにおける経済負担を減らすための方法
親子リレーローンを利用する際には、経済的な負担を軽減するためにも以下の点に留意しましょう。
- 住宅ローン控除を利用する
- 団体信用生命保険に加入する
- 返済が苦しくなったら売却も検討する
それぞれ詳しく解説します。
住宅ローン控除を利用する
住宅ローン控除(住宅ローン減税)は、一定の要件を満たす場合に、年末の住宅ローン残高の0.7%を所得税などから控除できる制度です。
2026年以降に入居する場合も制度は継続されていますが、借入限度額や控除期間は住宅の性能、新築・既存の違いなどによって変わります。
たとえば、2026年に認定長期優良住宅を新築・取得して入居する場合、借入限度額は4,500万円です。子育て世帯等に該当する場合は5,000万円となり、控除期間は13年間です。
親子リレーローンでも、親子それぞれが適用要件を満たせば住宅ローン控除の対象となる可能性があります。ただし、連帯債務では、当事者間の返済負担割合や取得した住宅の持分などによって、それぞれの控除対象となる借入金額が変わります。また、控除を受ける本人が対象住宅に居住していることも要件です。そのため、「親子で合計最大○万円」のように控除額を一律には示せません。
団体信用生命保険に加入する
団体信用生命保険(通称:団信)は、住宅ローンの返済中に債務者が死亡または高度障害状態になった場合、残債が免除される保険制度です。
加入しておけば、万が一の際にも家族に返済の負担を残すことなく、安心して住宅ローンを利用できます。
親子リレーローンでは、金融機関や商品によって団信の取扱いが異なるため、誰が加入者になるのかを契約時に確認する必要があります。【フラット35】で債務者が2人いる場合は、親子リレー返済を含め、原則としてどちらか1人が新機構団信へ加入できます。夫婦の連帯債務では2人で加入できる「デュエット」を利用できますが、親子リレー返済で親子2人が同時に加入できる制度ではありません。
団信に加入していない側が保険金の支払事由に該当しても、住宅ローンの債務は弁済されません。親と子のどちらを加入者にするかは、返済計画や将来の負担も踏まえて検討する必要があります。
返済が苦しくなったら売却も検討する
親子リレーローンは長期間にわたる返済が前提となるため「途中で住宅が老朽化する」「収入状況が変化したりする」こともあります。
親から子供へ返済が移るタイミングで「今の家に住み続けることが難しい」と感じたら、売却を選択肢に入れるのも現実的です。
親子リレーローンが残っていても、新たな住宅ローンへの申込みが一律に禁止されるわけではありません。ただし、既存の親子リレーローンも借入れとして審査対象となり、すべての借入れを含む返済負担率などによっては、新たな借入可能額に影響します。
なお、既存住宅を売却して親子リレーローンを完済できれば、その債務を解消したうえで次の住宅取得を検討できます。
ローン残高が残っている状態でも、金融機関の同意を得て抵当権を外すことで、物件を売却することは可能です。売却代金で残債を完済できれば問題はありませんが、売却価格がローン残高を下回る場合には、差額を自己資金で補填する必要があります。
このようなリスクを踏まえ、売却時の査定額や残債を事前に確認し、返済計画を見直しておく必要があります。状況によっては、早めの売却判断が次の住まいへの移行をスムーズにする助けとなるでしょう。
関連記事:共有持分の不動産を売却する方法とは?売却費用やよくあるトラブルを紹介!
関連記事:共有名義不動産の売却価格の決まり方とは?基準についてわかりやすく解説
親がローン完済前に認知症や要介護状態になりそうな場合の対応

親の判断能力が低下する前に、成年後見制度や家族信託などの備えを検討しましょう。
親がローン完済前に認知症や要介護状態になりそうな場合は、以下の方法が有効です。
- 成年後見制度の準備をしておく
- 事前に家族信託契約を結んでおく
それぞれ個別に解説します。
成年後見制度の準備をしておく
親の判断能力が低下した場合、家庭裁判所に申し立てて「成年後見人」を選任する手続きが必要になります。
成年後見人とは、認知症などで判断能力を失った本人に代わって、財産管理や法律行為を行う法的な代理人です。金融機関との契約や不動産の売却手続きも、後見人を通じて進めることができます。
ただし、成年後見制度では、成年後見人などが本人の居住用不動産を処分する場合、事前に家庭裁判所の許可が必要です。対象には売却だけでなく、抵当権の設定、賃貸借契約の締結・解除、建物の取り壊しなども含まれます。
家庭裁判所の許可を得ずに行った居住用不動産の処分は無効となります。すべての不動産処分に一律で許可が必要というわけではないため、親が住んでいる住宅などを将来処分する可能性がある場合は、この手続きを踏まえて準備しておく必要があります。
(参照:裁判所「成年被後見人(被保佐人、被補助人)の居住用不動産の処分についての許可」)
関連記事:共有名義人が認知症になったら、不動産は売却可能?成年後見人制度とセットで解説
事前に家族信託を結んでおく
親が健康なうちに「家族信託契約」を結んでおく方法もあります。
家族信託とは、財産の所有者(親)が、特定の目的にしたがって財産管理を第三者(通常は子供)に託す仕組みであり、信託契約に基づいて財産の管理・処分を受託者が行います。
家族信託は、裁判所の監督下に置かれないぶん、対応の自由度が高く、柔軟な資産管理を行える点が利点です。ただし、契約の内容設計には法的な専門知識が求められるため、早い段階での準備と専門家への相談が推奨されます。
関連記事:共有持分の家族信託にメリットはある?トラブル防止に繋がる必要知識を解説
出口戦略を検討されている方は「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、共有持分や高齢者名義の不動産など、売却に課題を抱える物件の買取に特化したサービス「ワケガイ」を提供しています。
親子リレーローンは親の年齢や体調に左右される側面があり、「もし親に何かあったら」と不安を感じながら返済を続けている方も少なくありません。
そうした場合の「出口戦略」として、不動産の早期売却や持分整理を検討することも選択肢の一つです。ワケガイでは、共有名義や高齢者名義、再建築不可といった事情を抱える物件でも、法務や税務に精通した専門家と連携しながらスムーズに対応可能です。
ご家族の状況が変化する前に、あらかじめ方向性を整理しておくことで、将来のリスクを軽減できますので、お気軽に無料査定をご活用ください。
親子リレーローンと持分割合についてよくある質問
親子リレーローンと持分割合についてよくある質問は、以下のとおりです。
- 親子リレーローンの審査基準は?
- 親子リレーローンは親が死亡したらどうなるの?
- フラット35の親子リレーローンのデメリットは?
- 親子リレーローンは同居しないと組めませんか?
それでは、それぞれの質問とその回答を紹介します。
親子リレーローンの審査基準は?
親子リレーローンの審査条件は金融機関によって異なります。【フラット35】の場合、後継者は申込者本人の子や孫などの直系卑属またはその配偶者で定期的な収入があり、申込時の年齢が満70歳未満で、連帯債務者になることが要件です。また、住宅ローン以外の借入れも含めた総返済負担率が審査されます。【フラット35】では年収400万円未満なら30%以下、400万円以上なら35%以下が基準です。
親子リレーローンは親が死亡したらどうなるの?
親が亡くなっても、住宅ローンが自動的になくなるとは限りません。残債の扱いは、団信の加入者や保障内容によって変わります。【フラット35】で債務者が2人いる親子リレー返済の場合、団信へ加入できるのは原則としてどちらか1人です。団信に加入していない人が保険金の支払事由に該当しても債務は弁済されないため、契約時に誰が団信へ加入しているのかを確認しておくことが重要です。
フラット35の親子リレーローンのデメリットは?
【フラット35】の親子リレー返済では、後継者となる子が連帯債務者になります。そのため、返済期間中に子が別の住宅ローンを申し込む場合、親子リレーローンの残債も既存の借入れとして審査対象になります。また、親子リレー返済で新機構団信へ加入できるのは原則として親子のどちらか1人です。加入していない側に万一のことがあっても債務は弁済されない点も確認しておく必要があります。
親子リレーローンは同居しないと組めませんか?
親子リレーローンが一律に同居必須というわけではありません。【フラット35】では、親子リレー返済の後継者に同居要件はありません。ただし、住宅ローンの利用条件は金融機関や商品によって異なります。同居しない予定で利用する場合は、申込み前に後継者の居住要件を確認しておきましょう。
まとめ
親子リレーローンは、親子で協力して住宅を取得する有効な手段ですが、メリットばかりに注目してしまうと、後々思わぬ落とし穴にはまるリスクもあります。
特に不動産の名義や持分割合の設定は、贈与税や譲渡所得税など税務上の影響を及ぼすため、安易な判断は禁物です。
さらに、親がローン返済途中に認知症や要介護状態となる可能性も踏まえ、成年後見制度や家族信託などの備えを早めに講じておくことが、将来的な柔軟な対応につながります。
本記事で紹介したようなリスクとその対策を踏まえた上で、親子リレーローンを選択肢の一つとして検討しましょう。