更新日: 2026.9.15 | 公開日:
相続した土地が自宅や事業用として使われていた場合、「小規模宅地等の特例」によって相続税を大きく減額できるケースがあります。特に、都市部など地価の高い地域で適用できれば、制度の活用が大きな節税効果を得ることが可能です。
ただし、共有持分がある場合は、特例の適用条件や計算方法が複雑になります。たとえば、相続人が複数いる場合には、持分ごとに要件を個別に判断する必要があり、形式的に満たしていても実態として適用できないケースも少なくありません。
加えて、一般的には「3,000万円特別控除を活用しよう!」といわれることも多いものの、そもそもの制度の適用条件自体が厳しいことから、実際には活用できるのは稀な制度でもあります。
本記事では、共有持分がある土地に対して小規模宅地等の特例を適用するための条件や注意点、適用可否の判断基準について、実務的な観点から詳しく解説します。


小規模宅地等の特例とは
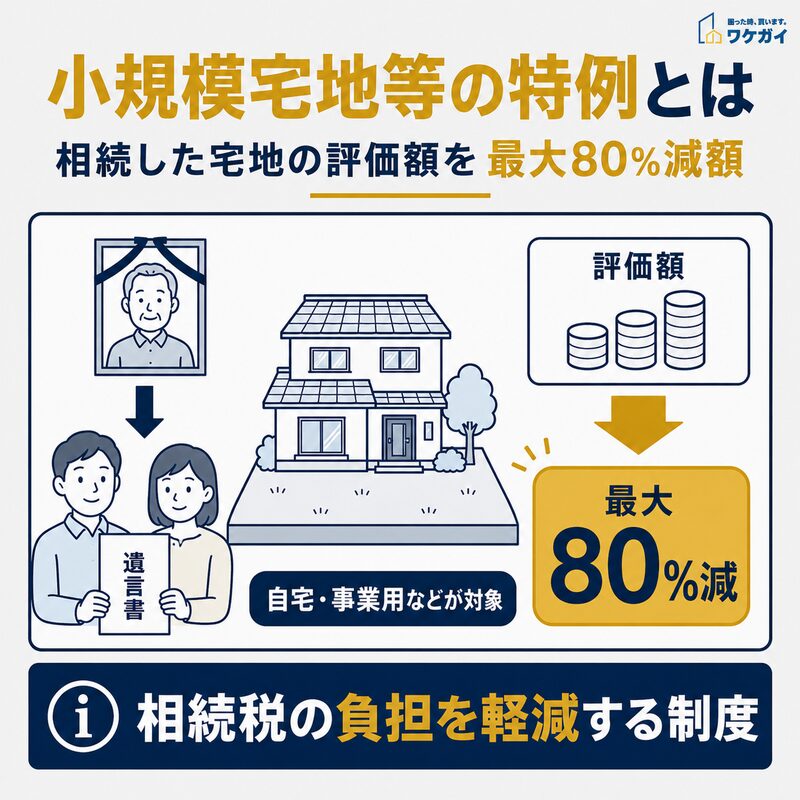
小規模宅地等の特例は、一定の要件を満たす自宅や事業用の宅地について、相続税評価額を最大80%減額できる制度です。
小規模宅地等の特例(正式名称:「相続した事業の用や居住の用の宅地等の価額の特例」)は、相続税の計算において、被相続人の自宅や事業用の土地の評価額を大幅に減額できる制度です。
この特例は、相続人の生活基盤や事業継続を支援する目的で設けられており、適切に活用することで相続税の負担を大きく軽減できる可能性があります。
特に、地価の高い都市部では、この特例の恩恵が非常に大きくなることがあります。たとえば、被相続人が住んでいた自宅の敷地など、特定の要件を満たす土地については、その評価額を最大80%も減額することが可能です。
【相当厳しい!?】小規模宅地等の特例の適用要件
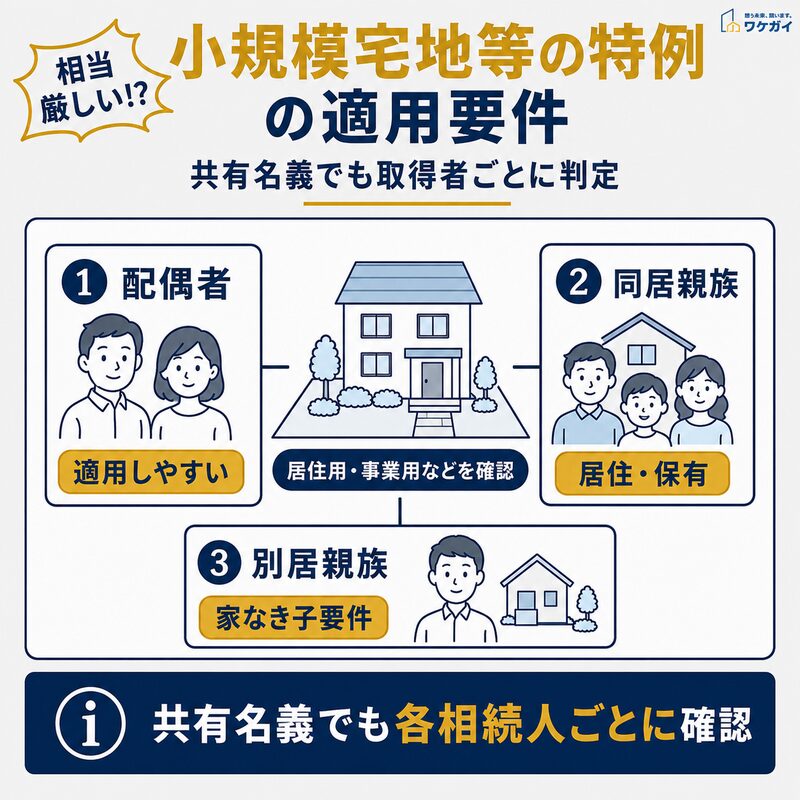
小規模宅地等の特例は、共有名義の土地でも取得者ごとに要件を確認して適用可否を判断します。
小規模宅地等の特例には、「居住用だから適用されるだろう」といった認識では通用しない、極めて厳格な要件が課されています。
たとえば、被相続人が亡くなる時点での利用状況、相続人がその土地をどう取得したか、取得後も継続して住み続けているかといった点まで問われます。形式的に「同居していた」「相続した」だけでは足りず、細かな条件を一つずつクリアする必要があるのが現実です。
特に、共有持分がある場合は要件の判断がさらに複雑になります。以下では、その点に焦点を絞って解説します。
共有持分がある場合の適用要件
共有名義の土地で特例の対象になるのは、被相続人が所有していた持分のうち、取得した相続人が所定の要件を満たす部分です。
被相続人が300㎡の土地を持分2分の1で所有していた場合、相続の対象となる持分に対応する面積は150㎡となります。相続によって複数人の共有名義になったときは、誰か一人が要件を満たせば共有者全員に適用されるのではなく、取得した持分ごとに判定します。
特定居住用宅地等では、配偶者には取得者ごとの居住継続や保有継続の要件がありません。同居していた親族は、原則として相続税の申告期限まで居住と保有を続ける必要があります。小規模宅地等の特例を共有名義の土地に利用するときは、持分割合だけでなく、誰がその持分を取得したのかまで確認することが重要です。
共有の取得経緯ごとの「小規模宅地等の特例」の適用方法
共有名義の土地に小規模宅地等の特例を適用する場合、重要なのはその「共有がいつ発生したか」という点です。
被相続人が生前から他者と土地を共有していたケースと、相続によって土地が共有状態になったケースでは、適用される条件や評価の考え方が大きく異なります。
ここでは、それぞれのパターンにおける適用方法や注意点を解説します。
ケース①:生前から共有である場合の適用方法
被相続人が生前から共有名義で土地を所有していた場合、小規模宅地等の特例の対象となるのは被相続人が所有していた共有持分です。
ほかの共有者がもともと所有している持分まで、相続を理由として特例の対象になるわけではありません。
200㎡の土地を被相続人と配偶者が2分の1ずつ所有していたケースでは、被相続人の持分に対応する100㎡が相続の対象になります。配偶者がその持分を取得し、土地自体が特定居住用宅地等の要件を満たしていれば、取得した100㎡について特例の適用を検討できます。
そのため、生前から共有名義の土地では「土地全体の面積」ではなく、「被相続人がどれだけの持分を所有していたか」を最初に確認します。居住用や事業用など複数の用途に使われている土地では、持分割合に加えて利用区分も確認が必要です。
ケース②:相続により共有となった場合の適用方法
相続によって土地が共有名義になった場合は、各相続人が取得した持分ごとに小規模宅地等の特例の適用可否を判断します。
同じ土地を一緒に相続していても、取得者の要件が異なれば、特例を適用できる持分と適用できない持分が生じます。
被相続人が単独で所有していた300㎡の自宅敷地を、配偶者と子が2分の1ずつ取得すると、それぞれ150㎡の持分を取得することになります。配偶者が取得した部分については取得者ごとの居住継続や保有継続の要件がありません。同居親族が取得する場合は、原則として相続税の申告期限まで居住と保有を続けることなどが求められます。
このように、小規模宅地等の特例を相続後の共有名義に利用するときは、土地全体を一括して判断するのではなく、相続人ごとの取得持分と適用要件を組み合わせて確認します。遺産分割によって誰がどの持分を取得するかは、特例による相続税の負担にも影響する重要な要素です。
関連記事:共同相続人とは?相続人との違いや共有不動産のリスクを詳しく紹介
関連記事:相続人不存在の共有持分はどうなる?帰属のルールや必要手続きを丁寧に解説
共有持分に「小規模宅地等の特例」を適用する際の面積の算出方法

共有持分の土地で小規模宅地等の特例を受ける場合、特例を受けられる土地面積の計算が複雑になります。
共有持分に「小規模宅地等の特例」を適用する際の面積の算出方法、は以下のとおりです。
<前提条件>
- 土地の全体面積:400㎡
- 被相続人の持分割合:50%
- 評価減の対象面積:400㎡ × 50% = 200㎡
この200㎡に対して、相続人が特定居住用宅地等の要件を満たしていれば、最大で80%の評価減が適用されることになります。
ただし、次のようなケースではさらに複雑な按分が必要です。
- 土地の一部が賃貸に使われている
- 共有者のうち相続人でない人物が含まれている
- 利用状況に差がある(たとえば一部のみ居住、他は空き地)
このようなケースでは、共有持分の割合だけでなく、各人の利用状況や契約内容も加味して評価対象面積を再計算しなければなりません。
正確な面積の算出と適用判断には、相続税に強い税理士の関与が不可欠です。不動産評価や相続税申告の経験が豊富な税理士に早めに相談することで、誤った適用による追徴課税などのリスクを防ぐことができます。
共有持分に「小規模宅地等の特例」適用した事例の紹介
共有持分に「小規模宅地等の特例」適用した事例を以下のケースに分けて紹介します。
- 被相続人と配偶者の共有名義の場合
- 被相続人と子供の共有名義の場合
- 相続人間で共有相続する場合
それでは、各事例について解説します。
例①:被相続人と配偶者の共有名義の場合
たとえば、被相続人と配偶者が300㎡の土地を50%ずつ共有していたとします。
このとき、相続の対象となるのは被相続人の持分である150㎡です。
配偶者がこの150㎡を相続する場合、小規模宅地等の特例の適用条件を満たしていれば、原則としてその全てに80%の評価減が適用されます。配偶者には同居や継続居住といった厳しい条件が課されないため、比較的スムーズに特例を活用できるケースです。
ただし、他に相続人がいる場合や、遺産分割の方法によっては条件が複雑になることもあるため、事前の確認が求められます。
例②:被相続人と子供の共有名義の場合
400㎡の土地を、被相続人と同居の子Aが50%ずつ共有していたケースを想定します。
被相続人の持分200㎡を子Aが相続した場合、以下のような条件を満たす必要があります。
- 被相続人と同居していたこと
- 相続税の申告期限まで居住を続けること
これらをクリアできれば、子Aが取得した200㎡に対して80%の評価減を適用することが可能です。一方、別居していた子Bが相続する場合は、通常は特例の対象にはなりません。ただし「家なき子」の要件を満たせば例外的に適用される可能性もあるため、詳細な要件確認が重要です。
例③:相続人間で共有相続する場合
被相続人が生前に単独で所有していた土地(例:300㎡)を、相続によって配偶者と子がそれぞれ150㎡ずつ相続(持分50%ずつ)したケースを想定します。
この場合、それぞれの相続人が取得した持分150㎡に対して、小規模宅地等の特例の適用が「個別に」判断されます。
配偶者は原則として要件を満たすため、150㎡すべてに80%の評価減が適用されるのが一般的です。一方で、子については「被相続人との同居」や「相続税申告期限までの継続居住」といった要件を満たしているかどうかに応じて、適用の可否が分かれます。
また、最初から土地を共有する形で相続するのではなく、地形や利用状況に応じて物理的に分筆して相続することで、それぞれの相続人に適用できる特例の面積が最大化される可能性もあります。こうした分割相続の工夫は、結果として相続税の軽減につながる場合があります。
「小規模宅地等の特例」を適用する際の注意点
「小規模宅地等の特例」を適用する際の注意点は、以下のとおりです。
- 持分と土地利用の不一致がある場合の評価は複雑になる
- 二世帯住宅は構造と登記状況に応じて判断が分かれる
ここでは、共有持分のあるケースを含め、特例の活用にあたって事前に確認しておきたい実務上の留意点を整理してご紹介します。
持分と土地利用の不一致がある場合の評価は複雑になる
共有名義の土地が居住用と事業用、貸付用など複数の用途に使われている場合は、共有持分と利用区分の両方を踏まえて小規模宅地等の特例の対象を判断します。
共有持分は土地の特定部分だけに及ぶものではなく、土地全体に及ぶと考えるためです。
500㎡の土地を被相続人と別の共有者が2分の1ずつ所有し、土地全体の40%を居住用、60%を貸付用として利用していたとします。被相続人の持分に対応する250㎡についても同じ割合で考えると、居住用に対応する部分は100㎡、貸付用に対応する部分は150㎡です。
特定居住用宅地等は330㎡まで80%、特定事業用宅地等は400㎡まで80%、貸付事業用宅地等は200㎡まで50%の減額が基本となります。複数の区分を組み合わせる場合には限度面積の調整も必要になるため、共有名義の土地では持分割合だけで対象面積を決めず、実際の用途まで分けて確認することが大切です。
二世帯住宅は構造と登記状況に応じて判断が分かれる
共有名義の土地に二世帯住宅が建っている場合、小規模宅地等の特例では建物の登記状況が重要な判断材料になります。
親子が同じ建物に住んでいるように見えても、区分所有登記がされているかによって、同居親族として扱われる範囲が変わります。
区分所有建物として登記されている二世帯住宅では、原則として被相続人が居住していた部分に住んでいた親族が対象となります。これに対して区分所有建物ではない場合は、被相続人やその親族が居住していた一棟の建物について判定する仕組みです。
そのため、小規模宅地等の特例を共有名義の土地や共有建物に適用できるか確認するときは、外観や間取りだけで判断せず、登記事項証明書で区分所有登記の有無を確認します。土地が親名義で建物が子ども名義になっているケースなど、土地と建物の所有関係が異なる場合は、その関係も含めて適用要件を整理する必要があります。
特例が使えなかった不動産も「ワケガイ」なら買取可能!
当社(株式会社ネクスウィル)は、共有持分や相続不動産など、通常は扱いづらい物件を専門に取り扱う買取サービス「ワケガイ」を提供しています。
小規模宅地等の特例は非常に有用な制度ですが、実際には適用条件が厳しく、制度の誤解から相続後に想定外の納税負担や売却の困難に直面する方も少なくありません。
ワケガイでは、こうした“制度の枠に収まらなかった”不動産も含め、全国対応で買取実績を重ねてきました。
相続による共有状態が続いている物件や、名義が整理できていない土地なども対象となります。まずはお気軽に無料査定をご活用ください。
小規模宅地の特例についてよくある質問
小規模宅地の特例についてよくある質問は、以下のとおりです。
- 小規模宅地の特例で同居できる親族の範囲は?
- 不動産を相続して共有名義にするデメリットは?
- 相続登記の共有名義は単独で申請できる?
- 建物が子供名義の場合、小規模宅地の特例は使える?
それでは、それぞれの質問とその回答を紹介します。
小規模宅地の特例で同居できる親族の範囲は?
特定居住用宅地等として特例を受けられるのは、配偶者、被相続人と同居していた親族、そして一定の要件を満たす別居親族(いわゆる家なき子)です。配偶者は無条件で適用できますが、同居親族は相続税の申告期限までその宅地を保有し、かつ住み続けることが求められます。家なき子の場合は、相続開始前3年以内に自己または配偶者などが所有する家屋に住んでいないことなど、条件が細かく定められています。判定を誤ると特例が使えなくなるため、事前の確認が必要です。
不動産を相続して共有名義にするデメリットは?
共有名義にすると、売却や建て替えといった処分行為に共有者全員の同意が必要となり、一人でも反対すれば手続きを進められなくなります。また、共有者が亡くなるとその持分がさらに相続され、年月とともに関係者が増えて連絡すら難しくなることもあります。固定資産税の負担や修繕費の分担をめぐる対立も起きやすい点に注意が必要です。将来の紛争を避けるには、遺産分割の段階で単独名義にまとめ、代償金で調整する方法を検討するとよいでしょう。
相続登記の共有名義は単独で申請できる?
法定相続分に従って共有名義とする相続登記であれば、相続人の一人が単独で申請することも可能です。これは保存行為として認められているためで、他の相続人の同意や委任状は必要ありません。ただし、遺産分割協議の結果に基づいて特定の相続人が取得する登記を行う場合は、協議書と相続人全員の印鑑証明書が必要になります。なお、単独で法定相続分の登記をすると共有状態が確定してしまうため、後の売却を見据えるなら慎重に判断したほうがよいでしょう。
建物が子供名義の場合、小規模宅地の特例は使える?
土地が被相続人名義で建物が子供名義という場合でも、特例を適用できる可能性はあります。ポイントは、被相続人がその宅地を居住用または事業用に使っていたかどうか、そして取得者が同居親族などの要件を満たすかどうかです。ただし、子供が親から土地を無償で借りている使用貸借か、地代を払う賃貸借かによって取り扱いが変わり、賃貸借の場合は貸付事業用宅地等として別の要件・限度面積が適用されます。判定が分かれやすい論点のため、事前の確認が欠かせません。
まとめ
小規模宅地等の特例は、相続税を大きく軽減できる強力な制度ですが、実際に適用するためには厳格な条件を満たす必要があります。
特に共有持分がある場合には、面積の按分や相続人ごとの要件の精査など、専門的かつ複雑な判断が求められます。形式的な同居や所有だけでは適用できないことも多いため、「自分のケースで本当に使えるのか」を事前に見極めることが重要です。
制度の誤解による申告ミスや想定外の納税を避けるためにも、早い段階で相続税や不動産に詳しい税理士・弁護士に相談し、正確な評価と方針を立てましょう。