お電話
 無料査定

 更新日: 2026.10.14 | 公開日:
相続した不動産を複数人で所有するケースでは、「使いたいけど自由に使えない」「売却したくても話がまとまらない」といった共有に伴うトラブルが発生することがあります。
その際に選択肢のひとつとなるのが現物分割です。現物分割とは、不動産を物理的に分けて、それぞれが単独で所有できるようにする方法です。共有状態を解消する手段のひとつとして、売却や代償分割と並んで検討されることが多くあります。
ただし、現物分割には法的・物理的な制約があり、必ずしもすべての土地で実現できるとは限りません。
そこで本記事では現物分割の基礎知識から、メリット・デメリット、代替手段や実際の手続きの流れまで、実務に即して詳しく解説します。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちらそもそも共有持分とは
一つの不動産に複数人の所有者がいる状態を「共有」といいます。
その際、それぞれの所有者が持っている「権利の割合」のことを「共有持分」と呼びます。
例えば、親が亡くなり、子ども二人が遺産として土地を相続した場合、半分ずつ所有する形になると、それぞれの持分は2分の1となります。
重要なのは、共有持分を持っている人が「自分の持分だけ」を自由に売却したり、第三者に譲渡したりできる点です。共有している不動産全体を処分したいときは、共有者全員の合意が必要ですが、持分だけを切り出して売ることは可能。
実際、共有関係がうまくいかず、自分の持分を不動産業者に売却して現金化する人も珍しくありません。共有状態のままでは、不動産を自由に使ったり売ったりするには制約が多く、意見が食い違えばトラブルになることもあります。そのため、共有不動産をどう分けるか、どう処理するかは、非常に悩ましい問題になりやすいのです。
現物分割とは
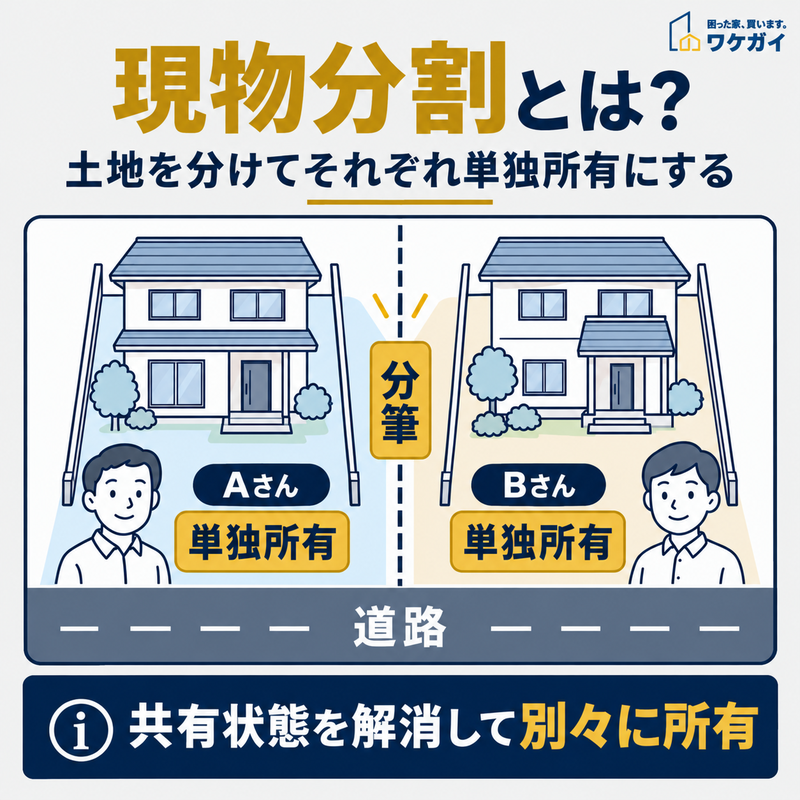
現物分割では、共有していた土地を分筆し、各共有者が別々の土地を単独所有する方法があります。
現物分割とは、財産を売却して現金に換えることなく、現物のまま分ける方法です。
共有不動産の場合は、土地を複数の区画に分け、各共有者がそれぞれの土地を単独所有する方法などが該当します。
例えば、兄弟2人が共有している100坪の土地を分筆し、それぞれが別の土地を取得すれば、共有関係を解消できます。ただし、持分が2分の1ずつだからといって、必ず50坪ずつに分けるわけではありません。土地の面積だけでなく、形状や接道状況、分割後の価値も考慮する必要があります。
また、相続における現物分割は、必ずしも一つの財産を物理的に分ける方法だけを指しません。「自宅は長男、別の土地は次男」というように、個々の遺産をそのまま相続人に割り当てる方法も含まれます。
共有物の分割と遺産分割では、適用される制度や必要な手続きが異なります。すでに共有名義となっている土地を分けたいのか、亡くなった人の遺産を相続人間で分けたいのかを区別することが大切です。
なお、共有地を持分に応じて現物分割した場合、一定の条件のもとでは、所得税の計算上、土地の譲渡がなかったものとして取り扱われます。ただし、持分に見合わない財産の取得や金銭による調整がある場合は、課税関係が変わる可能性があります。
(参照:e-Gov法令検索「民法」)
現物分割ができないケース
現物分割が難しいのは、土地を分けることで各区画の利用に大きな支障が生じたり、不動産全体の価値が著しく下がったりするケースです。
土地の形状や面積、建物の配置によっては、分割後の土地をそれぞれ独立して利用することが困難になります。
特に注意したいのが、建築基準法上の接道義務です。建物の敷地は、原則として同法で定める道路に2m以上接している必要があります。土地を分けた結果、一方の区画がこの条件を満たさなくなると、建築や再建築が制限されるおそれがあります。
ただし、接道義務を満たさないからといって、必ずしも土地の分筆登記自体ができなくなるわけではありません。分筆登記が可能かという問題と、分筆後の土地に建物を建てられるかという問題は分けて判断する必要があります。接道義務にも一定の例外があり、建築基準法第43条第2項に基づく認定や許可によって建築できる場合があります。
また、一つの建物が分割予定の境界線をまたいでいる場合や、分割後に通路を確保できない場合も慎重な検討が必要です。土地を物理的に区切れても、各共有者が希望する用途で使用できなければ、現物分割のメリットが小さくなります。
分割案を決める前に、道路の種類や接道状況、建物の配置、土地の価値を確認し、各区画を独立して利用できるか判断することが重要です。
(参照:e-Gov法令検索「建築基準法」)
現物分割以外の共有持分の分割方法
現物分割以外の共有持分の分割方法は、以下のとおりです。
- 代償分割
- 換価分割
ここでは、代表的な2つの方法を取り上げ、それぞれの特徴を解説します。
代償分割
代償分割とは、特定の相続人が不動産全体を取得し、その代わりに他の相続人へ「代償金」として現金を支払う方法です。
例えば、長男が実家を相続して住み続けるかわりに、妹や弟に持分相当の現金を支払うようなケースが該当します。
この方法のメリットは、不動産をそのまま活用し続けられる点にあります。売却による手間もかからず、家や土地の一体性を維持できるのが魅力です。一方で、代償金を支払う相続人には相応の資金力が求められるため、現金を用意できない場合には成立しにくいという現実的な制約もあります。
また、代償金の金額設定を巡って評価額に対する意見が食い違えば、トラブルになる可能性もあります。そのため、専門家の助言を得ながら、相続人間で納得のいく調整を行うことが鍵になります。
関連記事:「代償分割」とは?共有持分の分割方法方法として選ぶべきケースを解説
換価分割
換価分割とは、不動産を売却して現金化し、その売却代金を相続人で分け合う方法です。
現物で分けられないとき、または相続人全員が不動産を必要としていない場合によく選ばれる方法です。
最大の特徴は、公平性の高さにあります。不動産という形ではなく、金額ベースで分けるため、価値の偏りや利用の不平等が生じにくく、トラブルを避けやすい手段といえるでしょう。相続人が多数いる場合や、感情的なしがらみが少ない場合には特に適しています。
ただし、売却が前提となるため、市場の動向や買い手の有無によっては時間がかかることがあります。また、思い出の詰まった家や土地を手放すことに抵抗を感じる相続人がいる場合には、合意を得るまでに苦労することもあります。納得感を得ながら進めるためには、早めの協議と情報共有が欠かせません。
関連記事:共有持分の「換価分割」とは?メリット・デメリット、選択すべきケースを紹介
現物分割のメリット
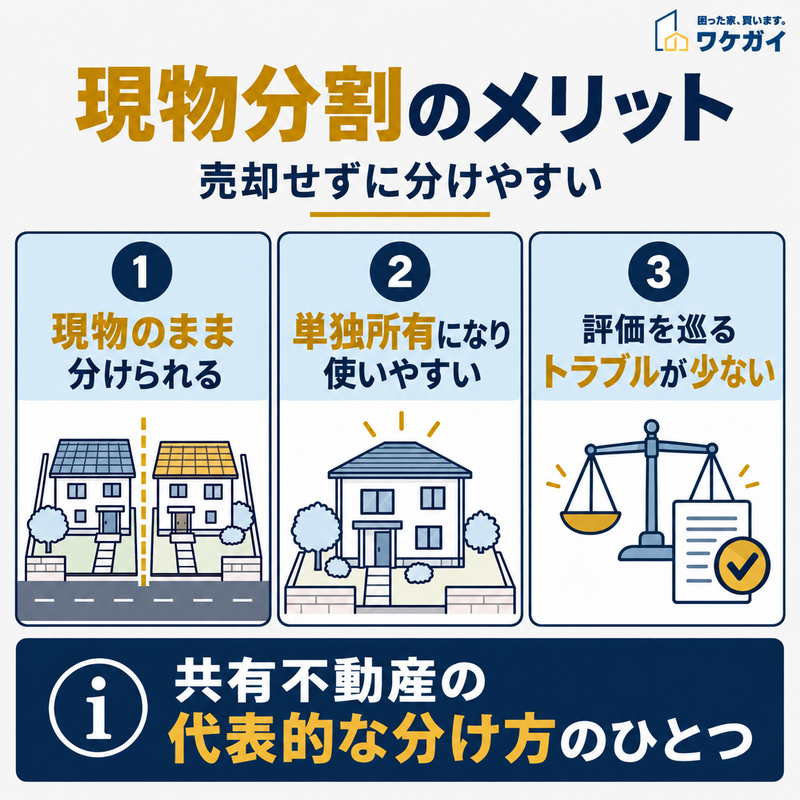
現物分割には、売却せずに財産を分けられることや、共有関係を解消して単独所有できることなどのメリットがあります。
現物分割のメリットは、以下のとおりです。
- 手続きがシンプルになる
- 評価を巡るトラブルが少ない
それぞれ個別にみていきましょう。
手続きがシンプルになる
現物分割では、共有不動産を第三者に売却せずに、それぞれが単独所有する形へ変更できます。そのため、買主を探したり、売却価格について交渉したりする必要がない点がメリットです。
例えば、共有者2人が土地の分け方に合意している場合、分割後の区画と取得者を決め、必要な登記手続きを行うことで共有関係を解消できます。代償分割のように、一方が他方へまとまった代償金を支払う必要がない場合もあります。
ただし、土地を分筆する際には測量や境界確認が必要となり、分筆後の各土地を単独名義にするための所有権移転登記も必要です。分筆登記だけで共有名義が自動的に解消されるわけではありません。
隣接地との境界が明確で、分割内容について共有者全員が合意していれば、比較的円滑に手続きを進められます。一方、境界の確認や持分の調整が必要な土地では、相応の時間と費用がかかります。
評価を巡るトラブルが少ない
相続において問題になりやすいのが、「この不動産はいくらの価値があるのか」という評価の部分です。
換価分割や代償分割では、金銭でバランスをとるため、正確な評価額が求められますが、それがかえって揉めごとの火種になることがあります。
現物分割であれば、「土地そのもの」を受け取るため、評価額の微細な違いに神経質にならずに済むという利点があります。例えば、兄が西側の宅地を、妹が東側の畑を取得するといった分け方で、どちらも納得していれば評価額の差に目をつぶることも可能です。
また、固定資産税評価額や路線価をベースにざっくり分けることで、専門的な不動産鑑定を入れずに済む場合もあります。合意が優先される現物分割だからこそ、実際の市場価格に振り回されず、感情的な対立を避ける余地が生まれるのです。
現物分割のデメリット
現物分割のデメリットは、以下のとおりです。
- 不公平な相続になる
- 土地の分筆が難しい場合がある
- 土地の価値が下がる可能性がある
それぞれ個別にみていきましょう。
不公平な相続になる
現物分割は、各人に物理的な不動産を割り当てる方法であるため、「価値の均等性」が保証されにくい傾向があります。
例えば、同じ広さの土地でも、片方は角地で日当たりも良好。もう一方は奥まった土地で利用しづらいというように、形状や接道状況によって実際の資産価値に大きな差が出ることがあります。
このような状況で分割を強行すると、一方が損をしたと感じる可能性があり、後々まで不満が残ることにもなりかねません。たとえ評価額がほぼ等しくても、「使い勝手」や「将来の売却のしやすさ」など、数字では表せない要素に差が出るため、合意形成には慎重さが求められます。
土地の分筆が難しい場合がある
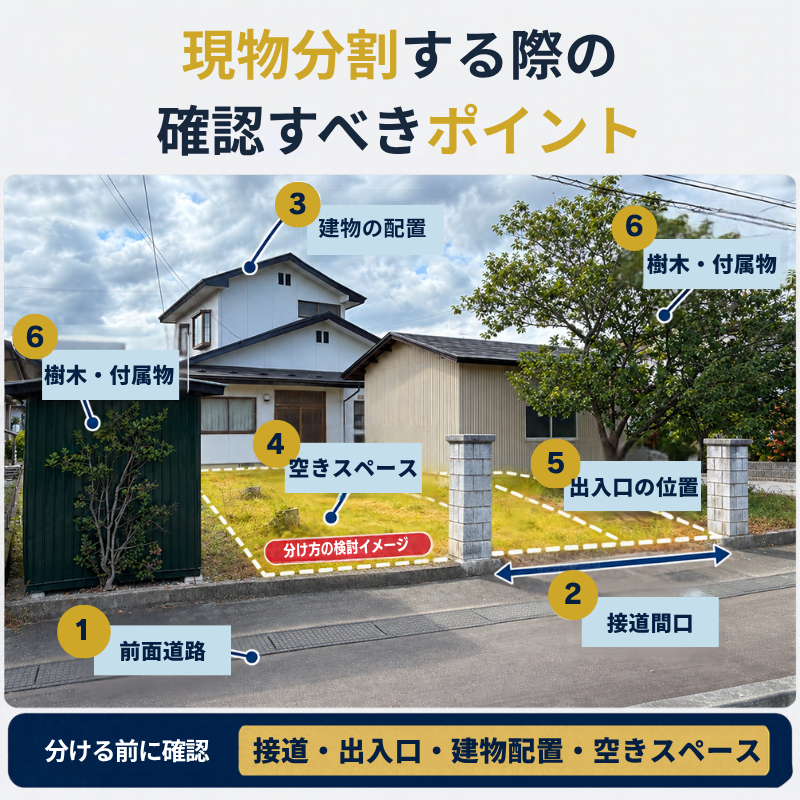
土地を現物分割する際は、前面道路との接道状況や建物の配置、出入口の位置、庭の広さなどを確認し、分割後もそれぞれの土地を利用できるか検討する必要があります。
現物分割で一つの土地を複数の区画に分ける場合、分筆登記が必要です。
分筆とは、一筆の土地を登記上で複数の土地に分け、それぞれに地番を付ける手続きを指します。
分筆登記を行うには、土地の筆界や面積を明らかにする必要があります。登記記録や地積測量図などを調査し、必要に応じて現地測量や隣接地所有者との境界確認を行います。
境界標が見つからない土地や、登記された面積と実測面積に差がある土地では、追加の調査が必要になることもあるでしょう。そのため、分筆に要する費用や期間は、土地の状態によって異なります。
また、分筆登記ができても、分割後の土地が建築基準法上の接道義務や自治体の敷地面積に関する制限を満たすとは限りません。分筆の可否に加えて、各区画で建築・再建築ができるかも確認しておく必要があります。
土地の境界や分筆登記については土地家屋調査士に、建築上の制限については自治体の建築担当窓口などに相談すると、実現可能な分割方法を検討しやすくなります。
土地の価値が下がる可能性がある
もともと整った形状の土地でも、分割によって不整形地や旗竿地(細長い敷地)になると、資産価値が落ちる恐れがあります。
例えば、100坪の長方形の土地を二等分した結果、一方が使いづらい形になると、その分だけ市場価値が下がり、将来的な売却にも不利に働きます。また、分割によって土地の接道部分が狭まり、駐車場が取りにくくなるなど、生活上の支障も出ることがあります。
現物分割は不動産を守る手段であると同時に、土地のポテンシャルを損なうリスクもあるため、形式的に「平等に見える分け方」が、実質的には損になるケースもあるのです。
現物分割が適しているケース
現物分割が適しているケースは、以下のとおりです。
- 特定の相続人に遺産を集中させる場合
- 相続人全員が分割内容に納得している場合
- 多様な遺産がある場合
それぞれ個別にみていきましょう。
特定の相続人に遺産を集中させる場合
相続財産を特定の相続人に集中的に分配したい場合、現物分割は合理的な手段となり得ます。
例えば、長年実家で両親の介護を担っていた子どもにそのまま家を相続させたいというケースです。このような事情があると、他の相続人も不動産を受け取らないことに理解を示すことがあります。
この場合、残りの相続人には預貯金や他の財産を割り当てることでバランスを取ることが可能です。現物分割は「誰がどこを相続するか」が明確であるため、感情的な納得が得られやすい方法でもあります。ただし、他の相続人に不満がある場合は、贈与と受け止められかねないため、丁寧な説明が重要です。
相続人全員が分割内容に納得している場合
相続人同士の関係が良好で、それぞれの希望が一致している場合、現物分割は円満な解決策になります。
大切なのは、相続人全員が「納得している」という点です。
一人でも不満があれば、後に紛争に発展するリスクがあります。合意形成を円滑に進めるためには、分割協議の過程で第三者(司法書士や弁護士)を交えておくと安心です。書面での取り決めも後日のトラブル予防になります。
多様な遺産がある場合
不動産以外にも預金、株式、自動車、美術品など、複数の種類の財産がある場合には、それぞれの特性に応じた分け方が可能になります。
このようなケースでは、不動産は現物分割、預金は均等分割というように、柔軟な調整がしやすくなるのです。
例えば、農地や店舗付き住宅など、種類も用途も異なる不動産を複数所有している家庭では、それぞれの不動産を個別に相続人へ割り当てることで、現物分割がうまく機能します。各人が価値のある資産を単独で取得する形となり、結果的に公平性も保ちやすくなります。
現物分割の手続きの流れ
現物分割の手続きの流れは、以下のとおりです。
- 手順①:共有者間での話し合い(遺産分割協議)
- 手順②:分割方法の確定と合意書の作成
- 手順③:必要に応じて測量や分筆手続き
- 手順④:名義変更や登記手続き
- 手順⑤:分割後の財産管理と活用
次項より、詳しく解説します。
手順①:共有者間での話し合い(遺産分割協議)
現物分割を検討する際は、まず財産を分ける権利者を確定し、それぞれの希望を確認します。
すでに共有名義となっている不動産を分ける場合は、共有者間で分割内容を協議します。一方、亡くなった人の遺産を分ける場合は、遺言の有無などを確認したうえで、必要に応じて相続人間で遺産分割協議を行います。
例えば、兄弟2人で共有する土地を現物分割するなら、どちらが道路側の土地を取得するか、分割後の面積や価値に差が生じないかを話し合います。相続財産を分ける場合は、「兄が自宅、弟が預貯金を取得する」といった分配方法も考えられます。
共有物分割と遺産分割は異なる手続きであるため、現在の所有関係に応じた協議が必要です。
なお、共有物の分割について話し合いがまとまらない場合は、民法第258条に基づき、裁判所へ分割を請求できる場合があります。相続財産に属する共有物については、同法第258条の2による制限があるため、遺産分割との関係にも注意が必要です。
(参照:e-Gov法令検索「民法」)
手順②:分割方法の確定と合意書の作成
共有者や相続人の間で分割内容が決まったら、合意した内容を書面にまとめます。
すでに共有名義となっている土地を現物分割する場合は、共有物分割に関する合意書などを作成し、どの土地を誰が取得するのかを明確にします。
一方、相続人間で遺産の分け方を決める場合は、遺産分割協議書を作成するのが一般的です。遺産分割協議書には、対象となる不動産を登記記録に基づいて特定し、取得する相続人を明記します。
土地を分筆する場合は、分割後の区画や境界についても当事者間で認識を一致させる必要があります。面積だけで分け方を決めるのではなく、接道状況や利用方法、評価額の差なども考慮すると、後々のトラブルを防ぎやすくなります。
また、共有者間の合意による分割と、遺産分割による所有権取得では、登記原因や必要書類が異なります。合意書の作成段階から司法書士や土地家屋調査士に相談し、予定している登記手続きに適した内容にまとめることが大切です。
手順③:必要に応じて測量や分筆手続き
現物分割によって土地を物理的に分ける場合には、前述した分筆が必要になることがあります。
分筆登記では、登記記録や地積測量図などを調査し、必要に応じて現地測量や隣接地との筆界確認を行います。こうした調査・測量や分筆登記の申請は、土地家屋調査士が担当する専門業務です。
接道義務や敷地面積の制限は、主に分割後の土地で建築できるかを判断する際に関係します。これらの条件を満たさないことと、分筆登記自体が認められないことは同じではありません。分筆後の土地をどのように活用するかも考え、必要な調査を行ってから手続きを進めます。
測量には一定の費用と期間がかかるため、手続きを進める前に、分筆の可否について事前調査を行っておくことが重要です。
手順④:名義変更や登記手続き
土地の分筆登記が完了しても、それだけで各土地が共有者の単独所有になるわけではありません。
分筆後も共有名義が維持されるため、各土地の所有者を分けるには、共有物分割を原因とする所有権移転登記など、権利関係に応じた手続きが必要です。
相続によって取得した不動産については、相続登記も関係します。遺産分割によって特定の相続人が不動産を取得する場合は、その内容に応じた相続登記を行います。すでに共有名義で登記されている不動産を改めて分割する場合とは、手続きが異なります。
また、2024年4月1日から相続登記が義務化されています。相続によって不動産を取得したことを知った日から3年以内に登記を申請する必要があり、遺産分割が成立した場合にも、その成立日から3年以内に内容を反映した登記を申請する義務があります。
2024年4月1日より前に相続による不動産の取得を知っていた場合も義務化の対象であり、原則として2027年3月31日までの対応が必要です。ただし、相続で取得したことを知った日が2024年4月1日以降の場合は、その日から3年以内となります。正当な理由なく義務に違反した場合、10万円以下の過料が科される可能性があります。
必要書類や申請方法は、共有物分割と遺産分割のどちらに当たるか、現在の登記名義が誰になっているかによって変わります。登記事項証明書などで権利関係を確認し、必要に応じて司法書士へ相談することが重要です。
(参照:法務省「相続登記の申請義務化について」)
手順⑤:分割後の財産管理と活用
登記が完了したあとは、それぞれが単独所有者として不動産を管理・活用する段階に入ります。
固定資産税や修繕費の負担、将来的な売却・活用の方針などについて、自分の意思で判断できるようになります。ただし、元々ひとつの土地だった場所が分かれて所有されるため、隣接地との関係や通行権などに注意が必要なこともあります。
また、実際の活用や賃貸・売却にあたっては、市場性や法的制限をふまえて慎重に判断すべきです。分割後こそ、長期的な視点での維持管理を意識することが求められます。
現物分割した後の共有持分の固定資産税はどう払う?
現物分割によって共有関係を解消し、それぞれが別の不動産を単独所有するようになった場合、固定資産税は原則として各不動産の所有者が負担します。
固定資産税の賦課期日は毎年1月1日です。そのため、年の途中で現物分割と所有権移転登記を終えても、その年度の納税義務者が直ちに変更されるわけではありません。
例えば、兄弟2人で共有していた土地を分割し、兄がA土地、弟がB土地を単独所有するようになったとします。翌年1月1日時点でそれぞれの所有権移転登記が完了していれば、原則として各土地の所有者に対して固定資産税が課されます。
一方、登記名義人が亡くなっている場合は注意が必要です。亡くなった人の名義が残っているからといって、亡くなった本人が引き続き納税義務者となるわけではありません。相続人などの現所有者が納税義務を負い、相続人が複数いる場合には連帯して納付することがあります。
また、土地を分筆したことで、地積や形状、利用状況などが変われば、分割後の土地ごとの評価にも影響する可能性があります。分割後の固定資産税額は、分割前の税額を面積や持分割合だけで単純に分けた金額になるとは限りません。
現物分割を行った年と翌年以降では納税関係が異なる場合があるため、登記の完了時期と1月1日時点の所有関係を確認しておくことが大切です。
現物分割した共有持分を手放したくなったら?
現物分割した共有持分を手放したいときは、以下の方法を実践してみましょう。
- 方法①:他の共有者に買取を依頼する
- 方法②:不動産会社を通じて売却する
- 方法③:共有持分の専門業者に直接売却する
以下より、詳しく解説します。
方法①:他の共有者に買取を依頼する
現物分割によって取得した土地を手放したい場合、以前の共有者に買い取ってもらえないか相談する方法があります。
例えば、兄弟で共有していた土地を分筆し、それぞれ単独所有となった後、兄が自分の土地を売却したいと考えたとします。この場合、隣接する土地を所有している弟に購入の意思があるか確認することができます。
隣接地の所有者が購入すれば、土地をまとめて利用できるなど、双方にメリットが生じる場合もあるでしょう。売却価格については、土地の面積や形状、接道状況、周辺の取引事例などを踏まえて協議することになります。
ただし、すでに共有関係が解消されている場合、売却する対象は共有持分ではなく、単独所有する土地そのものです。売買契約の内容も、それに合わせて定める必要があります。
方法②:不動産会社を通じて売却する
現物分割によって単独所有となった土地は、不動産会社に仲介を依頼して売却することも可能です。
共有持分のみを売却する場合と異なり、単独所有の土地であれば、買主が他の共有者との権利調整を行う必要はありません。そのため、土地の利用条件が整っていれば、一般の土地取引として売却を進められます。
ただし、分筆後の土地が不整形地になっている場合や、接道条件が悪く建築に制限がある場合は、買主が見つかりにくくなる可能性があります。
売却を検討する際は、土地の形状、道路との関係、建築の可否などを確認し、不動産会社に査定を依頼して市場での評価を把握することが大切です。
方法③:共有持分の専門業者に直接売却する
現物分割後の不動産が一般市場で売却しにくい場合は、訳あり不動産などを取り扱う専門の買取業者に相談する方法もあります。
例えば、分割後に道路への接道条件が悪くなった土地や、形状が複雑で活用方法が限られる土地では、通常の買主が購入をためらう場合があります。こうした不動産を取り扱う業者であれば、物件の条件を踏まえた買取査定を受けられる可能性があります。
ただし、現物分割によって単独所有となった不動産は、共有持分そのものではありません。共有持分を専門とする業者であっても、単独所有の土地を買い取るかどうかは業者ごとの取扱条件によります。
また、買取価格は土地の状態や再販売の見込みなどを考慮して決定されるため、仲介による売却価格と差が生じることがあります。売却までにかけられる期間や価格面の希望に応じて、仲介と直接買取を比較することが重要です。
専門業者に直接売った場合の金額を知りたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

共有持分の売却を考えたら「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、共有持分や再建築不可物件などの“訳あり不動産”を専門に取り扱う買取サービス「ワケガイ」を提供しています。
例えば、現物分割で取得した不動産を手放したくなった場合、他の共有者との調整が難しかったり、一般市場では買い手がつきにくかったりすることも少なくありません。そうしたケースでも、ワケガイなら独自の審査基準と迅速な対応で、共有持分のみの買取が可能です。
他社で断られた物件や複雑な背景のある不動産でも、全国対応・最短即日での現金化も視野に入れてご提案ができます。お気軽に無料査定をご活用ください。
現物分割についてよくある質問
現物分割についてよくある質問は、以下のとおりです。
- 株式の現物分割とは?
- 相続の現物分割とは?
それでは、それぞれの質問とその回答を紹介します。
株式の現物分割とは?
相続財産に含まれる株式を売却せず、株式のまま相続人ごとに分けて取得することも、遺産の現物分割に当たります。例えば、被相続人が保有していた株式を、遺産分割協議の内容に応じて複数の相続人へ配分する方法が挙げられます。一方、企業が発行済み株式を一定の割合で細分化する「株式分割」は、相続財産の現物分割とは異なる制度です。株式分割では、保有する株式数が増えますが、それだけで保有株式全体の実質的価値が増えるわけではありません。相続した株式を分ける際は、株式の種類や保有数量、証券口座での手続きなどを確認する必要があります。
相続の現物分割とは?
相続における現物分割とは、遺産を売却して現金化せず、そのままの形で相続人に取得させる方法です。例えば、相続財産に自宅と別の土地がある場合、長男が自宅を、次男が土地を取得する方法が該当します。一つの土地を物理的に分筆して分ける場合もありますが、すべての財産を細かく分ける必要はありません。ただし、取得する財産の価値に大きな差があると、相続人間で不公平感が生じる可能性があります。その場合は、特定の相続人が財産を取得し、他の相続人へ代償金を支払う代償分割を組み合わせる方法も考えられます。
まとめ
現物分割は、財産を売却せずに現物のまま分ける方法です。
共有不動産では土地を分筆してそれぞれ単独所有にする方法が代表的ですが、相続では個々の財産をそのまま相続人へ割り当てる方法も含まれます。
土地を分ける場合は、分筆登記の可否だけでなく、分割後の接道状況や建築上の制限、各土地の資産価値にも注意が必要です。また、分筆登記だけで共有関係が解消するわけではないため、権利関係に応じた所有権移転登記などの手続きも欠かせません。
そのため、現物分割を検討する際には、「本当に実現可能か」「他の手段と比べて適しているか」を冷静に見極めたうえで、関係者と慎重に協議を重ねることが欠かせません。
安易に判断せず、手間を惜しまずに丁寧に進める姿勢こそが、後悔のない不動産分割の第一歩となるはずです。