お電話
 無料査定

 更新日: 2026.9.25 | 公開日:
マイホームを購入するときは、「不動産を誰の名義で所有するか」と「住宅ローンを誰が借りるか」をそれぞれ決めます。
金融機関の条件を満たせば、家は夫婦の共有名義にしながら、住宅ローンは夫のみが契約する形も可能です。
判断するときに確認したいのは、購入資金を夫婦がそれぞれいくら負担するのか、誰が住宅ローンの債務を負うのか、住宅ローン控除や団体信用生命保険を誰が利用できるのかという点です。
妻が頭金などを負担する場合は、その資金負担に対応した持分を設定することで、所有関係と実際の負担を一致させられます。
夫のみのローンと共有名義を両立させる場合を含め、ローン契約の種類や持分割合、贈与税、住宅ローン控除の違いを確認していきます。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら住宅ローンの「夫のみ(単独名義)」と「共有名義」の違いとは
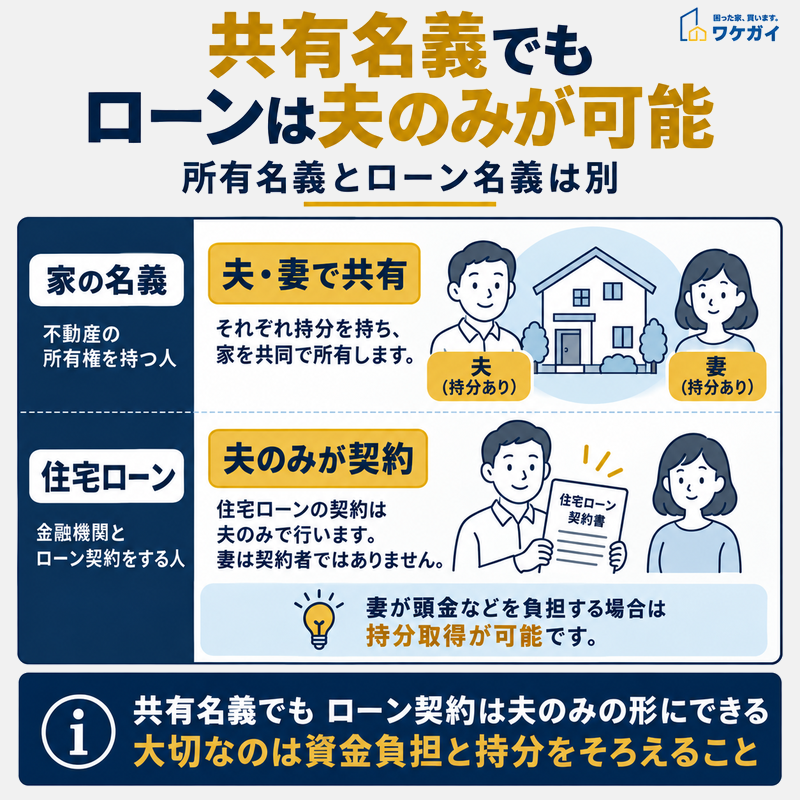
不動産は夫婦で共有しながら、住宅ローンは夫のみが契約する場合の関係を整理しています。
不動産の所有名義と住宅ローンの契約名義は別のものです。
家を共有名義にしても住宅ローンまで夫婦共同になるとは限らず、収入合算や住宅ローン控除の扱いは、ペアローン・連帯債務・収入合算などの契約方式によって変わります。
夫のみ(単独名義)のケース
不動産の所有者も住宅ローンの債務者も夫のみとする場合、登記簿上の持分は夫が100%保有し、住宅ローンも夫が返済します。
妻の収入を合算しない単独ローンでは、夫の収入や既存の借入状況などをもとに返済能力が審査されます。住宅ローン控除も、適用要件を満たす夫が対象です。
一方、住宅ローンは夫のみでも、妻が頭金などの自己資金を負担して、その負担額に対応する持分を取得すれば、不動産を夫婦の共有名義にする形もあります。金融機関によっては、共有者となる妻に担保提供などの手続きを求める場合があります。
共有名義のケース
共有名義とは、1つの不動産を夫婦など複数人で所有している状態を指します。
住宅ローンの契約方法を表す言葉ではないため、共有名義の住宅でも、ローンは夫のみ、ペアローン、連帯債務など複数の契約方法があります。
例えば、4,000万円の住宅について、夫が住宅ローンで3,000万円、妻が自己資金で1,000万円を負担する場合は、夫3/4・妻1/4の持分にすると実際の資金負担と対応します。資金負担と持分に差があると、夫婦間の贈与と判断される可能性があるため注意が必要です。
また、共有名義にしただけで夫婦の収入が合算されるわけではありません。借入可能額や審査方法は住宅ローンの契約方式で決まり、住宅ローン控除も各人の債務負担や持分などをもとに判定されます。
共有名義で借入可能な住宅ローンの種類
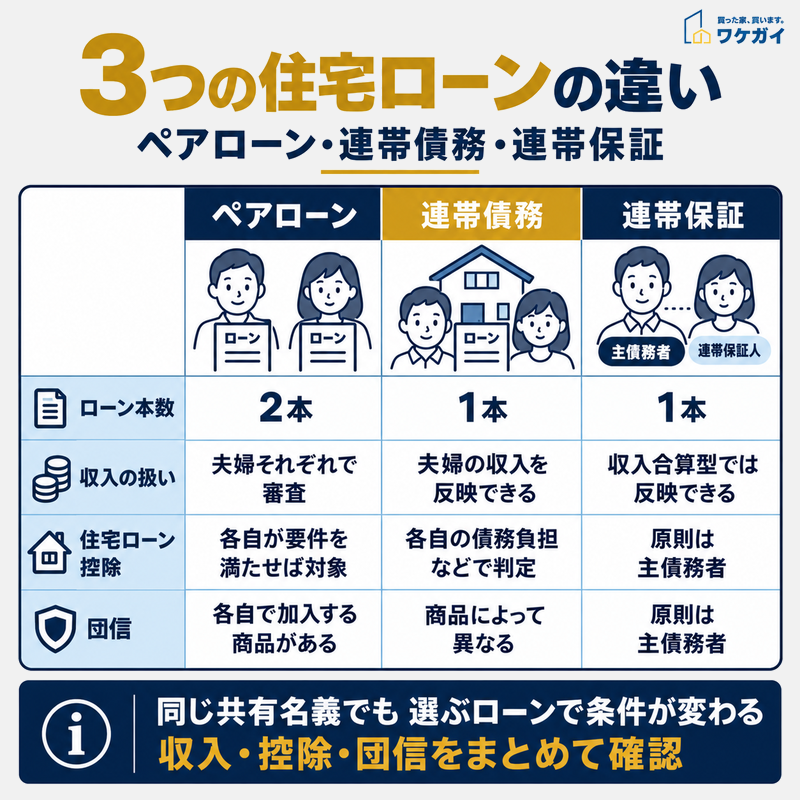
3つの住宅ローンについて、ローン本数や収入の扱い、住宅ローン控除、団信の違いを比較しています。
共有名義で借入可能な住宅ローンの種類は、以下のとおりです。
- ペアローン型
- 連帯債務型
- 連帯保証型
それぞれ仕組みや責任の範囲が異なり、住宅ローン控除や団信(団体信用生命保険)の適用可否にも影響するため、特徴を理解した上で選択しましょう。
ペアローン型
ペアローンとは、夫婦それぞれが住宅ローンを1本ずつ契約する方式です。
具体例を挙げると、同じ物件に対して夫婦がそれぞれ2,000万円ずつ借り入れると、合計4,000万円の資金調達が可能になります。
この方式のメリットは、夫婦ともに住宅ローン控除が適用される可能性がある点です。また、夫婦それぞれが団信に加入することで、万一どちらかが亡くなった場合でも、その人のローンは完済され、残された家族の負担が軽減されます。
ただし、住宅ローンが2本になるため、諸費用(事務手数料や保証料、登記費用など)が2倍になる点や、審査がそれぞれに対して行われる点には注意が必要です。
連帯債務型
連帯債務型は、1本の住宅ローンを夫婦で支える仕組みです。
一般的には、夫が主債務者、妻が連帯債務者となるケースが多く、どちらにも同等の返済義務が課されます。
この方式の大きな特徴は、借入金額の計算においても、夫婦の収入を合算できるため、高額な物件を購入しやすくなることです。また、住宅ローン控除の適用対象を夫婦それぞれに分けられる可能性がある点も挙げられます。
一方で、万が一のトラブルがあった場合、主債務者が返済できなくなっても、連帯債務者が全額返済義務を負う点には注意が必要です。
連帯保証型
連帯保証型では、夫など一方が主債務者として1本の住宅ローンを契約し、配偶者が連帯保証人になります。
金融機関によっては「収入合算」の方法として利用され、配偶者の収入を借入審査に加えます。この場合も住宅ローンは主債務者の1本であり、収入合算者は債務者ではなく連帯保証人となる商品があります。
連帯保証人であることだけでは、配偶者は住宅ローン控除や団信の対象になりません。共有名義にする場合は、配偶者が自己資金を負担して持分を取得するケースもあり、担保提供者として手続きが必要になることがあります。
商品ごとに収入合算の条件や保証範囲が異なるため、申込先の金融機関で確認することが大切です。
ローンは夫のみ(単独名義)が向いているケース
ローンは夫のみ(単独名義)が向いているケースは、以下のとおりです。
- ケース①:妻が専業主婦である、もしくはなる可能性がある
- ケース②:離婚したときのトラブルを無くしたい
- ケース③:相続時の手続きをスムーズにしたい
- ケース④:死別の際のローン残債問題を無くしたい
ここからは、それぞれについて個別に解説します。
ケース①:妻が専業主婦である、もしくはなる可能性がある
夫婦の収入を借入額に反映させたい場合は、共有名義にすること自体ではなく、ペアローンや連帯債務、収入合算などの利用を検討しましょう。
ペアローンでは夫婦がそれぞれ住宅ローンを契約し、連帯債務では2人が同じローンの債務者になります。収入合算では、主債務者の収入に配偶者の収入を加えて審査する商品があります。
どの方法でも借入可能額が増える場合がありますが、返済義務や住宅ローン控除、団信の扱いは異なります。借入額だけで決めず、夫婦それぞれが負う債務まで確認することが大切です。
ケース②:離婚時のトラブルを無くしたい
夫婦で住宅ローン控除を利用するには、住宅を共有名義にするだけでは足りません。
それぞれが控除対象となる住宅ローンの債務を負い、居住などの適用要件を満たす必要があります。
ペアローンでは夫婦それぞれが住宅ローンを契約するため、各自が要件を満たせば住宅ローン控除を受けられます。連帯債務では、各人の債務負担や持分などをもとに控除対象額を確認しましょう。
一方、住宅は夫婦の共有名義でもローンが夫のみの場合、住宅ローンを負担していない妻は、その持分を持っていることだけでは住宅ローン控除を受けられません。夫についても、共有住宅では自分の持分に対応する取得対価が控除額の計算に関係します。
ケース③:相続時の手続きをスムーズにしたい
共有名義にしたことだけで、相続税が自動的に軽減されるわけではありません。
相続税は、原則として亡くなった人に帰属していた財産を対象に計算します。夫婦が実際の資金負担に応じて住宅を共有している場合、夫が亡くなれば夫の持分が相続財産となり、妻がもともと所有していた持分は妻自身の財産です。
ただし、相続税を減らす目的で、資金を負担していない妻に購入時から持分を与えると、その持分相当額について夫から妻への贈与が生じる可能性があります。
住宅の持分は実際の資金負担に合わせて設定し、相続税については他の相続財産や各種控除も含めて確認する必要があります。
ケース④:死別の際のローン残債問題をなくしたい
夫が住宅ローンを契約し、団体信用生命保険(団信)に加入していれば、万一の際には、ローン残債が保険で完済されるため、家族に債務が残る心配がありません。
しかし、共有名義でペアローンなどを組んでいると、死亡した側のローンだけが完済され、もう一方には返済が残るという不公平な状況になることもあります。「万が一」を見据えるなら、主たる収入者が単独で契約し、団信で備えておいた方が安心でしょう。
共有名義ローンが向いているケース
共有名義でのローン利用が向いているケースとしては、次のようなものがあります。
- ケース①:ローンの借入金額を増やしたい
- ケース②:夫婦で住宅ローン控除を受けたい
- ケース③:相続税対策を行いたい
次項より、個別にみていきましょう。
ケース①:ローンの借入金額を増やしたい
共有名義でのローン借入を選択した場合、夫と妻の収入を合算して審査が行われるため、借り入れ可能額が増える可能性があります。
借入金額が増えると、それに伴い、選べる住宅の選択肢も広がることになります。これにより、理想に近い住宅を購入することが可能となるでしょう。
さらに、共有名義でローンを組むと、頭金をあまり用意できない場合でも、購入資金の大部分を住宅ローンで賄えます。
ケース②:夫婦で住宅ローン控除を受けたい
住宅ローン控除は、ローンの残高に対して一定の割合が所得税から控除される制度を指します。
制度により、最大で年数十万円の税金が控除されることも。
単独名義でローンを組んだ場合、住宅ローン控除は名義人だけに適用されます。しかし、共有名義のローンならば、夫婦双方がこの控除の恩恵を受けることができます。これにより、年間の税金負担を大きく減少させられるでしょう。
共有名義なら住宅ローン控除が2人分受けられる!適用を受けるための知識を解説
ケース③:相続税対策を行いたい
共有名義の不動産の持分割合に応じて相続税が計算されるので、税負担を軽減できます。
例えば、単独名義の家を相続すると、その家全体が遺産として課税されます。一方で、共有名義の家では、亡くなった方の持分だけが遺産として課税されるため、税金の負担が軽くなるのです。
共有名義で住宅ローンを組む際の注意点
共有名義でローンを組むことを検討しているなら、以下の点に留意しましょう。
- 注意点①:持分は出資割合に応じて決める
- 注意点②:年収負担率に気を付ける
- 注意点③:妻名義のローンを組むと贈与税が発生する恐れがある
- 注意点④:登記名義の変更には金融機関の承諾が必要
その理由について、詳しく紹介します。
注意点①:持分は出資割合に応じて決める

4,000万円の住宅を3,000万円、1,000万円で負担する場合に、持分を3/4・1/4とする考え方を示しています。
共有名義で住宅を購入するときは、夫婦それぞれが実際に負担する購入資金と持分割合を対応させることが大切です。
例えば、4,000万円の住宅について夫が3,000万円、妻が1,000万円を負担する場合、負担割合は次のとおりです。
4,000万円の住宅=夫3,000万円:妻1,000万円=夫3/4:妻1/4
このケースで資金負担に対応させるなら、夫75%、妻25%の持分となります。現行記事にある「夫2/3・妻1/3」では、3,000万円と1,000万円の負担割合と一致しません。
実際の資金負担割合と登記上の持分割合が異なると、その差額について夫婦間の贈与が生じる可能性があります。頭金と住宅ローンの双方を含め、最終的に誰がいくら負担するのかを確認して持分を決めることが大切です。
注意点②:年収負担率に気を付ける
住宅ローンの審査では、年収に対する住宅ローンや自動車ローンなどの年間返済額の割合を「総返済負担率」として確認する商品があります。
2026年4月1日時点のフラット35(保証型)では、年収400万円未満は30%以下、年収400万円以上は35%以下が基準です。取扱金融機関によって基準が異なる場合もあるため、「住宅ローンは年収の35%以内でなければ審査に通らない」と一律に考えることはできません。
夫婦の収入を合算すると借入可能額が増える場合がありますが、審査上借りられる金額と、家計から無理なく返済できる金額は同じとは限りません。将来の収入変化や教育費なども含めて返済額を検討することが大切です。
注意点③:妻名義のローンを組むと贈与税が発生する恐れがある
ペアローンや連帯債務で妻が住宅ローンの債務を負っている場合、その返済を夫が負担すると、夫から妻への贈与と判断される可能性があります。
暦年課税では、1月1日〜12月31日の1年間に受けた贈与財産の合計額から110万円の基礎控除があります。現行記事の「1,100万円以下」という記載は誤りで、正しくは110万円です。また、110万円は住宅ローンの返済分だけではなく、その年に暦年課税で受けた贈与の合計額について確認します。
購入後に夫が妻の返済を負担するようになった場合、持分割合を変更するだけで解決できるとは限りません。持分の移転自体に贈与や売買としての税務、登記、住宅ローン契約上の問題が生じることがあります。
妻のローンを夫が引き受ける借り換えでも、妻が負担していた債務を夫が対価なく引き受ける形になると贈与税が問題になる可能性があります。返済負担や持分を変更するときは、金融機関の条件と税務上の扱いを事前に確認することが大切です。
注意点④:登記名義の変更には金融機関の承諾が必要
金融機関の許可なしに登記名義を変更すると、契約違反とみなされるおそれがあります。
仮に「夫が住宅ローンを全額返済しているから」といって、勝手に妻の名義を削除したり、離婚時に夫の単独名義に変更したりするケースは要注意です。
住宅ローンには、金融機関が担保(抵当権)を設定しているため、登録名義の変更は原則として認められていません。無断で名義変更を行うと、ローンの一括返済を求められるリスクもあります。離婚や相続で持分の譲渡や名義変更を検討する場合は、事前にローン契約書の内容や金融機関の規定を確認するようにしましょう。
共有名義ローンの落とし穴とは
住宅を共有名義で購入すれば、夫婦それぞれが持分を持ち、対等な立場で不動産を保有できます。
一見すると合理的に思える選択ですが、将来的には思わぬトラブルを引き起こすリスクもあります。
特に、「売却したいのに共有者の同意が得られない」「相続で持分が分散しすぎて話が進まない」など、現実的な問題に直面するケースも少なくありません。
具体的には、以下のようなリスクが考えられます。
- 売却には全員の同意が必要:共有者と疎遠になったり連絡が取れなかったりすると、売却や担保設定ができず、手続きが滞る。
- 相続で持分が細分化される:一人の持分が複数人に相続され、意思決定のハードルが高くなる。
- 意見の対立で処分ができない:他の共有者が反対すれば売却や賃貸、リフォームも自由できない。
このように、共有名義の不動産は「重たい資産」になり得ます。購入時は将来の変化を見越した名義選択が不可欠です。
また、すでに共有名義で所有している場合は、いざという時の備えとして売却や持分整理の選択肢も視野に入れておく必要があります。
共有持分を手放したい!具体的な3つの方法とは?
【2025年版】共有持分の買取業者のおすすめ厳選5社!今買取をお願いするべき専門業者とは?
丸岡 智幸
代表取締役 / 株式会社ネクスウィル
相続財産を共有名義で分割する「共有分割」は、特に不動産のように物理的な分割が困難な場合に選択されがちです。しかし、この方法は将来的にその不動産の利用や売却を巡って、共有者間で意見の対立や紛争が生じやすく、可能な限り避けるべきです。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
売却しづらい共有名義の不動産も「ワケガイ」ならスムーズに対応可能
当社(株式会社ネクスウィル)は、共有持分などの訳あり不動産に特化した買取サービス「ワケガイ」を提供しています。
例えば、離婚や相続により不動産が共有名義になっている場合、売却には共有者全員の同意が必要です。
このような状況では、話し合いが難航したり、そもそも連絡が取れないなど、スムーズに手続きを進められないこともあります。
「ワケガイ」では、共有者のうち一人からの持分のみでも買取が可能な体制を整えており、他の共有者との調整に悩むことなく、単独での売却が実現できます。
有名義の物件をすぐに現金化したい方や、共有状態を早期に解消したい方は、ぜひお気軽に無料査定をご活用ください。
共有名義でローンは夫のみの場合によくある質問
共有名義でローンは夫のみの場合によくある質問は、以下のとおりです。
- 共有名義のローンは離婚時はどうなる?
- ローンで贈与税が発生するケースとは?
- 共同ローンの共有名義人が死んだらどうなる?
- 住宅ローンを妻が単独名義で組むことはできますか?
- 住宅ローンは旦那のみが審査するのですか?
それでは、それぞれの質問とその回答を紹介します。
共有名義のローンは離婚時はどうなる?
共有名義の住宅ローンは、離婚しても原則として返済義務がなくなりません。なぜなら、離婚はあくまで夫婦間の問題であり、金融機関とのローン契約とは無関係だからです。例えば、住宅の所有権を夫婦で共有し、住宅ローンを夫単独で契約している場合でも、離婚後に妻がその家に住み続けるとなると、夫だけが返済を続ける状況になります。逆に、夫婦が連帯債務者または連帯保証人としてローンを組んでいる場合は、離婚しても妻側に返済義務が残る可能性があります。
家の名義とローンの名義が違う場合はどうなる?
家の所有名義と住宅ローンの債務者が異なることだけで、直ちに「名義貸し」になるわけではありません。金融機関の条件を満たせば、家を夫婦の共有名義にし、住宅ローンは夫のみが契約する形もあります。例えば、妻が頭金を自己資金で負担し、その負担額に対応する持分を持つ方法です。この場合、金融機関によっては妻が担保提供者などとして手続きに加わります。住宅ローン控除は所有名義だけで決まらないため、ローンを負担していない妻は、持分があることだけでは控除を受けられません。夫についても、自分の共有持分に対応する住宅の取得対価が控除額の計算に関係します。金融機関の契約条件、実際の資金負担、登記持分をそれぞれ確認して決めることが大切です。
共同ローンの共有名義人が死んだらどうなる?
「共同ローン」が連帯債務を指すのか、ペアローンを指すのかによって扱いが異なります。連帯債務では、団信の契約内容によって死亡後の残債が変わります。例えば、フラット35では債務者が2人いる場合、通常の団信はどちらか1人が加入し、加入していない連帯債務者が死亡しても債務は弁済されません。夫婦で「デュエット」に加入していれば、どちらかが死亡した場合に残りの住宅ローンが全額弁済されます。ペアローンは夫婦が別々のローンを契約するため、一般的な団信では亡くなった人のローンが保険で弁済されても、もう一方のローンは残ります。商品によって保障内容が異なるため、団信の契約内容を確認することが大切です。不動産については、亡くなった人が所有していた持分が相続財産となり、相続手続きの対象になります。
住宅ローンを妻が単独名義で組むことはできますか?
妻が金融機関の審査基準を満たせば、妻のみを住宅ローンの債務者として契約することは可能です。夫も住宅の購入資金を負担する場合は、誰がいくら負担するのかに合わせて不動産の持分を確認します。夫が購入資金を負担しているにもかかわらず、その負担分まで妻の所有とすると、夫から妻への贈与が生じる可能性があります。反対に、夫が持分を持つ場合は、金融機関から担保提供などの手続きを求められることがあります。住宅ローンと不動産の名義を決めるときは、金融機関の条件と実際の資金負担を合わせて確認することが大切です。
住宅ローンは旦那のみが審査するのですか?
夫が単独で住宅ローンを申し込み、妻の収入を合算しない場合は、夫の収入や既存の借入状況などを中心に返済能力が審査されます。一方、妻の収入を合算する場合は、妻が連帯保証人や連帯債務者となり、妻についても金融機関所定の確認や審査が行われます。家を夫婦の共有名義にするときも、妻が担保提供者として手続きに加わる場合があります。そのため、「ローンは夫のみだから妻は一切審査や手続きに関係しない」とは限りません。利用する住宅ローンの商品と、妻が収入合算者・共有者のどちらに当たるのかを確認すると関係が明確になります。
共有名義ローンを夫のみにするかどうかはしっかりと検討しよう
家の共有名義と住宅ローンの名義は、それぞれ別に決めます。金融機関の条件を満たせば、家は夫婦の共有名義、住宅ローンは夫のみという形も可能です。
選択するときは、まず購入資金を夫婦がそれぞれいくら負担するのかを確認し、その負担に対応する持分を設定します。そのうえで、借入可能額、住宅ローン控除、団信、将来の離婚や相続まで確認すると、名義とローンの関係を整理できます。
特に、妻が頭金を負担する場合や、購入後に夫婦間で返済負担を変更する場合は、贈与税への注意が必要です。住宅ローン契約と登記、実際の資金負担の3つに食い違いが生じないよう確認することが大切です。