
 更新日: 2026.10.20 | 公開日:

について今すぐご相談できます。

住宅を購入した後に、雨漏りや構造上の欠陥などが見つかると、高額な補修費用が発生する場合があります。
このリスクに備える制度が「瑕疵保険」です。瑕疵保険は、住宅に一定の欠陥が見つかった場合に、補修費用などを補償する保険制度になります。
ただし、保険の種類によって加入条件や補償範囲が異なるため、事前に仕組みを理解しておくことが大切です。
本記事では、瑕疵保険の種類やメリット・デメリット、加入手続き、保険金請求の流れについて詳しく解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細瑕疵保険とは
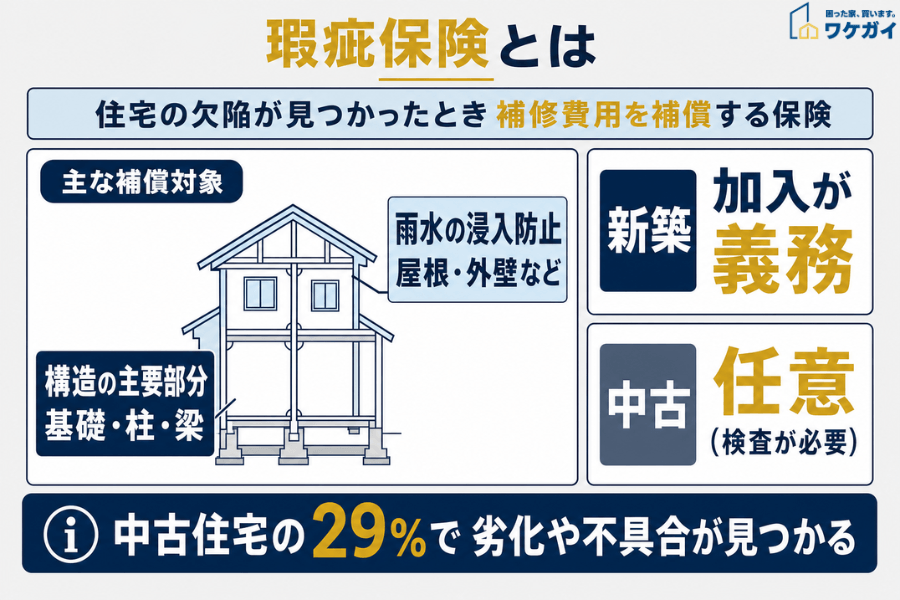
瑕疵保険とは、住宅の構造や雨漏りなどに関する欠陥が見つかった場合に、補修費用などを補償する保険制度です。
「瑕疵」とは、建物が本来備えるべき品質や性能を満たしていない状態を指します。
瑕疵保険には、新築住宅を対象とする「住宅瑕疵担保責任保険」と、中古住宅を対象とする「既存住宅売買瑕疵保険」などがあります。
いずれも国土交通大臣が指定する住宅瑕疵担保責任保険法人が取り扱っており、保険の種類によって加入条件や補償内容が異なります。
瑕疵保険が必要な理由
瑕疵保険は、住宅の購入後に欠陥が見つかった場合の補修費用などに備えるための制度です。
特に中古住宅は、築年数や維持管理の状況によって建物の状態が異なり、購入後に雨漏りや構造上の不具合が見つかる可能性があります。実際に、国土交通省の調査によると中古住宅の29%の調査対象の物件で劣化や不具合が見つかっています。
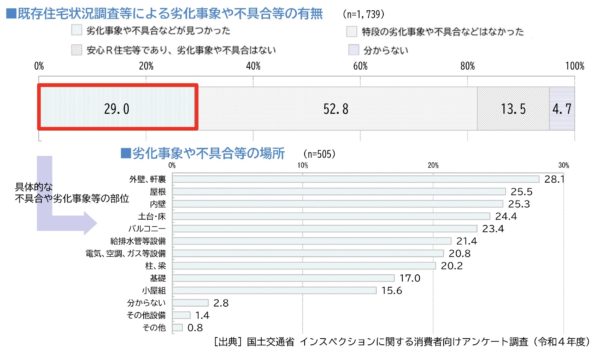
(出典:国土交通省「既存住宅状況調査、既存住宅瑕疵保険関係資料」)
新築住宅については、2009年10月に全面施行された住宅瑕疵担保履行法により、建設業者や宅建業者などに、保険加入または保証金の供託が義務付けられています。
これは、新築住宅の主要構造部分などについて、事業者が負う10年間の保証責任を確実に果たせるようにするためです。
一方、中古住宅の瑕疵保険は任意ですが、所定の検査を受け、保険の基準を満たすことで加入できます。
ただし、検査を受けたからといって、建物に欠陥がないことを完全に保証するものではありません。
瑕疵保険の対象となる部分
瑕疵保険の主な補償対象は、住宅の構造耐力上主要な部分と、雨水の浸入を防止する部分です。
具体的には、以下の箇所が該当します。
| 対象部分 | 主な箇所 |
|---|---|
| 構造耐力上主要な部分 | 基礎、柱、梁、耐力壁、床など |
| 雨水の浸入を防止する部分 | 屋根、外壁、開口部など |
例えば、建物の構造に影響する欠陥や、屋根・外壁の防水性能に関する不具合などが補償対象となります。
また、中古住宅向けの保険では、給排水管路や電気・ガス設備などを特約で補償できる商品もあります。
ただし、すべての不具合が補償されるわけではありません。加入する際は、補償範囲や保険期間、免責条件などを確認しておきましょう。
瑕疵保険の種類
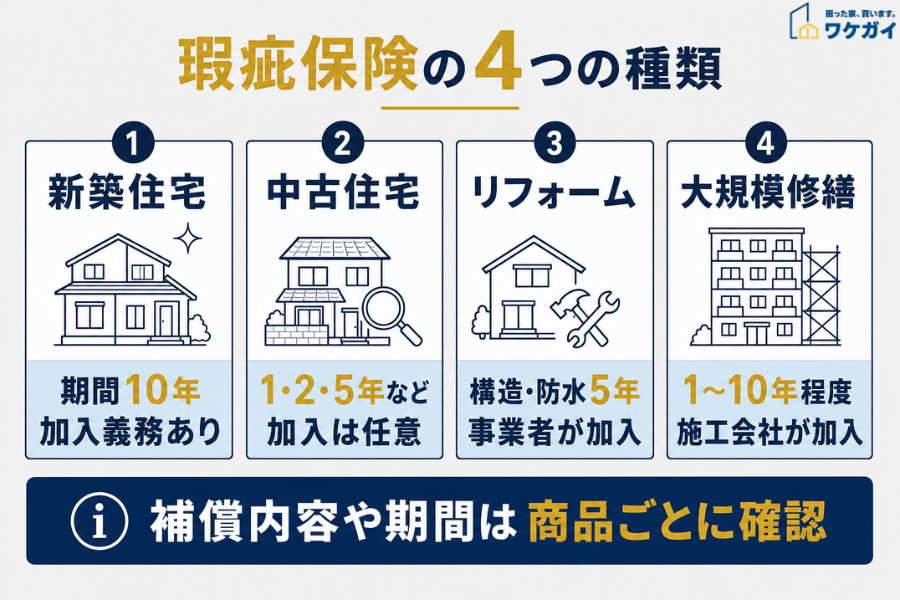
住宅の瑕疵保険には住宅の状態や工事内容に応じて、主に以下の4種類があります。
- 新築住宅の瑕疵保険
- 中古住宅の瑕疵保険
- リフォーム瑕疵保険
- 大規模修繕工事瑕疵保険
新築住宅の瑕疵保険
新築住宅を対象とする「住宅瑕疵担保責任保険」は、引き渡しから10年間、建物の構造や雨漏りなどに関する欠陥を補償する保険です。
保険金の支払い限度額は、一般的に1戸あたり2,000万円となっています。
新築住宅を供給する建設業者や宅建業者には、住宅瑕疵担保履行法により、保険加入または保証金の供託が義務付けられています。
保険に加入する場合は、基礎工事や躯体工事などの段階で現場検査が行われます。
ただし、現場検査を受けたからといって、住宅に欠陥がないことが完全に保証されるわけではありません。
中古住宅の瑕疵保険
中古住宅を対象とする「既存住宅売買瑕疵保険」は、購入後に構造上の欠陥や雨漏りなどが見つかった場合に、補修費用などを補償する保険です。
加入は任意で、保険期間は商品によって1年・2年・5年などがあり、保険金額も異なります。
また、保険に加入するには、建物の検査や一定の耐震性能など、所定の基準を満たす必要があります。
売主が宅建業者の場合は業者が加入し、個人間売買では検査事業者や仲介事業者などが加入する仕組みです。
加入条件や補償範囲は商品によって異なるため、購入前に確認しておきましょう。
リフォーム瑕疵保険
リフォーム瑕疵保険は、リフォーム工事に欠陥が見つかった場合に、補修費用などを補償する保険です。
保険法人に登録されたリフォーム事業者が加入し、工事内容に応じた検査が行われます。
保険期間は商品や工事箇所によって異なり、一般的には構造・防水部分が5年間、その他の工事部分が1年間です。
また、一定の増改築工事などでは、10年間の補償を受けられる商品もあります。
保険料や検査費用は工事内容などによって異なるため、リフォームを依頼する際は、事業者が保険に対応しているか確認しておきましょう。
大規模修繕工事瑕疵保険
大規模修繕工事瑕疵保険は、主にマンションなどの共同住宅で行う大規模修繕工事を対象とした保険です。
工事を行った外壁や防水部分、給排水設備などに欠陥が見つかった場合に、補修費用などを補償します。
保険期間は工事箇所や商品によって異なり、1〜10年程度の範囲で設定されています。
例えば、構造・防水部分は5年間、手すりなどの鉄部は2年間とする商品があり、特約によって補償期間を延長できる場合もあります。
この保険は施工会社が加入する仕組みのため、管理組合が工事業者を選ぶ際は、保険への加入可否や補償内容を確認しておくことが大切です。
瑕疵保険のメリット
瑕疵保険に加入すると、住宅の購入後に欠陥が見つかった場合の補修費用などに備えられます。
主なメリットは以下の3つです。
- 専門家による建物検査を受けられる
- 安心して売買取引を進めやすくなる
- 事業者の倒産リスクに備えられる
専門家による建物検査を受けられる
瑕疵保険に加入する際は、専門家による建物検査が行われるため、住宅の状態を確認できるというメリットがあります。
検査では、基礎や柱などの構造耐力上主要な部分や、雨水の浸入を防止する部分などを確認します。
特に中古住宅では、検査によって不具合が見つかれば、購入前に補修の必要性や費用負担について検討するきっかけになります。
ただし、検査に合格しても、建物に欠陥がないことを完全に保証するものではありません。 保険の対象となる範囲や検査内容を事前に確認しておきましょう。
安心して売買取引を進めやすくなる
瑕疵保険は、売主と買主の双方が安心して不動産取引を進めるためにも役立ちます。
買主にとっては、購入後に保険対象となる欠陥が見つかった場合、補修費用などが補償されることがメリットです。
一方、売主が補修責任を負う場合も、保険によって費用負担を軽減できる可能性もあります。
ただし、すべての欠陥が補償されるわけではなく、保険期間や支払限度額、免責条件などによって取り扱いが異なります。
加入する際は、補償内容を売主と買主の双方で確認しておきましょう。
事業者の倒産リスクに備えられる
瑕疵保険には、住宅の売主や施工会社などが倒産した場合でも、一定の補償を受けられるというメリットがあります。
通常、保険対象となる欠陥が見つかった場合は責任を負う事業者が補修を行い、その費用が保険で補償されます。
事業者が倒産するなどして補修できない場合は、住宅の購入者が保険法人に直接保険金を請求できます。
保険金の支払限度額は、新築住宅では原則2,000万円ですが、中古住宅では商品によって異なり同額ではありません。
ただし、保険金は補償対象となる費用について、契約で定められた限度額や条件に従って支払われます。
万が一の事態に備えるためにも、購入する住宅に瑕疵保険が付いているか確認しておきましょう。
瑕疵保険のデメリット・注意点
瑕疵保険は住宅購入後の不具合に備えられる制度ですが、加入する際には注意点もあります。
主なデメリット・注意点は以下の3つです。
- 加入手続きに時間がかかる場合がある
- 保険料や検査費用が発生する
- 補償される範囲が限られる
加入手続きに時間がかかる場合がある
瑕疵保険に加入するには、所定の建物検査を受け、保険の基準を満たす必要があります。
特に中古住宅では、検査によって不具合が見つかった場合、加入するために補修工事が必要になることも珍しくありません。
補修に時間がかかると、売買契約や引き渡しのスケジュールに影響する可能性もあります。
そのため、瑕疵保険への加入を検討している場合は早めに不動産会社へ相談し、検査日程や必要な手続きを確認しておきましょう。
保険料や検査費用が発生する
瑕疵保険に加入する際は、保険料に加えて建物の検査費用が発生します。
具体的な金額は以下のポイントで異なります。
- 住宅の規模
- 保険期間
- 保険商品 など
検査で不適合箇所が見つかった場合は、補修費用が追加で必要になることもあります。
なお、保険料や検査費用を売主と買主のどちらが負担するか、一律に決まっているわけではありません。
加入前に費用の総額を確認し、売主と買主の間で負担方法を取り決めておくことが大切です。
補償される範囲が限られる
瑕疵保険は、住宅に生じたすべての不具合を補償するものではありません。
基本的な補償対象は、建物の構造耐力上主要な部分と、雨水の浸入を防止する部分です。
そのため、経年劣化による不具合や通常の使用によって生じた損耗などは、原則として補償対象外となります。
また、給排水設備や電気設備などは、商品によって補償対象に含まれる場合もありますが、追加の特約が必要になることもあります。
保険期間にも制限があり、新築住宅は原則10年間、中古住宅は商品によって1年・2年・5年などに分かれます。
加入する際は、補償範囲だけでなく、保険期間や免責条件なども確認しておきましょう。
瑕疵保険の加入までの流れ
瑕疵保険の加入手続きは、新築住宅と中古住宅、保険商品によって異なります。
一般的には、以下の5つのステップで進めます。
- 手順1. 加入する保険と取扱事業者を確認する
- 手順2. 必要書類を準備して申し込む
- 手順3. 建物検査を受ける
- 手順4. 必要に応じて補修工事を行う
- 手順5. 保険証券の発行手続きを行う
手順1. 加入する保険と取扱事業者を確認する
まずは、住宅の状態や取引内容に合った瑕疵保険を確認しましょう。
瑕疵保険は、原則として保険法人に登録された事業者が申し込む仕組みです。
例えば、中古住宅の場合は、売主が宅建業者か個人かによって、保険を取り扱う事業者や加入方法が異なります。
そのため、加入を希望する場合は不動産会社などに保険の取扱状況を確認しましょう。
手順2. 必要書類を準備して申し込む
加入する保険が決まったら、必要書類を準備して申し込みます。
主な書類には、保険契約申込書や建物の図面、工事内容がわかる資料などがあります。
ただし、必要書類は保険の種類や住宅の状態によって異なり、新築住宅では原則として着工前、中古住宅では引き渡し前に申し込みが必要です。
申し込みの時期を逃さないよう、早めに取扱事業者へ確認しておきましょう。
手順3. 建物検査を受ける
保険の申し込み後は、建築士などの専門家による所定の現場検査を受けます。
検査では、基礎や柱などの構造部分や、屋根・外壁などの雨水の浸入を防止する部分を中心に確認します。
新築住宅では工事の進行に合わせて検査が行われ、中古住宅では建物の現状を調べるのが一般的です。
ただし、検査に合格しても住宅に欠陥がないことを完全に保証するものではありません。
手順4. 必要に応じて補修工事を行う
検査で保険の基準に適合しない箇所が見つかった場合は、補修工事が必要になることがあります。
例えば、雨漏りや構造上の不具合が確認された場合、必要な補修を行い、保険の基準を満たすことが求められます。
補修後に再検査が必要となる場合もあるため、費用負担や工事期間を事前に確認しておきましょう。
なお、補修の方法や実施時期は保険商品によって異なります。
手順5. 保険証券の発行手続きを行う
必要な検査などが完了したら、取扱事業者が保険証券の発行手続きを行います。
保険証券は保険契約の内容を確認するための書類であり、住宅の品質そのものを保証する証明書ではありません。
住宅の購入者には、保険に加入していることを示す「保険付保証明書」などが交付されます。
保険期間や補償範囲、保険金の請求方法などを確認し、関連書類を大切に保管しておきましょう。
瑕疵保険金請求の手順
住宅に瑕疵が見つかった場合は、保険の対象となるか確認し、適切な手順で補修や保険金請求を進めることが重要です。
一般的な流れは以下の5つのステップです。
- 手順1:不具合の発見と記録
- 手順2:事業者への連絡
- 手順3:現地調査と補修内容の確認
- 手順4:必要書類の準備と補修工事
- 手順5:保険金の請求と受け取り
それぞれ詳しく解説します。
手順1:不具合の発見と記録
住宅に不具合が見つかったら、発見した日時や状況を記録し、写真や動画で残しましょう。
例えば、雨漏りの場合は水が浸入している場所や範囲、ひび割れの場合は発生箇所や大きさなどを確認します。
記録することで保険の対象となるか判断する資料として役立ちます。
手順2:事業者への連絡
不具合を確認したら、住宅の売主や施工会社など、保険による補修対応を行う事業者へ速やかに連絡しましょう。
連絡を受けた事業者は、不具合の状況を確認し、保険法人へ報告します。
なお、事業者が倒産しているなど、補修を受けられない場合は、住宅所有者が保険法人に直接連絡し、保険金を請求できることがあります。
手順3:現地調査と補修内容の確認
事業者や保険法人によって、不具合の状況を確認するための調査が行われます。
調査では、欠陥の原因や補修方法、保険の補償対象に該当するかなどを確認します。
保険法人による現地調査が必要になる場合もあるため、事前の確認なく補修工事を進めないよう注意しましょう。
また、補修に必要な費用や工期についても、この段階で確認しておくことが大切です。
手順4:必要書類の準備と補修工事
保険金の請求に必要な書類を準備し、保険法人と補修内容を確認したうえで工事を進めます。
主に必要となる書類は以下のとおりです。
- 保険金請求書
- 不具合の状況がわかる写真
- 補修工事の見積書
- 工事内容がわかる資料
- 補修完了報告書など
ただし、必要書類や提出時期は保険商品によって異なります。
事業者や保険法人の案内に従い、必要な手続きを進めましょう。
手順5:保険金の請求と受け取り
必要な書類を提出すると、保険法人による審査を経て、保険金の支払いが決定されます。
通常は補修を担当する事業者が保険金を請求し、支払いを受ける仕組みです。
一方、事業者が倒産するなどして補修できない場合は、住宅所有者が直接保険金を受け取れることがあります。
なお、保険金の支払限度額や免責金額は、保険商品や契約内容によって異なります。
そのため、補修費用の全額が必ず補償されるわけではない点にも注意が必要です。
瑕疵保険のよくある質問
「瑕疵がある」とはどういう意味ですか?
「瑕疵(かし)がある」とは、建物が本来備えるべき品質や性能を満たしていない状態を指します。例えば、雨漏りや建物の傾き、シロアリによる構造部分の損傷などが挙げられます。なお、現在の不動産売買では、契約内容に適合していない状態を「契約不適合」と呼びます。ただし、すべての不具合が瑕疵保険の補償対象になるわけではありません。 補償の可否は保険の契約内容によって異なります。
瑕疵保険のメリットは何ですか?
瑕疵保険の主なメリットは、住宅の購入後に保険対象となる欠陥が見つかった場合、補修費用などの補償を受けられることです。また、加入時には所定の建物検査が行われるため、住宅の状態を確認する機会にもなります。売主にとっても、引き渡し後の不具合に伴う費用負担を軽減できる可能性があります。ただし、補償範囲や保険期間には制限があるため、加入前に確認しておきましょう。
瑕疵保険の費用は誰が払うのですか?
瑕疵保険の費用を最終的に誰が負担するかは、売主と買主の取り決めによって異なります。保険料や検査料は、基本的に保険を申し込む事業者が保険法人へ支払いますが、その費用を売主・買主のどちらが負担するかは一律に決まっていません。そのため、契約前に費用の総額と負担方法を確認しておくことが大切です。
住宅に瑕疵保険をかけることは義務ですか?
新築住宅と中古住宅では、瑕疵保険に関する義務が異なります。新築住宅を供給する建設業者や宅建業者には、住宅瑕疵担保履行法により、保険加入または保証金の供託が義務付けられています。一方、中古住宅の売買では瑕疵保険への加入は任意ですが購入後に見つかった欠陥への備えにつながります。
「ワケガイ」なら訳あり物件も短期で買取可能!
当社は、さまざまな事情を抱えた物件を買い取るサービス「ワケガイ」を提供しています。
共有持分や再建築不可の土地、空き家やゴミ屋敷など、通常の不動産市場では取引が難しい物件でも、独自の査定方法と豊富な経験を活かして適切な価格での買取を実現します。
とりわけ瑕疵保険が付帯している物件については、保険の継承に関する手続きも含めて丁寧にサポートいたします。
当社の専門スタッフと提携する法務の専門家が連携し、安全・確実な取引を実現します。訳あり物件にお悩みの方は、まずは無料査定からお気軽にご相談ください。
まとめ
瑕疵保険は、住宅の購入後に構造上の欠陥や雨漏りなどが見つかった場合、補修費用などを補償する制度です。
特に中古住宅では、購入後の思わぬ出費に備えられる一方、加入には建物検査や費用負担が必要となる場合があります。
また、すべての不具合が補償されるわけではないため、保険の対象範囲や期間、費用などを事前に確認することが大切です。
住宅の購入や売却を検討する際は建物の状態や修繕履歴なども踏まえ、不動産会社などの専門家に相談しながら瑕疵保険の利用を検討しましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |