
 更新日: 2026.9.27 | 公開日:

こんにちは。ワケガイ編集部です。
相続や転勤などで空き家を所有しているケースでは、使っていないにもかかわらず固定資産税がかかり続け、思った以上に負担が大きいという問題が発生します。その際に知っておくべきなのが「空き家の固定資産税の仕組み」です。
空き家の固定資産税とは、土地や建物の評価額に基づいて課される税金であり、住宅用地の特例によって大幅に軽減されている場合もあります。ただし放置すると特例が外れ、逆に税額が増えるリスクもあるのが実情です。
そこで本記事では、空き家でも固定資産税が無料にならない理由、税負担が上がる仕組み、負担を抑えるための具体的な方法について解説します。
について今すぐご相談できます。

訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細空き家でも固定資産税は無料にならない?
実際には利用していない建物であっても、固定資産税は毎年課税されます。
まずは、そもそも固定資産税とはどういう仕組みで課されるのか、そして「無料になる」と誤解されやすい理由についてみていきましょう。
固定資産税の基本的な仕組み
固定資産税は、毎年1月1日時点で土地や家屋を所有している人に課される地方税です。
土地・家屋では、原則として固定資産課税台帳に所有者として登録されている人が納税義務者となります。登記名義人が1月1日より前に亡くなっている場合は、その時点で土地や家屋を現に所有している相続人などが納税義務者になります。
税額は課税標準額に税率をかけて計算し、標準税率は1.4%です。住宅に誰も住んでいなくても、所有しているだけで固定資産税の対象になる点は変わりません。相続登記が終わっていない場合でも納税義務がなくなるわけではないため、納税通知書や自治体への現所有者の申告状況も確認しておくことが大切です。
関連記事:固定資産税を滞納するとどうなる?払えないときの対処法と対策とは
「固定資産税が無料になる」と言われる誤解の正体

固定資産税は空き家になっても無料にはならない仕組です。
空き家であることだけを理由に、固定資産税が無料になる制度はありません。
よく混同されるのが、住宅の敷地に適用される「住宅用地特例」です。小規模住宅用地では課税標準が6分の1まで軽減されますが、これは税額をゼロにする免除ではなく、課税標準を引き下げる制度です。
一方、固定資産税には自治体の条例などに基づく減免があります。災害で大きな被害を受けた場合や、生活扶助を受けている人が所有する固定資産など、一定の事情があると減免の対象になる場合があります。適用条件は自治体ごとに異なるため、「空き家だから無料になるか」ではなく、所有する不動産の所在地で利用できる減免制度があるかを確認するとよいでしょう。
関連記事:空き家の固定資産税が6倍に!? 適用される条件や対策方法を完全解説
空き家は「住宅用地の特例」で固定資産税が大幅に抑えられている
住宅の敷地には住宅用地特例があり、200㎡以下の小規模住宅用地は固定資産税の課税標準が6分の1、200㎡を超える部分の一般住宅用地は3分の1に軽減されます。
空き家でも住宅としての利用が見込まれ、管理不全空家等や特定空家等として勧告を受けていないなどの条件を満たしていれば、特例の対象になります。
ただし、「6分の1の特例が外れる=実際の固定資産税が必ず6倍になる」という計算にはなりません。住宅用地特例が外れた土地には負担調整措置があり、自治体の説明では、住宅を解体した土地の固定資産税が最大4.2倍、一般的には3.5倍程度になる例もあります。建物を解体した場合は家屋分の固定資産税がなくなるため、土地と家屋を合わせた実際の負担額は物件ごとに変わります。
「6倍」という数字は、小規模住宅用地の課税標準が6分の1になる仕組みを逆向きに比較した表現として理解し、実際の納税額は納税通知書や自治体の試算で確認することが大切です。

丸岡 智幸
代表取締役 / 株式会社ネクスウィル
これまでは空き家でも固定資産税が安かった中田さんのケースもそうですが、「住宅用地の課税標準の特例」の適用が除外されることで固定資産税などの額が最大6倍増えることになります。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
空き家を放置すると固定資産税が上がる可能性がある?
空き家は住宅用地特例によって固定資産税が大幅に軽減されていますが、これは永遠に続くわけではありません。
老朽化や管理不足が目立つと、特例が外れる可能性があり、結果として税負担が跳ね上がることがあります。ここからは、どのような場合に特例が外れ、税額が増えてしまうのかを具体的に見ていきましょう。
「特定空き家」に指定されて住宅用地特例が外れるケース
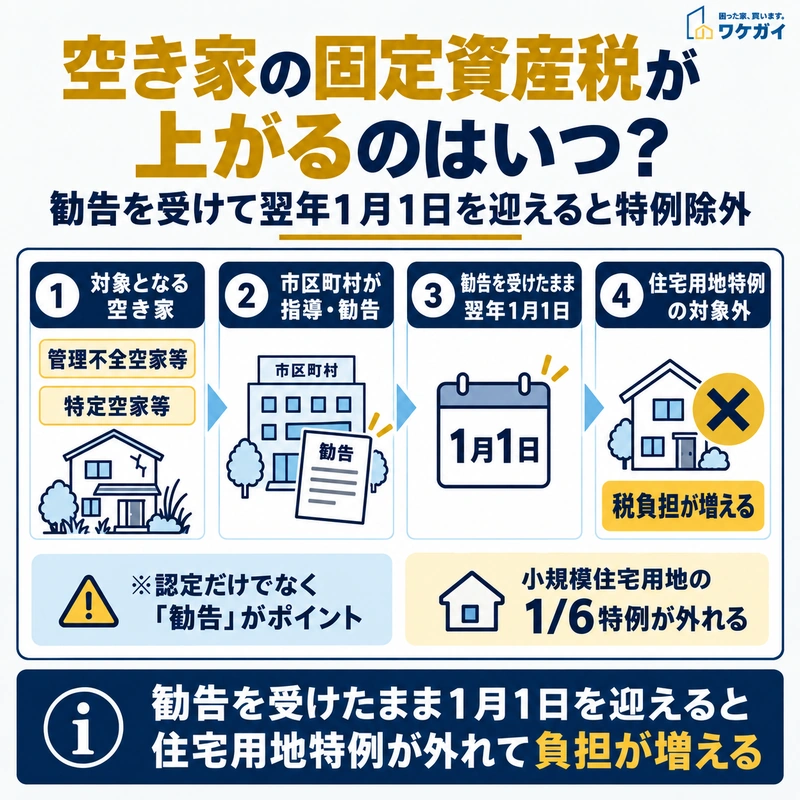
勧告を受けた状態で翌年1月1日を迎えると、住宅用地特例の対象外となり税負担が増えます。
住宅が建っている土地は、通常なら住宅用地特例により課税標準が最大6分の1まで下げられます。
しかし、建物の管理が行き届かず、屋根や壁が崩れかけているなど安全性に問題があると、市町村から「特定空き家」とみなされる場合があります。
(参考:e-Gov 法令検索「空家等対策の推進に関する特別措置法」)
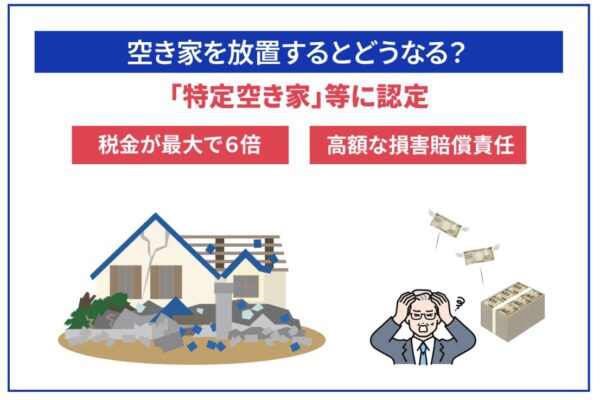
住宅用地特例が外れるのは、「特定空家等」に認定された時点とは限りません。
2023年12月施行の改正空家等対策特別措置法により、放置すれば特定空家等になるおそれがある「管理不全空家等」も制度の対象に加わりました。
管理不全空家等または特定空家等として市区町村から指導を受けても改善せず、勧告まで進むと、その敷地は住宅用地特例の対象から除外されます。勧告を受けたまま翌年1月1日の賦課期日を迎えた場合、その年度の固定資産税・都市計画税から特例が適用されません。
そのため、税負担が増えるかを確認するときは、「特定空き家に指定されたか」だけでなく、管理不全空家等を含めて勧告を受けているか、1月1日までに必要な改善が完了しているかを見る必要があります。
「特定空き家」に指定された場合のリスク
特定空家等に該当すると、市区町村から助言・指導、勧告、命令と段階的な措置を受ける可能性があります。
命令にも従わず、行政代執行が行われた場合は、除却などにかかった費用を所有者が負担することがあります。
固定資産税の住宅用地特例について重要なのは、認定そのものより「勧告」です。勧告を受けた状態が翌年1月1日まで続くと、その年度は住宅用地特例の対象外となり、土地の税負担が増えます。管理不全空家等でも同じ取扱いとなるため、特定空家等に至る前から管理状態を改善することが大切です。
更地にしてしまうと税負担が増える理由
住宅を解体して更地にすると、原則として翌年1月1日時点では住宅の敷地ではなくなるため、住宅用地特例を受けられなくなります。その結果、土地の固定資産税は上がる可能性があります。
ただし、土地の税額が一律6倍になるわけではありません。非住宅用地には負担調整措置があり、自治体の説明では、住宅を解体した土地の固定資産税は最大4.2倍、一般的には3.5倍程度になる例があります。一方、解体した家屋にかかっていた固定資産税は翌年度からなくなるため、土地と家屋を合わせた負担額は個別に確認する必要があります。
解体の判断では、解体費だけでなく、翌年度の土地の固定資産税と家屋分の減額を合わせて試算することが大切です。
空き家の固定資産税が上がらないようにするための対策
空き家の固定資産税が上がらないようにするための対策は、以下のとおりです。
- 対策①:定期的に管理・修繕を行う
- 対策②:自治体の補助制度を活用する
- 対策③:適切な管理委託や見回りサービスを利用する
- 対策④:用途変更や一時的な活用を検討する
次項より、詳しく解説します。
対策①:定期的に管理・修繕を行う
建物は人が住まなくなると傷みが早く進み、数年で屋根や外壁が劣化し始めます。
雑草や庭木も伸び放題になり、見た目の印象が悪くなるだけでなく、害虫や小動物の住みかとなることもあります。こうした状態が続けば、近隣からの苦情や自治体の調査につながり、「特定空き家」と判断される可能性が高まります。
そのため、定期的に建物の状態を確認し、必要に応じて修繕を行うことが大切です。庭木の剪定や草刈り、外壁のひび割れ補修、雨漏りの防止といった手入れをしておけば、倒壊や景観悪化を防げるでしょう。
対策②:自治体の補助制度を活用する
地域によって内容は異なりますが、屋根や外壁の修繕費の一部を補助するものや、老朽化した空き家の解体に対して一定額を支援するものなどが設けられています。
対策③:適切な管理委託や見回りサービスを利用する
放置すれば老朽化や景観悪化につながり、特定空き家に指定されて税負担が増えるリスクが高まります。そこで活用したいのが、管理会社や空き家見回りサービスです。
管理委託をすれば、建物や敷地の点検、清掃、庭木の手入れなどを専門業者が定期的に行ってくれます。郵便物の回収や換気、簡単な修繕をオプションで依頼できるサービスもあり、所有者が現地に行かなくても最低限の管理状態を維持できます。
対策④:用途変更や一時的な活用を検討する
空き家を賃貸住宅として利用したり、自宅やセカンドハウスとして実際に居住したりする方法は、放置状態を解消する手段になります。
ただし、短期間だけ人が住めば住宅用地特例を維持できると一律に判断できるわけではありません。
住宅用地に該当するかは、1月1日時点の土地・家屋の利用状況などから判断されます。また、家屋が残っていても、住宅として利用する見込みがない状態や、管理不全空家等・特定空家等として勧告を受けた敷地では、住宅用地特例が適用されない場合があります。
税負担だけを目的に形式的な利用を始めるのではなく、賃貸・居住・売却など、その空き家を今後どのように使うかを決めたうえで管理を続けることが大切です。
空き家の固定資産税を支払えない場合は何が起こる?
空き家の固定資産税を支払えない場合、以下の問題が発生します。
- 第1段階:延滞金が発生する
- 第2段階:督促や差押えが行われる
- 第3段階:強制競売にかけられる
それぞれ個別に解説します。
第1段階:延滞金が発生する
固定資産税を期限までに納付しなければ、すぐに延滞金が加算されます。
延滞金の利率は年度によって変動しますが、本税に上乗せされるため負担は時間とともに膨らんでいきます。
少額の未納であっても延滞金が積み重なると予想以上の額になり、後からまとめて支払うことが難しくなるのが特徴です。最初の一歩は小さくても、放置すれば雪だるま式に負担が増していく点に注意が必要です。
第2段階:督促や差押えが行われる
滞納が続くと、市町村から督促状が送られてきます。ここで納付が確認できなければ、財産の差押え手続きに進むことになります。
銀行口座や給与など、日常生活に直結する資産が対象となる場合も少なくありません。督促は法的手続きの前段階ですが、無視すれば強制的な差押えに移行するため、早めに対応しなければ生活に支障が及びます。
第3段階:強制競売にかけられる
差押えが不動産に及んだ場合、最終的には空き家そのものが競売にかけられることになります。
競売は通常の売却よりも価格が低くなる傾向が強く、所有者にとっては大きな損失です。
さらに競売の収益は滞納分の税金や延滞金に充てられるため、納税を後回しにした結果、資産を失ったうえに手元に残るものがほとんどないという事態もあり得ます。強制競売や差押えは単に財産を失うだけではありません。滞納者としての記録は行政に残り、社会的信用にも影響します。
金融機関との取引が難しくなる、地域社会での信頼を損なうといった問題が生じることもあります。税金の滞納は「誰にでも起こり得ること」と軽く考えがちですが、長期化すれば生活基盤そのものを揺るがしかねません。
固定資産税以外で課税されかねない空き家関連の税金
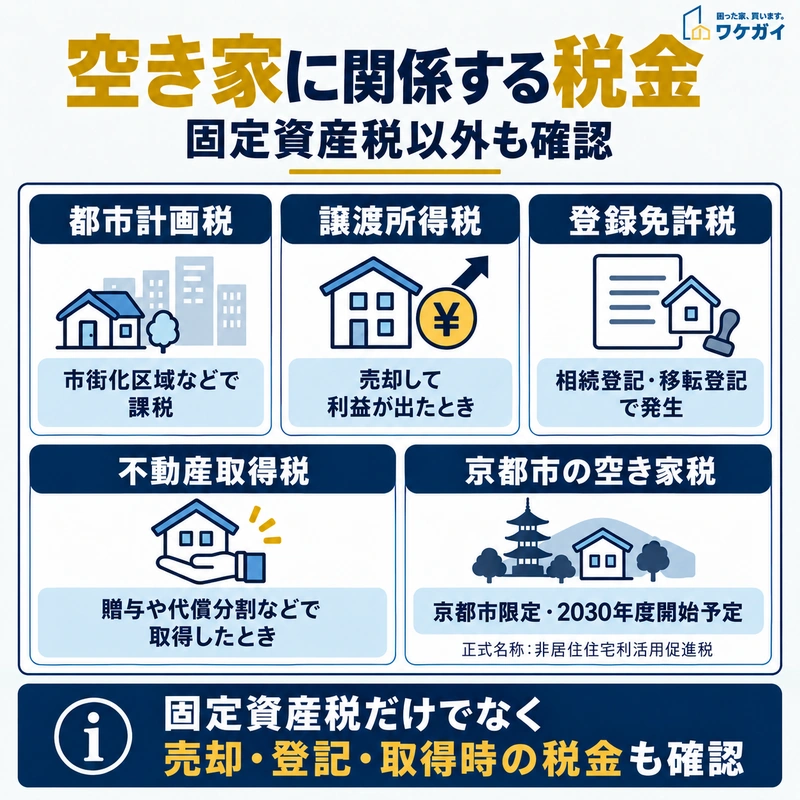
空き家では固定資産税以外にも、売却・登記・取得などの場面で税金が発生する場合があります。
固定資産税以外で課税されかねない空き家関連の税金は、次のとおりです。
- 都市計画税
- 所得税(譲渡所得税)
- 登録免許税
- 不動産取得税
上記についても、個別にみていきましょう。
都市計画税
都市計画税は、都市計画区域内にある土地や建物に対して課される地方税です。
固定資産税と一緒に納付書が届くため、区別せずに「固定資産税の一部」と捉えている人も少なくありません。
(参考:総務省「都市計画税」)
税率は市町村ごとに異なりますが、上限は0.3%とされており、多くの自治体では0.2〜0.3%の範囲で課税されています。
この税金は、都市計画事業や土地区画整理事業の費用に充てられる目的税で、土地や建物の所有者に一律で課されます。住んでいるかどうかは関係がなく、空き家であっても課税対象から外れることはありません。
所得税(譲渡所得税)
空き家を売却して譲渡益が出た場合は、譲渡所得に対して所得税・復興特別所得税と住民税がかかります。
譲渡所得は、売却代金から取得費や譲渡費用などを差し引いて計算します。
相続した空き家には、一定の要件を満たすと譲渡所得から最高3,000万円を控除できる特例があります。適用期限は2027年12月31日までで、2024年1月1日以後の譲渡では、対象となる相続人が3人以上いる場合の控除上限は1人あたり2,000万円です。
家屋の建築時期や相続後の利用状況、売却時期など複数の要件があるため、売却前に適用可否を確認するとよいでしょう。
関連記事:都市計画税とは?固定資産税との違いや計算方法、減免措置などをわかりやすく解説
登録免許税
空き家を処分する際には、名義の変更や権利関係の整理が必要になります。
そのときに発生するのが登録免許税です。相続登記をする場合、土地や建物の固定資産税評価額に税率0.4%をかけた額が課税されます。
(参考:国税庁「登録免許税のあらまし」)
抵当権抹消や所有権移転登記でも一定の税額が定められており、司法書士へ依頼する手数料と合わせると数万円単位の出費になることが少なくありません。空き家を相続したものの登記を放置しているケースは多いのですが、売却や寄付といった手続きを進めるには名義を明確にする必要があります。
不動産取得税
不動産取得税は、土地や家屋を取得した人に課される都道府県税です。
売買だけでなく贈与による取得も原則として課税対象となり、有償か無償か、登記したかどうかだけで課税の有無は決まりません。一方、相続による取得は原則として非課税です。
2027年3月31日までに取得した土地と住宅用家屋には税率3%の特例があり、非住宅用家屋は4%です。さらに、同日までに取得した宅地等は、課税標準となる価格が2分の1になります。住宅や住宅用土地には別の軽減制度が適用できる場合もあります。
代償分割や遺贈などは取得の形によって取扱いが変わるため、具体的な取得方法が決まっている場合は、不動産所在地を管轄する都道府県税事務所で確認するとよいでしょう。
空き家税(※京都市限定)
京都市では、固定資産税とは別に「非居住住宅利活用促進税」の導入が決まっています。
課税開始は2026年度ではなく、システム開発の影響による延期を経て、2026年9月時点では2030年度からの予定です。2030年1月1日時点の利用状況を基に課税されます。
対象となるのは、京都市の市街化区域内にある、生活の本拠として利用する人がいない非居住住宅です。ただし、導入当初5年間は家屋の固定資産評価額が100万円未満の住宅が免税点となるほか、事業利用や、一定の条件を満たす賃貸・売却予定の住宅などは課税免除の対象になります。
税額は、家屋の固定資産評価額に0.7%をかける「家屋価値割」と、土地の1㎡当たり固定資産評価額・家屋の延べ床面積・税率を用いる「立地床面積割」の合計で計算します。
固定資産税の支払い負担が重たい空き家を売却する方法
固定資産税の支払い負担が重たい空き家を売却する方法は、以下のとおりです。
- 不動産仲介を通じて売却する
- 不動産買取業者に直接売却する
- 空き家バンクや自治体制度を活用する
それぞれ特徴や向き不向きがありますので、しっかりと把握しておきましょう。
不動産仲介を通じて売却する
もっとも一般的なのは、不動産会社に仲介を依頼して市場に出す方法です。仲介会社は広告や内覧対応を行い、買い手を探してくれます。
この方法の最大の利点は、市場価格に近い金額で売却でき可能性がある点です。立地や状態が良ければ相場通り、あるいはそれ以上で売れることもあります。一方で、買い手が見つかるまで時間がかかるのが難点です。数か月から1年以上かかる場合もあり、その間は固定資産税や管理費がかかり続けます。
さらに、売却が成立した際には仲介手数料が発生し、売却益から差し引かれる点も考慮する必要があります。じっくり時間をかけても高値で売りたい場合に向いた方法です。
不動産買取業者に直接売却する
早期に現金化したい場合は、不動産買取業者に直接売却する方法が有効です。
仲介のように買い手を探す必要がなく、業者が直接買い取ってくれるため、手続きがスピーディーに進みます。数週間以内に現金化できるケースもあり、固定資産税の負担から早く解放されたい人には適した選択肢といえます。
デメリットは、相場より売却価格が低くなりやすい点です。業者は再販売を前提に買い取るため、利益分を差し引いた価格が提示されることになります。それでも、売却までの時間や手間を大幅に省けるため、急いで手放したい場合や老朽化が進んで市場で売れにくい物件には向いています。
固定資産税の負担から早く解放されたいなら、まずは空き家の簡易査定ができるので以下より試してください。

空き家バンクや自治体制度を活用する
もう一つの方法が、自治体が運営する空き家バンクを通じて売却することです。
これは、空き家を活用したい移住希望者や地域の団体などに情報を提供し、マッチングを行う仕組みです。
登録自体は無料でできる自治体が多く、地元に移住促進のニーズがあればスムーズに売却が進む可能性があります。
ただし、空き家バンクを利用する場合は、価格が相場より低く設定されることが多く、高値で売れるとは限りません。また、自治体によって取り扱いの丁寧さやマッチング実績に差があるため、利用前に仕組みや条件を確認しておく必要があります。
固定資産税の支払いが負担になっている空き家は「ワケガイ」が買い取ります!
当社(株式会社ネクスウィル)は、訳あり不動産の買取に特化したサービス「ワケガイ」を提供しています。
一般的に売却が難しいとされる空き家や共有持分、再建築不可の土地、事故物件まで幅広く対応しており、これまで全国各地で多くの実績を積み重ねてきました。
仲介では買い手が見つからず時間がかかるケースでも、ワケガイでは当社が直接買主となるため、短期間での現金化が可能です。
現状のまま引き取れる点も強みで、片付けや修繕に頭を悩ませる必要はありません。相続や管理の負担でお困りの方も、まずはお気軽に無料査定をご活用ください。
固定資産税の負担にお悩みで売却をお考えなら、まずは空き家の簡易査定ができるので以下より試してください。
空き家の固定資産税が無料になるかについてよくある質問
空き家の固定資産税が無料になるかについてよくある質問は、以下のとおりです。
- 空き家の固定資産税は免除・無料になりますか?
- 家をタダであげる場合、贈与税はかかりますか?
- 住んでいない家にも固定資産税はかかりますか?金額はいくらですか?
- 空き家の固定資産税が4倍になるのはいつからですか?
それでは、それぞれの質問とその回答を紹介します。
空き家の固定資産税は免除・無料になりますか?
空き家であることだけを理由に、固定資産税が免除・無料になることはありません。住宅用地特例によって土地の課税標準が最大6分の1まで軽減される場合がありますが、これは免除ではなく軽減です。一方、災害で大きな被害を受けた場合や生活扶助を受けている場合など、自治体の条例に基づく減免が利用できることがあります。対象や申請期限は自治体ごとに異なるため、所在地の市区町村で確認するとよいでしょう。
家をタダであげる場合、贈与税はかかりますか?
対価を受け取らずに不動産を渡すと、受け取った人に贈与税がかかる可能性があります。暦年課税では、1年間に受けた贈与財産の合計額から110万円の基礎控除を差し引いて税額を計算します。不動産の贈与では、贈与税だけでなく不動産取得税や所有権移転登記の登録免許税も確認が必要です。「タダで譲る=税金もかからない」とは限らないため、譲渡前に受贈者側の税負担まで試算しておくとよいでしょう。
住んでいない家にも固定資産税はかかりますか?金額はいくらですか?
誰も住んでいない家でも、原則として固定資産税はかかります。税額は土地・家屋の課税標準額や税率、住宅用地特例の適用状況などで決まるため、「空き家なら年間10万円前後」のように一律の金額では示せません。最も確実なのは、毎年届く納税通知書と課税明細書を確認する方法です。相続後で名義変更が終わっていない場合も納税義務がなくなるわけではないため、誰が納税義務者になっているかも合わせて確認するとよいでしょう。
空き家の固定資産税が4倍になるのはいつからですか?
固定資産税が一律に4倍になる制度はありません。管理不全空家等または特定空家等として勧告を受け、その状態が改善されないまま翌年1月1日を迎えると、その年度から住宅用地特例が適用されなくなります。税額の増え方は土地の評価額や負担調整措置、都市計画税の有無などによって変わります。自治体の例では、200㎡以下の小規模住宅用地で固定資産税・都市計画税を合わせて約3〜4倍、土地の固定資産税だけでは最大4.2倍程度となる説明があります。「6倍」は小規模住宅用地の課税標準が6分の1になる制度を単純に逆算した表現であり、実際の納税額が必ず6倍になる意味ではありません。
まとめ
空き家は利用していなくても固定資産税の対象となり、放置すれば軽減特例が外れて負担が増えることもあります。
延滞すれば督促や差押えに至る可能性もあり、所有し続ける以上は必ず向き合うべき課題です。
税額を抑えるには、住宅用地の特例を維持するよう管理を怠らず、自治体の補助制度を上手に活用する。その上で、場合によっては活用や処分の道を検討することが実践的な対策となります。
単に「いつか何とかしよう」と放置するのではなく、今できる対策を一つずつ実行して、将来的な負担を減らす行動を取りましょう。