
 更新日: 2026.10.11 | 公開日:
について今すぐご相談できます。

空き家の売却は、維持管理の負担から抜け出す上で有効な手段ですが、物件売却の結果として確定申告が必要になる可能性があります。
もし確定申告を怠れば、罰則が適用されることが懸念されかねないため、留意が必要。
今回の記事では、空き家の売却で確定申告が求められるケースや、申告の手順を解説します。空き家売却を検討されている方は、ぜひお役立てください。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細空き家売却では確定申告が必要?
空き家を売却して譲渡所得(利益)が発生した場合は、原則として確定申告が必要です。
譲渡所得は売却代金そのものではなく、売却価格から取得費や譲渡費用を差し引いて計算します。
例えば、空き家を2,000万円で売却しても、取得費と譲渡費用の合計が2,000万円以上であれば、譲渡所得は発生しません。このように利益が出なかった場合、空き家の売却に関する確定申告は原則として不要です。
ただし、居住用財産の3,000万円特別控除や相続空き家の特例を利用して税額をゼロにする場合は、特例の適用を受けるために確定申告を行う必要があります。
また、売却によって損失が発生した場合、一定の要件を満たすマイホームの譲渡損失については、給与所得などとの損益通算や繰越控除が認められることがあります。一般的な空き家の売却損失は、給与所得などと自由に損益通算できるわけではありません。
まずは売却価格、取得費、譲渡費用を整理して譲渡所得を計算し、適用できる特例があるか確認することが大切です。
(参照:国税庁「不動産等を売却した方へ」)
関連記事:田舎の空き家は売却可能?押さえておくべきポイントを徹底解説
空き家売却で確定申告を怠るとどうなる?
空き家の売却によって確定申告の義務が生じたにもかかわらず、期限内に申告しなかった場合は、本来納める税金に加えて、無申告加算税や延滞税が課される可能性があります。
無申告加算税は、申告期限を過ぎた後の対応状況によって税率が異なります。2024年1月1日以後に法定申告期限が到来する所得税について、税務調査後に期限後申告をした場合や、税務署による決定を受けた場合は、原則として次の税率が適用されます。
| 納付すべき税額の区分 | 無申告加算税率 |
|---|---|
| 50万円以下の部分 | 15% |
| 50万円超300万円以下の部分 | 20% |
| 300万円を超える部分 | 30% |
一方、税務署から調査の事前通知を受ける前に自主的に期限後申告をした場合、無申告加算税は原則5%です。事前通知後であっても、調査による決定を予知する前に申告した場合は、原則として50万円以下の部分が10%、50万円超300万円以下の部分が15%、300万円超の部分が25%になります。
一定の要件を満たせば無申告加算税が課されない場合もありますが、過去の無申告などによって加算措置が適用されることもあります。
延滞税は、納期限までに税金を納付しなかった場合に、原則として納期限の翌日から納付日までの期間に応じて発生する税金です。
確定申告を忘れたことだけで直ちに刑事上の脱税と判断されるわけではありません。ただし、意図的に所得を隠すなどの行為があれば、より重大な問題につながる可能性があります。
申告漏れに気づいた段階で自主的に期限後申告を行うことで、無申告加算税の負担を抑えられる場合もあるため、早めの対応が重要です。
(参照:国税庁「No.2024 確定申告を忘れたとき」)
空き家を売却した際の譲渡所得税の計算方法
ここからは空き家を売却した際の譲渡所得税の計算方法を解説します。具体的には、次のとおり。
- ①:譲渡所得の算出
- ②:各種控除額を差し引く
- ③:譲渡所得税額を算出する
以下より、詳しく解説します。
①:譲渡所得の算出
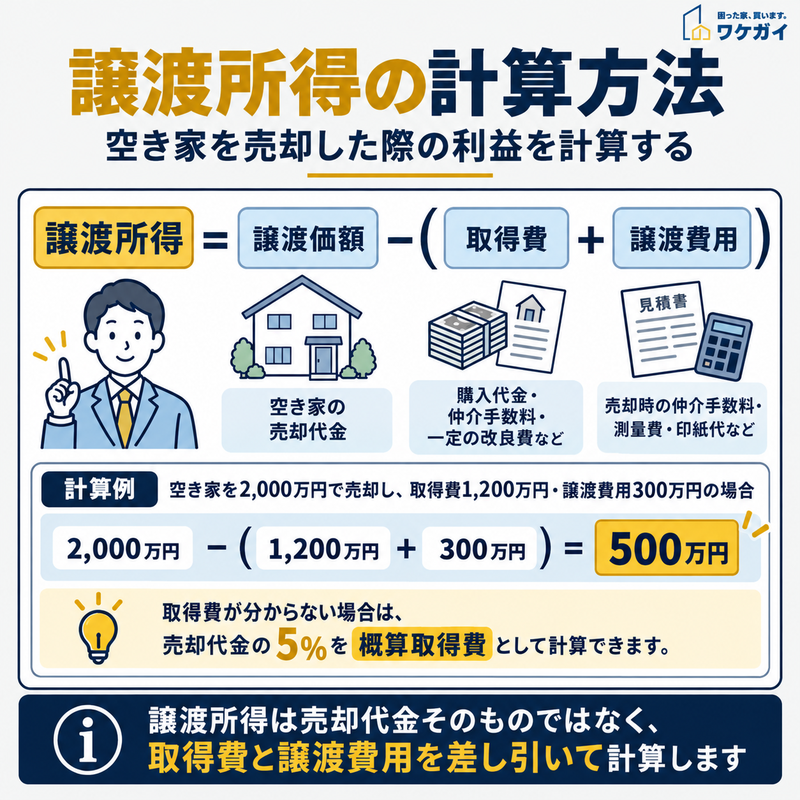
譲渡所得は売却代金から取得費と譲渡費用を差し引いて計算します。取得費が分からない場合は概算取得費も利用できます。
空き家を売却した際の譲渡所得は、次の計算式で求めます。
譲渡所得=譲渡価額-(取得費+譲渡費用)
譲渡価額は空き家の売却代金です。取得費には、土地や建物の購入代金、購入時の仲介手数料、購入後に支出した一定の改良費などが含まれます。
建物については、購入代金や建築費をそのまま取得費にできるわけではありません。所有期間中の減価償却費相当額を差し引いた金額を使用します。
譲渡費用は、空き家を売却するために直接かかった費用です。売却時の仲介手数料や測量費、売買契約書の印紙代などが該当し、土地を売るために建物を取り壊した場合は、その取壊し費用も含まれることがあります。
相続や贈与によって取得した空き家については、原則として被相続人や贈与者の取得費を引き継ぎます。そのため、相続時の不動産評価額をそのまま取得費として使用するわけではありません。
また、取得費が分からない場合や、実際の取得費が売却代金の5%を下回る場合は、売却代金の5%を概算取得費として計算することができます。
例えば、売却代金が2,000万円で取得費を確認できない場合、100万円を概算取得費として計上できます。ただし、概算取得費を使用すると、実際の取得費を使用する場合よりも譲渡所得が大きくなることがあります。そのため、購入時の契約書や領収書などを確認しておくことが大切です。
(参照:国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」)
②:各種控除額を差し引く
空き家の売却時に受けられる控除に関して前述しましたが、具体的な計算では「譲渡所得 - 各種控除額」の金額が税の対象となります。
これらの控除を上手く利用することで、税負担を軽減することが可能ですので、適切に利用しましょう。
③:譲渡所得税額を算出する
空き家の売却によって発生した譲渡所得には、原則として申告分離課税が適用されます。給与所得や事業所得などとは分けて税額を計算する方式です。
税額を求める際は、譲渡所得から適用可能な特別控除額を差し引き、課税譲渡所得を計算します。
課税譲渡所得=譲渡所得-特別控除額
そのうえで、所有期間に応じた税率を適用します。長期譲渡所得と短期譲渡所得の区分は、空き家を売却した年の1月1日時点で所有期間が5年を超えているかどうかによって決まります。
一般的な税率は次のとおりです。
| 区分 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 短期譲渡所得(5年以下) | 30% | 0.63% | 9% | 39.63% |
| 長期譲渡所得(5年超) | 15% | 0.315% | 5% | 20.315% |
復興特別所得税は、所得税額に2.1%を乗じて計算します。上表の合計税率は、その割合を含めたものです。
例えば、特別控除を差し引いた後の課税譲渡所得が1,000万円で、長期譲渡所得の税率が適用される場合、所得税・復興特別所得税・住民税の合計は203万1,500円となります。
なお、相続した空き家の所有期間は、原則として被相続人が取得した日を起点として計算します。相続してから5年以内に売却した場合でも、必ず短期譲渡所得になるわけではありません。
実際の税額は、特別控除や軽減税率の適用状況によって変わるため、まず課税譲渡所得と所有期間を確認する必要があります。
(参照:国税庁「No.3208 長期譲渡所得の税額の計算」)
(参照:国税庁「No.3211 短期譲渡所得の税額の計算」)
空き家の確定申告で使える特例とは
空き家売却にかかる確定申告では、以下の特例も活用しましょう。
- 3000万円特別控除
- 所有期間10年超の軽減税率特例
- 相続した空き家に対する特例
以下より、それぞれ個別に解説します。
3000万円特別控除
以前自分が住んでいた空き家を売却する場合は、一定の要件を満たすことで、譲渡所得から最大3,000万円を差し引ける「居住用財産を譲渡した場合の3,000万円の特別控除」を利用できます。
この特例は所有期間の長さにかかわらず適用できるため、短期間の所有であっても要件を満たせば控除を受けられます。
主な適用要件は次のとおりです。
- 自分が現在住んでいる家、または以前住んでいた家を売却すること
- 以前住んでいた家の場合、住まなくなった日から3年を経過する日の属する年の12月31日までに売却すること
- 親子や夫婦など、特別な関係にある人への売却ではないこと
- 売却した年の前年・前々年に、同じ特例や所定の譲渡損失の特例を利用していないこと
- マイホームの買換え・交換など、併用できない特例を利用していないこと
特に注意したいのは、売却期限が単純な「転居から3年以内」ではない点です。例えば、2024年4月に住まなくなった家であれば、原則として2027年12月31日までの売却が対象になります。
また、家屋を取り壊して土地だけを売却する場合は、取壊しから1年以内に売買契約を締結することなど、追加の要件があります。
この特例は、所有者本人が居住していた家屋などを対象とする制度です。相続によって取得した空き家については、別に設けられた「相続した空き家に対する特例」の適用要件を確認する必要があります。
なお、所有期間10年超の軽減税率の特例とは、要件を満たせば併用できます。控除によって課税譲渡所得がゼロになる場合でも、適用を受けるためには確定申告が必要です。
(参照:国税庁「No.3302 マイホームを売ったときの特例」)
関連記事:空き家の特別控除とは?3,000万円控除が可能な特例について徹底解説
所有期間10年超の軽減税率特例
以前自分が住んでいた空き家について、売却した年の1月1日時点で家屋と敷地の所有期間がともに10年を超えている場合は、一定の要件を満たすことで「軽減税率の特例」を利用できます。
この特例は、通常の長期譲渡所得に適用される所得税率15%を、課税譲渡所得の一定部分について10%に引き下げる制度です。
具体的な所得税の計算方法は次のとおりです。
| 課税長期譲渡所得 | 所得税額 |
|---|---|
| 6,000万円以下 | 課税長期譲渡所得×10% |
| 6,000万円超 | (課税長期譲渡所得-6,000万円)×15%+600万円 |
このほかに、復興特別所得税と住民税も発生します。
ただし、所有期間が10年を超えているだけでは特例を利用できません。対象は原則として自分が住んでいたマイホームなどの居住用財産であり、売却先や過去の特例利用状況などにも要件があります。
例えば、親から相続した空き家を所有していても、自分の居住用財産に該当しなければ、単に所有期間が10年を超えていることを理由に軽減税率を利用することはできません。
また、居住用財産の3,000万円特別控除と軽減税率は併用できるため、両方の適用要件を満たす場合は、先に3,000万円特別控除を差し引いた課税譲渡所得に軽減税率を適用します。
(参照:国税庁「No.3305 マイホームを売ったときの軽減税率の特例」)
相続した空き家に対する特例
親などが亡くなったことによって相続した空き家を売却する場合、一定の要件を満たせば、譲渡所得から最大3,000万円を控除できる「被相続人の居住用財産(空き家)を売ったときの特例」が適用されます。
ただし、2024年1月1日以後の譲渡について、対象となる家屋と敷地等を相続または遺贈によって取得した相続人が3人以上いる場合は、控除限度額が1人あたり2,000万円となります。
特例の適用対象となる家屋には、主に次の要件があります。
- 1981年(昭和56年)5月31日以前に建築された家屋であること
- 区分所有建物登記がされている建物ではないこと
- 相続開始の直前に、原則として被相続人以外の人が居住していなかったこと
- 相続開始から売却まで、原則として事業用・貸付用・居住用として使用されていないこと
被相続人が生前に老人ホーム等へ入所していた場合でも、要介護認定等を含む一定の条件を満たせば、特例の対象になることがあります。
また、売却方法についても条件があり、主に次のいずれかに該当する必要があります。
- 家屋が所定の耐震基準を満たした状態で売却する
- 家屋を取り壊した後に、その敷地を売却する
- 2024年1月1日以後の譲渡について、売却した年の翌年2月15日までに家屋の耐震改修または取壊しを完了する
3つ目の方法では、売却後に買主が耐震改修や取壊しを行う場合も対象となり得ます。そのため、旧耐震基準で建てられた家屋であっても、所定の条件を満たせば特例を利用できます。
さらに、次の条件にも注意が必要です。
- 相続開始の日から3年を経過する日の属する年の12月31日までに売却すること
- 売却代金が1億円以下であること
- 親子や夫婦など、特別な関係にある人への売却ではないこと
- 同じ不動産について、併用できない他の譲渡所得の特例を利用していないこと
売却代金が1億円以下かどうかの判定では、一定期間内に分割して売却した部分や、他の相続人が売却した部分の代金を合算する場合もあります。
また、特例の適用期限は2027年12月31日までです。相続から3年以内に売却したとしても、この適用期限やその他の条件を満たしていなければ控除は利用できません。
特例を受けるためには、確定申告の際に「被相続人居住用家屋等確認書」などの必要書類を提出します。売却前に適用要件を確認し、耐震改修や取壊しが必要な場合は、その実施時期と申告に必要な証明書類まで把握しておくことが重要です。
(参照:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」)
空き家を売却した際の確定申告で必要な書類は?
空き家の売却によって譲渡所得を申告する場合は、確定申告書に加えて、譲渡所得の計算内容を記載した明細書などを準備します。
主な書類は次のとおりです。
| 書類 | 用途・確認事項 |
|---|---|
| 確定申告書第一表・第二表 | 年間の所得や所得控除、税額などを申告する |
| 確定申告書第三表(分離課税用) | 土地・建物の譲渡所得を他の所得と分けて申告する |
| 譲渡所得の内訳書(土地・建物用) | 売却代金、取得費、譲渡費用などを計算する |
| 売却時・購入時の売買契約書 | 売却価格や取得費を確認する |
| 仲介手数料などの領収書 | 取得費や譲渡費用の金額を確認する |
売買契約書や領収書は、譲渡所得の計算根拠として保管する資料です。通常の譲渡所得の申告で、すべての契約書や領収書の写しを一律に添付しなければならないわけではありません。
一方、3,000万円特別控除などの特例を利用する場合は、通常の申告書類に加えて、適用要件を証明する書類が必要になります。
特に、相続した空き家の3,000万円特別控除を利用する場合は、売却方法に応じて主に次の書類を用意します。
- 被相続人居住用家屋等確認書
- 相続による取得や建築年月日などを確認できる登記事項証明書等
- 売却代金が1億円以下であることを確認できる売買契約書の写しなど
- 家屋を耐震改修して売却する場合の耐震基準適合証明書など
- 売却後に耐震改修や取壊しを行う場合、その完了を証明する書類
必要書類は売却した家屋の状態や特例の適用方法によって異なります。また、登記事項証明書は、所定の不動産番号等を記載した明細書を提出することで添付を省略できる場合があります。
確定申告書や譲渡所得の内訳書は国税庁のウェブサイトから入手でき、オンラインで申告書を作成することも可能です。
(参照:国税庁「確定申告書等の様式・手引き等」)
空き家売却にかかる確定申告の流れ
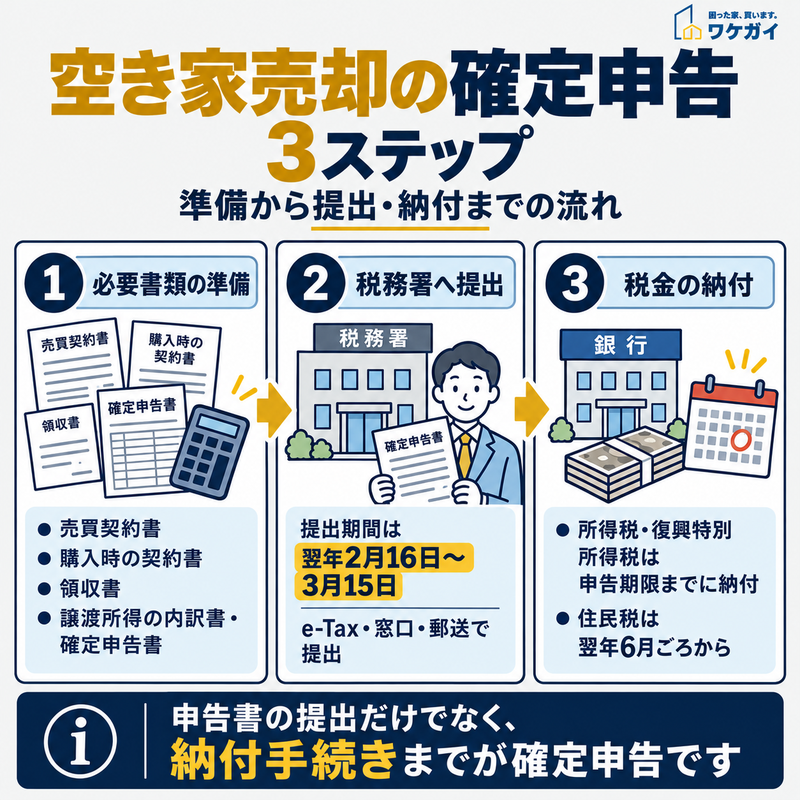
空き家売却の確定申告は、必要書類の準備、申告書の提出、税金の納付という順序で行います。
空き家売却を行った際には、以下の手順で確定申告を行いましょう。
- Step1.必要書類の準備
- Step2.税務署への書類の提出
- Step3.納付
次項より個別に解説します。
Step1.必要書類の準備
空き家売却の確定申告では、最初に売却価格、取得費、譲渡費用が分かる資料を整理します。
売却時の売買契約書だけでなく、購入時の契約書や仲介手数料の領収書なども確認し、譲渡所得の計算に必要な金額をまとめておきます。
相続した空き家の場合は、被相続人が購入した際の資料が残っていないことも考えられます。取得費が不明な場合は概算取得費を使用できますが、実際の取得費を確認できれば税負担が軽くなる可能性もあるため、古い契約書や関連資料を探しておくとよいでしょう。
必要な金額を整理できたら、「譲渡所得の内訳書(土地・建物用)」を作成し、確定申告書第一表・第二表・第三表へ反映します。
3,000万円特別控除などの特例を利用する場合は、通常の申告書類に加えて特例専用の証明書類も必要です。特に「被相続人居住用家屋等確認書」は空き家の所在地を管轄する市区町村から交付を受けるため、交付申請に必要な資料も事前に確認しておきます。
(参照:国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」)
Step2.税務署への書類の提出
空き家を売却した際の確定申告は、原則として売却した年の翌年2月16日から3月15日までに行います。
申告期限が土日祝日に当たる場合は、翌営業日が期限となります。
例えば、2026年中に空き家を売却し、譲渡所得の確定申告が必要になった場合、原則として2027年2月16日から3月15日までに申告します。
申告書の提出方法には、主に次の3つがあります。
- e-Taxによるオンライン申告
- 税務署の窓口への持参
- 税務署への郵送
e-Taxを利用する場合は、国税庁の「確定申告書等作成コーナー」で必要事項を入力して申告書を作成できます。マイナンバーカードと対応するスマートフォンがあれば、専用のICカードリーダライタを使わずに申告することも可能です。
郵送する場合は、提出先の税務署に申告書類を送付します。郵便または信書便として提出した場合、原則として通信日付印の日付が提出日となるため、期限内に差し出す必要があります。
なお、一定の還付申告は通常の確定申告期間より前から提出できる場合もあります。譲渡所得が発生している場合や特例を利用する場合は、対象となる年分の提出期限を確認し、余裕をもって申告手続きを進めることが大切です。
Step3.納付
確定申告によって納付する所得税と復興特別所得税は、原則として確定申告の法定申告期限までに納めます。
申告書を提出するだけで納税が完了するわけではないため、納付手続きも忘れずに行う必要があります。
納付方法には、金融機関や税務署の窓口での納付のほか、口座振替による振替納税や、インターネットを利用したキャッシュレス納付などがあります。
振替納税を利用する場合は、通常の納期限とは異なる振替日が設けられます。納付方法によって実際の支払日が変わるため、申告する年分の納付期限を確認しておきましょう。
一方、住民税は所得税とは納付時期が異なります。一般的には売却した翌年の6月ごろから課税され、普通徴収の場合は自治体から送付される納税通知書に従って納めます。
普通徴収の納期は年4回に分かれる自治体が多いものの、具体的な納付月や期限は自治体によって異なります。また、給与所得者の場合は給与からの特別徴収となる場合もあります。
所得税と住民税では納付先や納付時期が異なるため、それぞれの案内を確認して資金を確保しておくとよいでしょう。
(参照:国税庁「税金の納付」)
空き家の悩みを解決する「ワケガイ」の空き家買取サービス
本ブログで情報発信を行っている「ワケガイ」は、訳あり物件を積極的に買い取っている専門業者です。
運営を行っている株式会社ネクスウィルは、マネーコンサルティングを行っている企業であるため、問い合わせからのスピード買取がポイントとなります。
最短1日で最大3億円の一括支払いも可能であり、弁護士や司法書士などの専門家と連携した法的な手続きも対応できます。
「ご依頼主さまの想い出の詰まった空き家を、再び市場に戻すこと」を理念としており、空き家が共有持分や再建築不可物件であっても全国どこでもオンラインで買取可能です。
その後の確定申告に関する疑問についても専門的な立場からお答え可能ですので、お気軽にご相談ください。
まずは空き家の簡易査定ができるので以下より試してください。

空き家売却の確定申告についてよくある質問
空き家売却の確定申告についてよくある質問は、以下のとおりです。
- 空き家を売ると税金はいくらかかりますか?
- 3,000万円控除で税額が0円になっても確定申告は必要ですか?
それでは、それぞれの質問とその回答を紹介します。
空き家を売ると税金はいくらかかりますか?
空き家の売却で発生する税額は、売却価格から取得費と譲渡費用を差し引いた譲渡所得、所有期間、特例の適用状況によって決まります。例えば、課税譲渡所得が1,000万円で長期譲渡所得に該当する場合、通常の税率20.315%を適用すると、所得税・復興特別所得税・住民税の合計は203万1,500円です。一方、短期譲渡所得の場合は税率が39.63%となるため、同じ課税譲渡所得1,000万円でも税額の合計は396万3,000円になります。ただし、3,000万円特別控除などの適用によって課税譲渡所得が減少すれば、税負担も軽くなります。実際の税額を知るには、売却代金だけでなく、取得費や譲渡費用、所有期間を確認する必要があります。
3,000万円控除で税額が0円になっても確定申告は必要ですか?
空き家を売却して譲渡所得が発生し、3,000万円特別控除を適用した結果、納税額が0円になる場合でも、特例を受けるためには確定申告が必要です。以前自分が住んでいたマイホームの3,000万円特別控除と、相続した空き家に対する特別控除は別の制度ですが、いずれも適用要件を満たしたうえで、必要書類を添えて確定申告することが求められます。そのため、売却益が控除額以下であることだけを理由に申告を省略せず、利用する特例と必要書類を確認しておくことが大切です。
まとめ
空き家を売却して得た譲渡所得がプラスとなった場合、確定申告を行ったうえで譲渡所得税を納めなければなりません。
空き家売却における確定申告でも、様々な書類を用意する必要があります。節税に繋げるために各種控除を活用することも勘案すれば、早い段階からの準備が求められるでしょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |