 更新日: 2026.9.6 | 公開日:

について今すぐご相談できます。

離婚に伴う財産分与の際、不動産の評価をめぐって夫婦間で意見が食い違うケースがよくあります。
このような場合、公平な分割が難しくなり、離婚協議が長引いたり、将来的なトラブルの種になったりする問題が発生します。その際に重要となるのが、財産分与における適切な不動産評価です。
財産分与における不動産評価とは、離婚時に夫婦の共有財産である不動産の価値を、公平かつ正確に算定することです。
これにより、双方が納得できる形で財産を分割し、円滑な離婚手続きを進めることができます。そこで本記事では、財産分与における不動産評価の方法や注意点について詳しく解説します。
財産分与における不動産評価の重要性とは
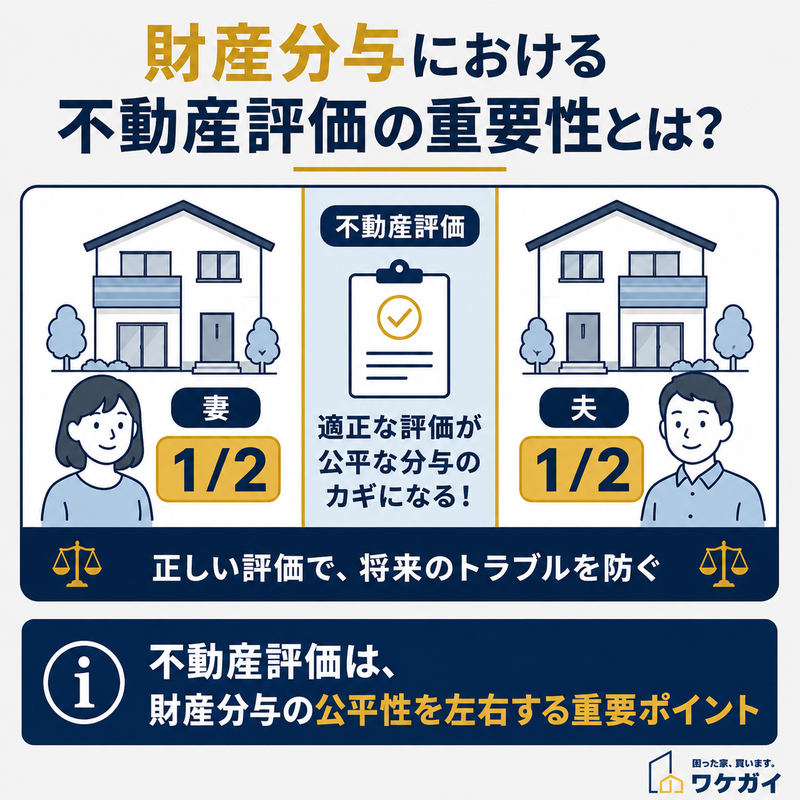
不動産を適正に評価することは、財産分与の公平性を左右する重要なポイントです。
離婚に伴う財産分与において、不動産の評価は極めて重要な要素です。
特に、家やマンションなどの不動産は多くの夫婦にとって最大の資産であり、その評価額が財産分与の全体像を大きく左右します。
逆に、適切な評価を行わないと、一方が不当に有利になったり、後々のトラブルの種になったりする可能性があります。
そのため、不動産評価の重要性を理解し適切な方法で評価を行うことが、公平で円滑な財産分与の実現に繋がるのです。
財産分与とは何か
財産分与とは、離婚に際して夫婦の共有財産を公平に分割する手続きです。
結婚生活中に協力して築いた財産を、離婚後の新生活のために適切に分けることが目的。
対象となる財産には、預貯金、株式、車両などの動産から、家やマンションなどの不動産まで幅広く含まれます。
財産分与は、夫婦の協議によって決めることができますが、話し合いがつかない場合は家庭裁判所での調停や審判によって決定されることもあります。
原則として、共有財産を1/2ずつ分けることが基本ですが、婚姻期間や各々の貢献度、養育費の支払いなどの要素も考慮されます。公平で納得のいく財産分与を行うためには、まず全ての財産を正確に把握し、適切に評価することが重要です。
不動産評価が財産分与に与える影響
不動産評価は財産分与の結果に大きな影響を与えます。
例えば、時価2,000万円の家を3,000万円と過大評価すると、その家を取得する側は実際よりも多くの財産を得た」とみなされ、ほかの財産で1,500万円を相手に渡す必要が生じます。
逆に1,000万円と過小評価すれば、取得する側は500万円しか相手に渡さなくてよくなります。
このように、評価額の違いによって財産分与の内容が大きく変わるため、公平で正確な評価が不可欠です。また、評価額は売却や代償分与(一方が不動産を取得し、相手にその価値の半分を現金等で支払う方法)を検討する際の基準にもなります。
正確な評価は、双方が納得できる解決策を見出し、将来的なトラブルを防ぐ上で極めて重要な役割を果たすのです。
不動産評価の主な方法
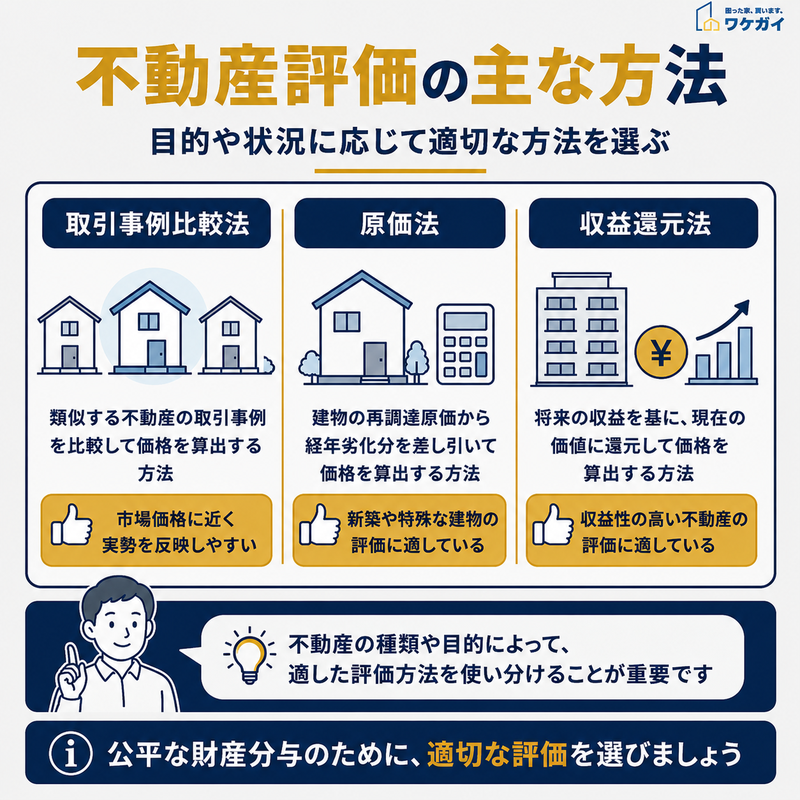
不動産評価には取引事例比較法・原価法・収益還元法などがあり、不動産の種類や目的に応じて適切な方法を選びましょう。
不動産の評価方法は、以下のとおりです。
- 方法①:実勢価格(時価)による評価
- 方法②:公示地価による評価
- 方法③:路線価による評価
- 方法④:固定資産税評価額による評価
次項より、詳しく解説します。
方法①:実勢価格(時価)による評価
財産分与の不動産評価額を決める際は、実際の市場でどの程度の価格になるかを示す時価を把握することが重要です。
固定資産税評価額や路線価は税務上の目的で用いられる価格であり、市場で売買される金額と一致するとは限りません。
家の価値を確認するときは、不動産会社の査定によって現在の売却価格を確認する方法があります。複数社から査定を取れば価格帯を比較できるため、1社だけの査定額に左右されるリスクも抑えられます。査定額の差が大きい場合や夫婦間で評価額に争いがある場合は、不動産鑑定士による鑑定評価も検討の対象となるでしょう。
離婚の財産分与で不動産評価額を決める場合は、公的な評価額だけで判断せず、現在の時価を確認したうえで双方が納得できる金額を定めることが大切です。
方法②:公示地価による評価
公示地価は、国土交通省が毎年公表する標準地の価格です。
土地の評価基準として広く利用されていますが、建物の価値は含まれていません。財産分与では、公示地価を参考にしつつ、実際の取引価格との乖離を考慮して調整を加えることが一般的です。
(参考:国土交通省「地価公示」)
方法③:路線価による評価
路線価は、相続税や贈与税の算定基準として国税庁が定める、道路に面した土地の1平方メートル当たりの評価額です。
公示地価の約80%程度に設定されており、相続や贈与の際の不動産評価によく用いられますが、財産分与では補助的な指標として参考にされることが多々あります。
方法④:固定資産税評価額による評価
固定資産税評価額は財産分与の参考資料として利用できますが、その金額を家の時価と同じものとして扱う際には注意が必要です。
固定資産税評価額は固定資産税を計算するための評価であり、不動産市場で実際に売買される価格を直接示すものではありません。
離婚の財産分与で固定資産税評価額を利用する場合は、夫婦双方がその金額を基準にすることへ合意できるかを確認しましょう。一方が家を取得して相手に代償金を支払う場合は、評価額の違いが支払額にも直接影響します。そのため、市場価格との差が大きい物件では不動産会社の査定額も確認すると比較しやすくなります。
財産分与の不動産評価額を公平に決めるには、固定資産税評価額だけに依存せず、現在の市場価値と照らし合わせることが重要です。
財産分与のための不動産評価のプロセス
財産分与のための不動産評価のプロセスは、以下のとおりです。
- STEP①:不動産会社による査定
- STEP②:不動産鑑定士による鑑定評価
- STEP③:複数の評価方法の比較と選択
それぞれ個別にみていきましょう。
STEP①:不動産会社による査定
不動産評価を行う際には、まず地域の不動産事情に精通した不動産会社による査定を受けましょう。
多くの不動産会社は無料で査定サービスを提供しており、気軽に利用できます。
査定では、不動産の立地、面積、築年数、設備の状態などの基本情報に加え、周辺の取引事例や市場動向を考慮して評価額が算出されます。
複数の不動産会社に査定を依頼することで、より客観的な価格帯を把握することが可能です。
STEP②:不動産鑑定士による鑑定評価
裁判行ったり、公的に評価額を証明したりする必要がある場合は、不動産鑑定士による専門的な鑑定評価を受けます。
不動産鑑定士は国家資格を持つ専門家で、科学的・客観的な手法を用いて不動産の価値を算定します。
鑑定評価では、不動産の個別的要因(建物の構造、設備の状態など)と一般的要因(経済情勢、法規制など)を総合的に分析し、正確な評価額を算出します。
鑑定評価書は裁判所でも証拠として認められる信頼性の高い資料となりますが、費用がかかることがデメリットです。
STEP③:複数の評価方法の比較と選択
財産分与の不動産評価額は、複数の査定結果や評価資料を単純に平均するのではなく、それぞれの算定根拠を確認して決めることが大切です。
不動産会社の査定額は会社によって異なる場合があり、公示地価や固定資産税評価額も市場価格とは目的が異なります。
複数の不動産会社から査定を受けた場合は、周辺の成約事例や物件の状態がどのように評価額へ反映されているかを比較します。査定額に大きな開きがある場合は、その理由まで確認すると妥当な価格帯を判断しやすくなります。
財産分与では査定額の平均値を機械的に採用せず、評価の根拠を比較したうえで不動産の時価を判断することが重要です。
財産分与における不動産評価の注意点
財産分与における不動産評価の注意点は、以下のとおりです。
- 評価時期を適切に選択する
- 建物と土地を個別に評価する
- 市場動向を考慮する
以下より、詳しく解説します。
評価時期を適切に選択する
財産分与の不動産評価額を決める際は、価格を確認した時点が古くなっていないか確認することが重要です。
不動産価格は市場環境や周辺地域の状況によって変動するため、過去の査定額が現在の家の価値を正確に表しているとは限りません。
財産分与の協議が長期化した場合は、協議開始時に取得した査定結果と現在の価格に差が生じる可能性があります。特に、周辺で地価の上昇や下落が続いている場合は、古い査定額をそのまま利用すると双方が受け取る財産額にも影響します。このようなケースでは改めて査定を受け、現在の市場価格を確認する方法が有効です。
財産分与の対象を確定する時点と不動産の価格を確認する時点を混同せず、実際に分与額を決める際の価格状況を確認しましょう。
建物と土地を個別に評価する
財産分与で土地の評価額を確認するときは、建物と土地で価値を左右する要因が異なる点を押さえることが大切です。
建物は築年数や構造などが価格に影響する一方で、土地は立地や形状などによって市場価値が大きく変わります。
建物については築年数や構造に加え、修繕履歴や現在の状態などを確認しましょう。土地は面積だけで判断せず、形状や接道状況も評価に影響する要素です。さらに用途地域や周辺環境なども確認することで、土地の実際の市場価値を把握しやすくなります。
財産分与の不動産評価額を決める際は、土地と建物それぞれの特徴を確認し、物件全体として現在どの程度の価値があるのかを判断することが重要です。
市場動向を考慮する
不動産評価において、現在の市場動向を適切に反映させることは非常に重要です。
地域の再開発計画や大企業の撤退など、地域特有の動向が不動産価値に大きな影響を与える可能性があります。
また、全国的な不動産市況のトレンドや金利動向、政府の住宅政策なども考慮に入れることで、より現実的で正確な評価が可能になります。
不動産の財産分与に関する税金問題
財産分与で不動産を取得する際、税金の問題は避けて通れません。
適切な理解と対応を怠ると、思わぬ税負担が生じる可能性があります。
ここでは、特に注意が必要な不動産取得税と贈与税、そして譲渡所得税について詳しく説明します。
不動産取得税と贈与の関連性について
通常、財産分与による不動産の取得は、夫婦間で築いた財産の清算という性質上、贈与とはみなされず、不動産取得税や贈与税の課税対象とはなりません。
しかし、財産分与の範囲を超えて不動産を取得した場合、その超過分については贈与と見なされ、税金が課される可能性があります。
例えば、夫婦の共有財産が5,000万円で、そのうち4,000万円相当の不動産を一方が取得した場合、公平な分割額である2,500万円を超える1,500万円分が贈与と見なされる可能性があります。
このような場合、不動産取得税や贈与税の課税リスクが生じるため、財産分与の内容が公平であることを証明できるよう、評価額の根拠や分割の理由を明確にしておく必要があります。
譲渡所得税の可能性について
不動産を財産分与で渡す側には、譲渡所得の課税関係が生じる点に注意が必要です。
財産分与だから不動産の譲渡所得税が原則として発生しないという扱いではありません。国税庁では、土地や建物を財産分与した場合は分与した人に譲渡所得の課税関係が生じるとしています。
この場合は財産分与をした時点の不動産の時価を収入金額として扱い、取得費や譲渡費用などを差し引いて譲渡所得を計算します。そのため、取得した当時より不動産の価値が上昇していれば、譲渡所得が発生して税負担につながる可能性があります。
財産分与の不動産評価額は分与額だけでなく税額にも関係するため、値上がりした土地や建物を渡す場合は分与時の時価と取得費を確認しておくことが大切です。
住宅ローンがある場合の財産分与における留意事項
住宅ローンがある場合の財産分与における留意事項は、以下のとおりです。
- 住宅ローン残債を確認する
- 所有権とローン債務の関係を理解する
- ローン名義変更の可能性を検討する
- 売却による解決策を考慮する
次項より、詳しく解説します。
住宅ローン残債を確認する
まず、現在の住宅ローン残債を正確に把握することが重要です。
金融機関に問い合わせて、最新の残債額、金利条件、返済期間などの詳細情報を入手しましょう。
この情報は、不動産の実質的な価値を算出する上で不可欠です。例えば、時価3,000万円の家に2,000万円のローンが残っている場合、実質的な資産価値は1,000万円となります。
また、ローンの種類(固定金利か変動金利か)や、繰り上げ返済の可能性なども確認しておくと、今後の返済計画を立てる際に役立ちます。
所有権とローン債務の関係を理解する
住宅ローンが残っている不動産の所有権を移転する場合、ローン債務との関係を正しく理解することが求められます。
所有権の移転とローン債務の移転は別物であり、所有権だけを移転してもローン債務は自動的には移転しません。例えば、夫名義の住宅を妻に財産分与で渡しても、ローン債務は依然として夫にあります。
この状態で夫がローンを滞納すると、妻が所有者であっても家を差し押さえられるリスクがあります。そのため、所有権の移転を行う際は、同時にローン債務の処理も検討しましょう。
ローン名義変更の可能性を検討する
不動産の所有権移転と同時にローンの名義の変更を検討しましょう。
ただし、ローン名義の変更には金融機関の審査が必要になる点には注意が必要です。
金融機関は、新たなローン名義人の返済能力を厳しく審査します。収入や勤務状況、ほかの債務の有無などが重要な判断材料となります。
ローン名義の変更が認められない場合、元の債務者が連帯保証人として残るケースもあります。ローンの名義変更が困難な場合は、ほかの解決策を模索することも重要です。
売却による解決策を考慮する
住宅ローンが残っている不動産の財産分与で最もクリーンな解決策は、不動産を売却してローンを完済し、残額を分配することです。
この方法には、以下のようなメリットがあります。
- ローン債務に関するリスクを完全に解消できる
- 明確な金額で財産分与ができ、後々のトラブルを防げる
- 双方が新生活をスタートしやすい
ただし、売却には時間がかかる場合もあるため、離婚協議の進行状況と併せて検討する必要があります。
なお、不動産市況によっては希望額で売却できない可能性もあるため、事前に複数の不動産会社に相談し、現実的な売却価格を把握しておきましょう。
公平な財産分与のための交渉のポイント
公平な財産分与を実現するための交渉では、まずはすべての財産を正確に把握し、リストアップすることから始めましょう。
預貯金や有価証券、不動産、車両など、価値のあるものはすべて対象になります。
次に、専門家の助言を積極的に求めることをおすすめします。弁護士や税理士、不動産鑑定士など、それぞれの分野の専門家のアドバイスは、公平で合理的な分与案を作成する上では必須といえます。
特に、不動産や事業用資産など、評価が難しい財産がある場合は、専門家の意見が不可欠です。
なお、合意内容は必ず書面化しておきましょう。口頭の約束だけでは後々トラブルの原因になる可能性があるためです。財産分与の詳細を記載した公正証書を作成するなど、法的な効力のある形で合意内容を残しておきましょう。
財産分与時の不動産評価額についてよくある質問
財産分与時の不動産評価額についてよくある質問は、以下のとおりです。
- 財産分与で不動産の評価の基準時はいつ?
- 不動産の評価額は遺産分割でどうなる?
- 不動産の財産分与の計算方法は?
- 離婚の財産分与で固定資産税評価額を使ってもよい?
- 家を売らずに財産分与する場合はどうすればよい?
それでは、それぞれの質問とその回答を紹介します。
財産分与で不動産の評価の基準時はいつ?
財産分与の対象となる財産を確定する基準時は、原則として別居時とされています。一方、評価額をいつの時点で算定するかについては、裁判実務では分与時、つまり離婚時や裁判時に近い時点とされることが多い傾向にあります。別居から時間が経つと価格が変動するため、この点は争いになりやすい部分です。協議で決める場合は、基準時を明示して合意書に記載しておくと後の紛争を避けられます。
不動産の評価額は遺産分割でどうなる?
遺産分割では、相続人全員が合意すればどの評価方法を用いても構いません。実務では、相続税の申告には相続税評価額を用いつつ、遺産分割の話し合いでは実勢価格に近い査定価格を使うことが多く見られます。評価方法によって金額が大きく変わるため、どの基準を採用するかで対立が生じやすくなります。合意できない場合は、家庭裁判所の調停で鑑定を行うこともあります。
不動産の財産分与の計算方法は?
まず不動産の時価を査定で把握し、そこから住宅ローンの残債を差し引いて純資産額を求めます。この純資産額のうち、婚姻期間中に築いた部分を原則2分の1ずつ分けるのが基本です。婚姻前の貯蓄や親からの援助が頭金に含まれている場合は、その分を特有財産として控除する扱いが取られることもあります。残債が時価を上回るオーバーローンの場合は、分与すべき財産はないと扱われるのが通常です。
離婚の財産分与で固定資産税評価額を使ってもよい?
当事者双方が合意すれば使うこと自体は可能です。ただし、固定資産税評価額は公示価格のおおむね70%の水準とされており、実際に売却できる金額より低くなるのが一般的です。そのため、不動産を取得する側に有利、代償金を受け取る側に不利な結果になりやすい点に注意が必要です。公平を期すのであれば、複数社の査定価格を取得して比較するほうが望ましいでしょう。
家を売らずに財産分与する場合はどうすればよい?
一方が家を取得し、その代わりに他方へ代償金を支払う方法が一般的です。代償金の額は、時価から住宅ローン残債を差し引いた純資産額の2分の1が目安になります。一括での支払いが難しい場合は分割とし、公正証書に支払条件を明記しておくと安心です。あわせて、住宅ローンの名義と不動産の名義をどう整理するかについて、金融機関の承諾を得られるか確認しておく必要があります。
まとめ
財産分与における不動産評価は、公平で円滑な離婚手続きを行う上では必須の作業です。
適切な評価方法の選択、評価時期の考慮、建物と土地の個別評価、市場動向の反映など、多角的な視点で不動産を評価することが求められます。
また、税金問題や住宅ローンの取り扱いにも注意が必要。これらの事項を適切に処理することで、将来的なトラブルを回避し、双方が納得できる財産分与を行えます。
ただし、不動産評価は専門的な知識と経験が必要な複雑な作業です。適切な評価を行うためには、不動産鑑定士や弁護士などの専門家に相談することをおすすめします。プロのアドバイスを受けることで、より公平で確実な財産分与を実現できるでしょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |