お電話
 無料査定

 更新日: 2026.10.18 | 公開日:
不動産を所有していると、たとえ住んでいなかったとしても「固定資産税」を支払わなければならず、それは共有名義の不動産においても同様です。
今回は、共有名義の不動産にかかる固定資産税の支払い方についてご紹介します。なるべく損をしないための必要知識をお伝えしますので、ぜひ参考にしてください。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら共有名義の不動産とは?
「夫婦共同で土地家屋を購入した」「兄弟が共有名義で土地を相続した」などのケースでは、権利上は複数人で不動産を共有している状態になります。
このように複数の名義人が共有している不動産が「共有名義不動産」です。
不動産を共有している場合、それぞれの共有者が所有する権利の割合を「共有持分」といいます。相続によって取得する場合は、法定相続分や遺産分割協議の内容などによって持分割合が決まります。一方、夫婦で共同購入した場合は、それぞれが負担した購入資金の割合などを基に持分を定めるのが一般的です。
不動産が共有名義になっている場合には、登記簿謄本の権利部に「持分」「所有者名」が記されることになります。
固定資産税とは?
固定資産税とは、土地や家屋、償却資産などの固定資産に課される地方税です。
原則として、毎年1月1日時点の所有者が、その年度の納税義務を負います。
固定資産税の標準税率は1.4%で、税額は原則として「課税標準額×税率」で計算します。課税標準額は固定資産税評価額と同じになる場合もありますが、住宅用地の特例や負担調整措置などが適用される土地では異なることがあります。
例えば、住宅1戸につき200㎡までの小規模住宅用地では、固定資産税の課税標準額を価格の6分の1とする特例があります。実際の税額を調べる際は、評価額だけでなく、課税標準額や軽減措置の適用状況も確認する必要があります。
(参照:東京都主税局「固定資産税・都市計画税(土地・家屋)」)
土地の評価額について
「土地」とは、田畑や山林なども含まれ、用途によって地目と呼ばれる区分があります。
評価額は、地目が宅地の場合は、「路線価方式」などを基にして算出。固定資産税路線価は各自治体のホームページなどで確認することが可能です。
家屋の評価額について
固定資産税における「家屋」とは、新築住宅や中古住宅などの住家や、店舗・倉庫など土地に定着した構造物のことを指します。
家屋の評価額は、「同じ建物を同じ土地に建てた場合にいくらになるか」を算出した後、経年劣化分を減価することで決められるのが一般的です。
固定資産税の支払い時期
固定資産税や都市計画税の納付書は、4~6月に送付されることが通例です。自治体によって納付期限はさまざまですが、年4回が原則です。
一括払いを選択することも可能ですが、割引などはありません。手持ち資金に余裕が持てることから分割払いにメリットはありますが、納付期限を忘れやすいよう注意しましょう。
固定資産税の支払い方法
固定資産税は、自治体の窓口や金融機関での納付に加え、口座振替やキャッシュレス決済などでも支払えます。
利用できる方法は自治体や納付書の種類によって異なります。
主な納付方法は次のとおりです。
- 現金納付: 市区町村の窓口、金融機関、コンビニエンスストアなど、納付書に記載された取扱窓口で支払う方法です。
- 口座振替: あらかじめ登録した金融機関の口座から、納期限に自動で引き落とされる方法です。
- クレジットカード: 対応する納付書に記載されたeL-QRやeL番号などを利用して、オンラインで支払う方法です。別途システム利用料が発生する場合があります。
- インターネットバンキング・ペイジー: 対応する納付書を使い、インターネットバンキングやATMなどから納付する方法です。
- スマートフォン決済アプリ: 対応するアプリで納付書のコードを読み取り、支払う方法です。
2026年9月24日から、従来の「地方税お支払サイト」は「eLお支払サイト」に名称が変更されています。
共有名義の場合も納付方法は基本的に同じですが、代表者の口座から振り替える場合は、他の共有者との費用の精算も考えておく必要があります。納付書の取扱条件や決済手数料を確認し、継続して管理しやすい方法を選びましょう。
場合によっては「都市計画税」の支払いも必要
都市計画税とは、所有する不動産が、都市計画法による市街化区域に位置する場合に必要となる税金です。
各地方自治体が、道路や公園・下水道整備など土地区画整理事業に必要な費用にあてることを目的としており、固定資産税と一緒に課税されます。
都市計画税の制限税率は0.3%で、税額は「都市計画税の課税標準額×税率」で計算します。都市計画税にも住宅用地の特例があり、小規模住宅用地の課税標準額は価格の3分の1、一般住宅用地では3分の2となります。
固定資産税と都市計画税では課税標準額の特例率が異なるため、同じ不動産でも、それぞれの税額を別々に計算する必要があります。
(参考:総務省「都市計画税」)
共有名義の固定資産税は共有者全員が納税義務を負う
共有名義の固定資産税は共有者全員が連帯納税義務を負い、実際の費用は持分割合に応じて精算するのが原則です。
共有名義の不動産にかかる固定資産税は、持分割合にかかわらず、共有者全員が税額全体について連帯して納税する義務を負います。
ただし、納税通知書や納付書は代表者1人にまとめて送られるのが一般的です。
実際の費用負担については、共有者間で持分割合に応じて精算するのが原則となります。
例えば、固定資産税が年間30万円の不動産を、Aが3分の2、Bが3分の1の割合で共有しているとしましょう。
共有者間の負担額は、Aが20万円、Bが10万円となります。ただし、これは共有者間で費用を分担する場合の計算であり、自治体に対する納税義務が20万円と10万円に分割されるわけではありません。AとBのいずれも、30万円全体について連帯納税義務を負います。
納付書が代表者Aに届いた場合、Aが30万円をまとめて納付し、その後Bから10万円を受け取る方法が考えられます。
代表者の選定方法は自治体によって異なりますが、一般的に考慮されるのは次のような事項です。
- 共有持分の割合が大きいか
- 共有不動産に居住しているか
- 不動産が所在する市区町村に住んでいるか
- 登記簿に記載されている順序
代表者は納税通知書を受け取る人であり、必ずしも固定資産税を最終的に全額負担する人ではありません。また、自治体によっては代表者以外の共有者にも、納付書を付けない通知書を送付しています。
共有名義の固定資産税には「連帯納付義務」がある
共有名義の固定資産税には、地方税法第10条の2に基づく「連帯納税義務」があります。
共有者全員が固定資産税の全額について納税義務を負うという制度です。
例えば、固定資産税が年間12万円で、共有者2人の持分がそれぞれ2分の1だった場合でも、自治体が各共有者に請求できる金額は6万円ずつに限られません。
一方の共有者が12万円をすべて納付すれば、その年度の対象となる税額について、もう一方の共有者の納税義務も消滅します。これに対し、共有者同士の費用負担は民法第253条に基づき、持分割合に応じるのが原則です。共有者の1人が全額を負担した場合は、他の共有者に対して、その負担分の精算を求めることができます。
つまり、自治体に対しては共有者全員が税額全体の納税義務を負い、共有者同士では持分に応じて費用を分担するという違いがあります。
代表者が納付を忘れた場合も、他の共有者の納税義務はなくなりません。代表者に任せきりにするのではなく、納期限や納付状況を共有しておくことが必要です。
(参照:e-Gov法令検索「地方税法 第10条の2」)
代表者以外が固定資産税額を確認する方法
固定資産税の納付書を受け取っていない共有者でも、不動産が所在する自治体の窓口で課税内容を確認できます。
確認する方法には、固定資産課税台帳(名寄帳)の閲覧や公課証明書の取得などがあります。固定資産課税台帳や公課証明書では、固定資産税評価額、課税標準額、相当税額などを確認できます。ただし、掲載項目は自治体や書類の種類によって異なります。
なお、固定資産税評価証明書には評価額のみが記載され、税額を確認できない場合があります。納付すべき金額を知りたいときは、課税明細書や公課証明書など、どの書類が必要かを自治体に確認すると確実です。
申請の際は、本人確認書類が必要です。自治体によっては共有者であることを確認する書類を求められることもあります。
共有者間で費用を精算するときは、税額だけでなく、対象年度や土地・建物の内訳も確認しておきましょう。
代表者は変更も可能
固定資産税の納税通知書を受け取る代表者は、共有者間で話し合い、自治体に届け出ることで変更できる場合があります。
変更する際は、不動産が所在する市区町村の担当窓口に、共有代表者変更届などの書類を提出します。申請書の名称や必要事項、提出期限は自治体によって異なります。
例えば、八尾市では新旧代表者の同意を求めており、自署でない場合には押印が必要とされています。一方、自治体によっては異なる取扱いもあるため、新旧代表者双方の署名と押印が全国一律で必須というわけではありません。
また、代表者の変更は納税通知書の送付先を変更する手続きであり、共有持分や所有権を変更するものではありません。
代表者が変わっても、共有者全員の連帯納税義務はそのまま続きます。共有者の死亡や転居、管理担当者の交代などがあった場合には、次年度の通知書が誰に届くのかも確認しておくとよいでしょう。
共有名義の固定資産税を滞納したらどうなる?
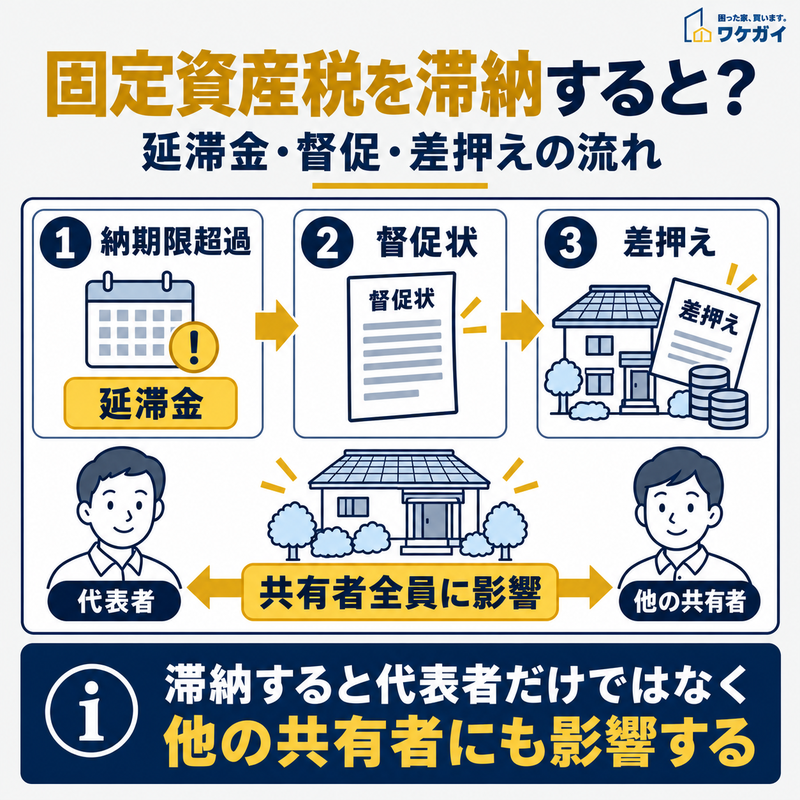
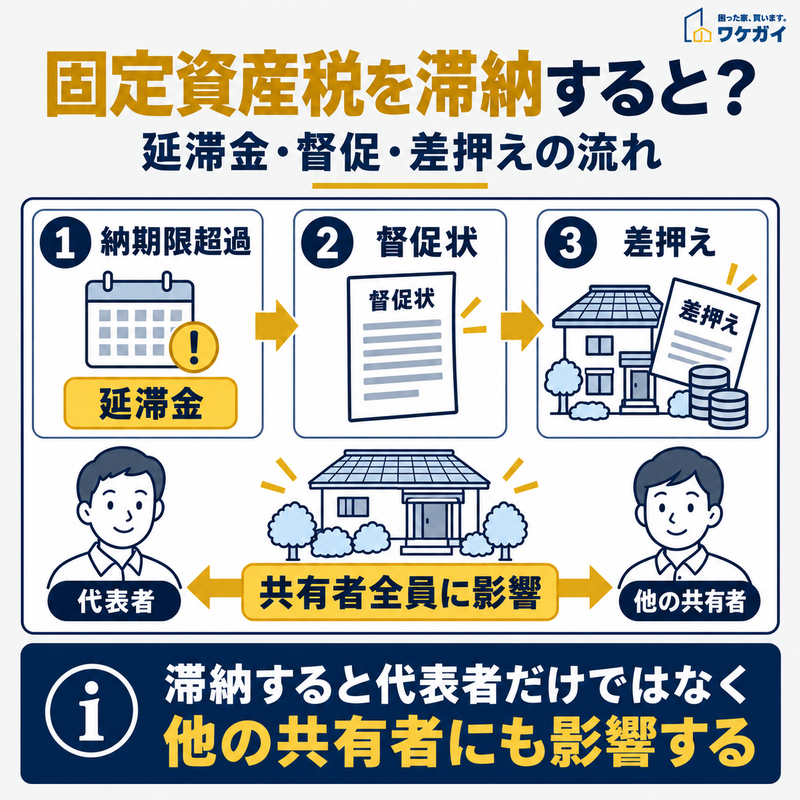
固定資産税の滞納が続くと、延滞金や督促に加え、共有者の財産が差押えの対象になる可能性があります。
ここからは共有不動産の固定資産税を滞納した場合、どうなるのかについて解説します。リスクを避ける意味でも、正確に把握しておきましょう。
延滞金がかかる
固定資産税を納期限までに納付しなかった場合は、納期限の翌日から納付日までの日数に応じて「延滞金」が発生することがあります。
延滞金の割合は、納期限の翌日から1か月を経過する日までと、それ以降で異なります。
2026年(令和8年)に適用される割合は、次のとおりです。
- 納期限の翌日から1か月を経過する日まで:年2.8%
- 1か月を経過した日以降:年9.1%
これらの割合は毎年見直されるため、実際に適用される割合は納付が遅れている期間によって確認する必要があります。
また、延滞金には端数処理の規定があり、未納税額や計算結果によっては延滞金が発生しない場合もあります。
共有者の誰かが納付を忘れている場合は、他の共有者が先に納付することも考えられます。滞納期間が長くなるほど負担が増える可能性があるため、まず未納額と納期限を確認することが大切です。
督促状が届く
固定資産税を納期限までに納付しないと、自治体から督促状が送付されます。
地方税法第329条では、原則として納期限後20日以内に督促状を発することが定められています。ただし、自治体の条例によって異なる期間が定められている場合もあります。
督促状は、未納の税金について納付を求める正式な通知です。督促を受けた後も納付しない場合は、財産の差押えなどの滞納処分につながる可能性があります。代表者が督促状を受け取った場合には、他の共有者にも未納額と納付状況を伝え、早めに対応を決める必要があります。
支払いが難しいときは、督促状を放置せず、自治体の納税相談窓口で分割納付や徴収猶予などについて相談しましょう。
(参照:e-Gov法令検索「地方税法」)
他の共有者も差し押さえ対象に
固定資産税の滞納が続くと、納税通知書を受け取った代表者だけでなく、他の共有者の財産も差押えの対象になる可能性があります。
共有者全員が固定資産税の連帯納税義務を負っているため、代表者が支払わなかったという理由だけで、他の共有者が納税義務を免れるわけではありません。
例えば、共有者Aが納付を担当していたものの、固定資産税を滞納したとします。この場合、自治体は他の共有者Bに対しても納付を求めることができます。
ただし、納期限を過ぎた時点で必ず直ちに差押えが行われるわけではありません。法令に基づく督促などの手続きを経て、滞納処分が実施されます。
共有者間で費用負担について意見が分かれている場合も、自治体への納税と、共有者同士の精算は分けて考える必要があります。
猶予や減額・免除などが認められる場合
災害や病気、事業の休廃止などによって固定資産税の納付が難しくなった場合は、一定の要件を満たすことで徴収猶予が認められる可能性があります。
徴収猶予は、納税義務そのものをなくす制度ではなく、納付する時期を延ばすなどの措置です。猶予期間は原則として1年以内ですが、具体的な条件や手続きは自治体への確認が必要となります。
一方、固定資産税の減免は、災害によって土地や家屋が損害を受けた場合など、条例で定める要件を満たすときに税額を減らしたり免除したりする制度です。
徴収猶予と減免では対象となる事情や効果が異なるため、まずは不動産が所在する自治体の税務担当窓口で利用できる制度を確認しましょう。
(参照:東京都主税局「減免・猶予等」)
固定資産税を支払いたくない場合の売却方法
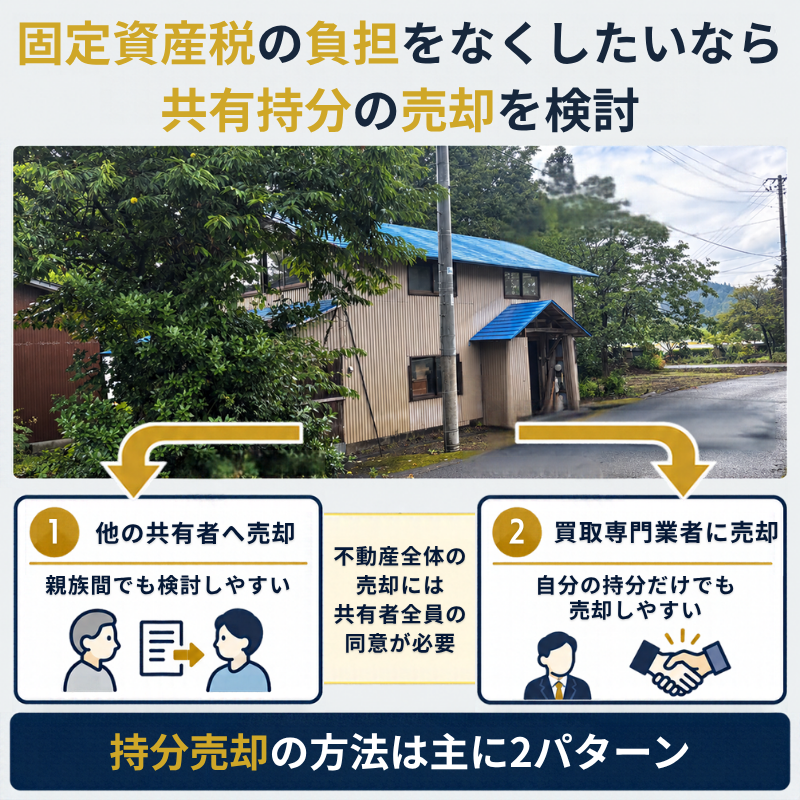
共有持分は、他の共有者や買取専門業者に売却できます。不動産全体の売却には共有者全員の同意が必要ですが、自分の共有持分だけなら原則として単独で売却が可能です。
固定資産税を支払いたくない場合の売却方法は、以下のとおりです。
- 他の共有者への売却
- 買取専門業者への売却
ここからは、それぞれ個別に解説します。
他の共有者への売却
不動産全体を売却できないのであれば、共有状態を解消することで不動産の所有権を手放すことが可能です。
その方法の一つが、自分の持分を他の共有者に買い取ってもらうこと。
特に共有者が親族であるなら、一度打診してみるとよいでしょう。
買取専門業者への売却
他の共有者が自分の持分買い取りに乗り気ではない場合、自分の持分のみの買取専門業者への売却が推奨されます。
不動産全体の売却には共有者全員の合意が必要ですが、自分の共有持分のみの売却であれば自分1人の判断で実施可能。
共有持分を売却できれば、固定資産税や都市計画税の支払いがなくなるだけでなく、厄介な共有関係に巻き込まれることもなくなるため、悩み多い共有不動産を抱えている方にはおすすめです。
自分の共有持分を買取専門業者に売却すれば、共有関係を解消し、翌年度以降の固定資産税や維持管理費の負担を減らせる可能性があります。
ただし、売却した年度の固定資産税や、それ以前の滞納分については、売却だけで納税義務が消滅するわけではありません。売却前には未納税額の有無を確認し、必要に応じて買主との精算方法も取り決めておきましょう。
また、共有持分のみの売却では、不動産全体を売却する場合と比べて価格が低くなることがあります。売却価格や条件を確認したうえで判断することが大切です。
関連記事:共有名義の不動産は売却できる?5つの方法やおすすめの買取業者を紹介
共有名義の固定資産税は誰が払う?よくある質問
共有名義の固定資産税は誰が払う?よくある質問は、以下のとおりです。
- 固定資産税は夫婦どちらが払うのですか?
- 共有名義の固定資産税を持分ごとに分けて納められますか?
- 共有者が固定資産税を払わない場合はどうなるのか?
それでは、それぞれの質問とその回答を紹介します。
固定資産税は夫婦どちらが払うのですか?
夫婦で不動産を共有名義にしている場合も、夫婦双方が固定資産税の全額について連帯納税義務を負います。夫が住宅ローンを返済している場合や、妻が家計を管理している場合でも、そのことだけで固定資産税の納税義務者が一方に限定されるわけではありません。夫婦間の実際の費用負担については、持分割合を基準として精算するのが原則ですが、家計の状況に応じて支払いを分担する方法も考えられます。特に、離婚などで共有関係を解消する予定がある場合は、持分の移転時期と固定資産税の負担について、事前に取り決めておくとトラブルを防ぎやすくなります。
共有名義の固定資産税を持分ごとに分けて納められますか?
自治体は、共有名義の固定資産税を共有持分の割合に応じて別々に課税することはできません。共有者全員が税額全体について連帯納税義務を負うためです。ただし、共有者がそれぞれの負担額を出し合って納付したり、自治体によっては持分に応じた分割納付について相談できたりする場合があります。例えば、久留米市では持分に応じた共有分割納付を希望する人に対し、資産税課への連絡を案内しています。対応は自治体によって異なるため、代表者が全額を立て替えることが難しい場合は、納期限前に担当窓口へ相談するとよいでしょう。
共有者が固定資産税を払わない場合はどうなるのか?
共有者の1人が固定資産税の負担に応じない場合でも、他の共有者の連帯納税義務はなくなりません。例えば、代表者が固定資産税を全額納付したにもかかわらず、別の共有者が持分相当額の支払いを拒んでいる場合、代表者はその共有者に費用の精算を求めることができます。話し合いで解決できない場合には、支払った金額や持分割合、過去の取り決めなどを確認し、法的な請求を検討することもあります。一方、自治体への納税自体が終わっていない場合は、延滞金や滞納処分の問題も生じます。共有者間の精算トラブルと税金の滞納を区別し、納税状況を先に確認することが大切です。
まとめ
共有名義の不動産にかかる固定資産税は、共有者全員が連帯して納税義務を負います。
実際の納付は代表者がまとめて行うことが一般的ですが、共有者間の費用負担は持分割合を基準として精算するのが原則です。
そのため、代表者が納付しなかった場合や、共有者の1人が費用負担を拒んだ場合には、他の共有者にも影響が及ぶ可能性があります。
共有者間で固定資産税の支払いについて意見が分かれている場合は、納税状況と未納額を確認したうえで、費用の分担方法を整理する必要があります。
また、不動産を今後も利用する予定がなく、固定資産税の負担を続けたくない場合は、自分の共有持分を売却する方法も考えられます。ただし、売却した年度の納税義務は原則として残るため、売却時期や精算方法も確認しておきましょう。
共有持分の売却を検討している場合は、専門業者に査定を依頼し、売却価格や必要な手続きについて相談することもできます。
株式会社ネクスウィルでは、共有持分などの訳あり不動産を対象とした買取サービス「ワケガイ」を提供しています。共有関係の解消や持分売却を検討している方は、相談してみてはいかがでしょうか。