お電話
 無料査定

 更新日: 2026.9.24 | 公開日:

不動産を所有する上では、万一のリスクに備えて、火災保険と地震保険に加入する必要があります。
では、共有不動産の場合は、誰が火災保険や地震保険に加入すればいいのでしょうか。
今回は、不動産を共有している場合の火災保険・地震保険の加入方法と、受取人を誰にするかについて説明します。誰が保険料を支払い、誰が受取人になるのか、正しい知識を持ちましょう。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら火災保険の概要
そもそも、火災保険とは「火災などの災害時、建物や家財に生じた損害を補償する」保険です。
建物・家財の両方が対象となりますが、どちらか一方だけに保険をかけることも可能。
例えば、賃貸物件の場合、物件オーナーが建物の火災保険に加入し、借主が家財の火災保険に加入するのが一般的です。
保険金額には限度額があり、限度額が高いほど掛け金もアップします。そのため、必要範囲内の限度額で加入することが大切といえます。
なお、火災保険の対象は、火災だけではなく、以下のような災害もカバーしています。
- 火災
- 落雷
- 破裂・爆発
- 雪・ひょう・風害
- 水害
- 水漏れ
- 飛来物、衝突事故
- 盗難
地震保険の概要
火災保険では、地震・噴火またはこれらによる津波を原因とする火災・損壊・埋没・流失は原則として補償されません。
これらの被害に備えるには、火災保険に地震保険を付帯します。
地震保険だけを単独で契約することはできません。すでに火災保険へ加入している場合は、保険期間の途中から地震保険を付帯することも可能です。
地震保険の対象は、居住用の建物と生活用の家財です。地震による火災で自宅が焼失した場合や、地震で建物が倒壊した場合、津波で流失した場合、噴火によって損壊した場合などが補償の対象となります。
2017年1月1日以降に保険期間が始まった地震保険では、損害の程度を「全損」「大半損」「小半損」「一部損」の4段階に分けます。支払われる保険金は、全損が地震保険金額の100%、大半損が60%、小半損が30%、一部損が5%です。2016年12月31日以前に保険期間が始まった契約には、従来の損害区分が適用されます。
建物の損害認定では、基礎や柱、屋根、外壁などの主要構造部の損害状況が確認されます。
共有不動産の場合、誰が保険を契約する?
不動産を共有名義で所有している場合、火災保険や地震保険はどのように加入すればよいのでしょうか。
以下より、保険の基本的な仕組みとセットで解説します。
保険の基本的な仕組みについて
火災保険を理解するうえでは、「保険契約者」と「被保険者」の違いを把握しておくことが重要です。
生命保険とは異なり、火災保険では契約時に別の「保険金受取人」を指定するというより、原則として保険の対象を所有する被保険者が補償を受けます。
保険契約者とは?
保険契約者とは、保険会社と契約を締結し、保険料を支払う人です。
建物の所有者と契約者が同じケースが多いものの、保険会社や商品によっては、両者が異なる契約もできます。共有名義の建物では、共有者のうち1人を代表して契約者とする商品があります。
被保険者とは?
被保険者とは、火災などによって保険の対象に損害が生じた際に、補償を受ける権利を持つ人です。
建物を対象とする火災保険では、原則として建物の所有者が被保険者となります。建物が共有名義であれば、所有者である共有者全員を被保険者として登録する扱いが一般的です。
保険受取人とは?
建物の火災保険では、原則として建物所有者である被保険者に保険金が支払われます。
そのため、契約者と建物所有者が異なる場合でも、契約者が当然に保険金を受け取るわけではありません。
実際の請求方法や振込方法は契約内容によって異なるため、共有名義の建物では、契約時に共有者全員の登録状況まで確認しておくことが大切です。
共有不動産の保険契約者は誰?
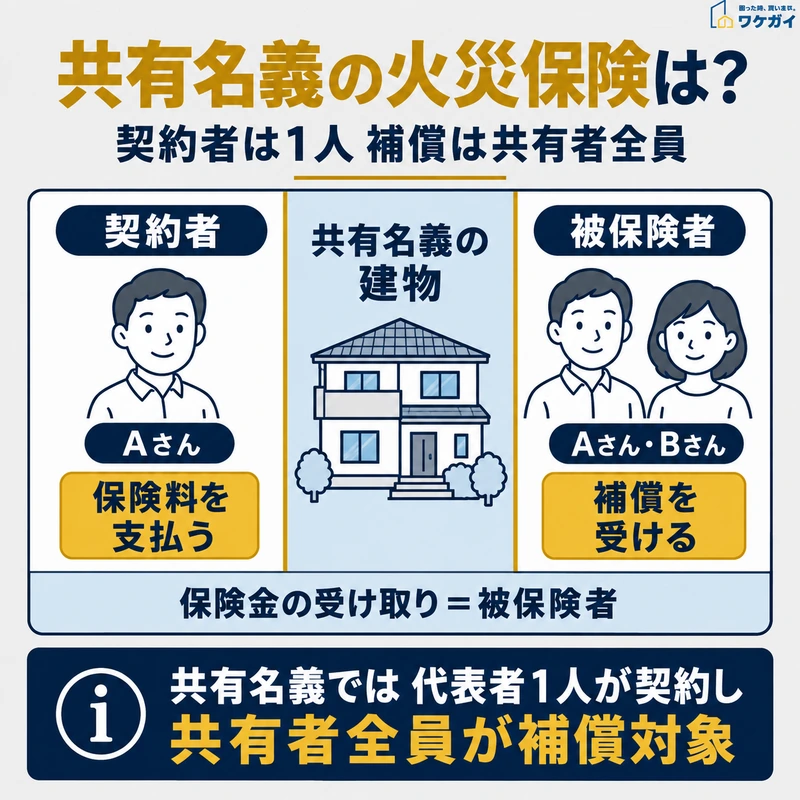
共有名義では代表者1人が契約者となり、建物の共有者全員を被保険者として扱う形があります。
住宅向け火災保険では、共有者のうち1人を契約者として手続きを行い、建物所有者である共有者全員を被保険者として登録する商品があります。
例えば、夫婦が2分の1ずつ住宅を共有している場合、夫を契約者としても、建物の被保険者には夫婦双方を登録する形です。誰を契約者にするかによって、不動産そのものの持分割合が変わることはありません。
契約者になれる人の範囲や申込方法は保険会社・商品によって異なります。契約時には「契約者」と「建物所有者」の両方を正確に申告する必要があります。
共有不動産の保険料は誰が支払う?
保険会社への支払いは契約者がまとめて行い、実際の負担方法は共有者間で決められます。
保険会社に対して保険料を支払うのは、原則として保険契約者です。
そのため、共有者のうち1人を契約者とした場合は、その人がまとめて保険料を支払う形になります。
一方、共有者同士で最終的に誰がいくら負担するかは別の問題です。民法253条では、共有者は持分に応じて管理費用など共有物に関する負担を負うと定められています。
共有不動産の維持に必要な保険料についても、持分割合を参考に共有者間で分担方法を決めておくと、後の精算を明確にできます。例えば、3人がそれぞれ3分の1ずつ所有している場合は、代表者が一括で保険料を支払い、3分の1ずつ精算する方法が考えられます。
実際の負担方法を別に取り決める場合は、誰がいくら負担するのかを共有者間で明確にしておくことが大切です。
共有不動産の被保険者
共有名義の建物では、建物を所有する共有者全員を被保険者として登録する扱いが一般的です。
契約者を共有者の1人にしたとしても、その人だけを建物の所有者として扱うわけではありません。共有者全員が建物について権利を持つため、所有者情報にも共有者全員を反映します。
なお、建物と家財では所有者が異なるケースがあります。共有名義の建物で家財の所有者が一部の共有者だけの場合などは、建物と家財を同じ契約で扱えるかどうかが商品によって異なるため、申込時に確認が必要です。
保険契約者の選び方
共有不動産の場合、火災保険や地震保険では、共有持分の割合に関係なく代表者を選ぶことが可能です。
例えば、「保険契約による節税効果の高い共有者」を契約者とする、という選択肢もあります。
火災保険や地震保険に加入していると、毎年の所得税から「地震保険料控除」を受けられます。控除額の上限は5万円なので、所得が多い人は支払い税額をさらに抑えられるのです。
共有者間の収入に大きな差がある場合は、その点も踏まえて、代表者を選出しましょう。
共有不動産では保険金は誰が受け取る?

共有不動産の火災保険料は、期日までに支払えば、誰が負担をしても、後で共有者で精算しても構いません。
共有不動産における保険金の受取人は、基本的に「被保険者」です。
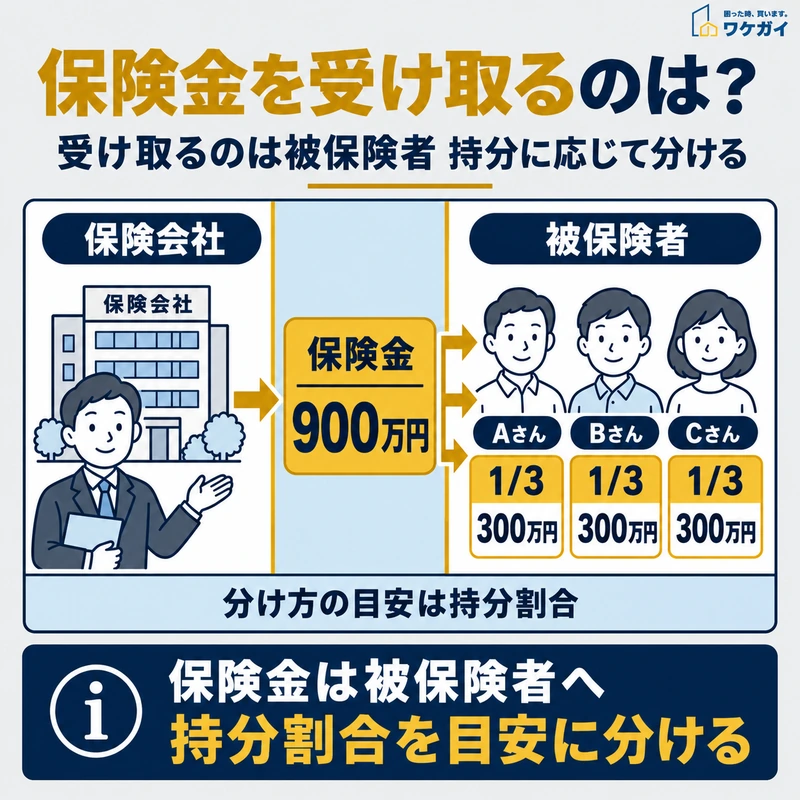
したがって、共有物件の場合は、被保険者である共有者全員が保険金を受け取ることになります。受け取るお金の割合は、共有持分の割合に比例します。
例えば、3人で共有している物件で、それぞれの持ち分が1/3で、900万円の火災保険金が支払われた場合、1人あたり300万円を受け取ることになります。しかし、保険会社が3人それぞれに300万円を振り込むのは煩雑であるため、実際には、被保険者の中から代表者を決めて、1人が保険金を請求するというケースが一般的。
ただし、代表者が他の共有者に無断で保険金を受け取ると問題が生じますので、他の被保険者(共有者)の委任状が必要です。
保険金には税金がかかる?
生命保険の死亡保険金を受け取った場合は、所得税や相続税がかかります。一方で、火災保険や地震保険の保険金を受け取っても税金は課されません。
火災保険や地震保険には税金はかからない
火災保険や地震保険の保険金には税金がかかりません。
これは、保険金が「損害の補償」を目的とした資金であるため。
例えば、火災保険の場合は、家などの焼失、破壊、盗難などの損害が発生します。その損失を補うために保険金を受け取りますが、受取人には全く利益がないため、税金はかからないのです。
契約者と受取人が異なる場合
一般的に、契約者と受取人が異なる場合、贈与税が発生する可能性があります。保険料を支払うのは契約者ですが、保険金の受取人が契約者と異なる場合、受取人は自分で保険料を負担することなく、保険金を受け取れるためです。
しかし、火災保険や地震保険の場合は、贈与税もかかりません。特に共有財産の場合は、契約者と受取人が異なるため、不安を感じるかもしれませんが、心配する必要はありません。
ただし、一定のケースでは、火災保険金が課税対象となる場合があります。それは、事業者が火災保険を受け取るケース。例えば、休業補償、家賃補償などの対価は課税対象となるため、留意しましょう。
共有者が死亡または離婚した場合、火災保険はどうなる?
不動産を共有している場合、「共有者が死亡する」「離婚による財産分与で共有者が変わる」といったケースもあるでしょう。以下より、そのような場合の対処法について解説します。
共有者が亡くなった場合
共有者が亡くなった場合、その人が所有していた共有持分は原則として相続人が承継します。
相続によって建物の所有者が変わるため、火災保険についても所有者である被保険者の変更手続きを確認する必要があります。
亡くなった共有者自身が保険契約者だった場合は、契約名義の変更も必要です。相続や権利移転によって建物所有者が変わったときは、保険会社や代理店に連絡し、契約者と被保険者の双方が現在の権利関係と一致しているか確認します。
相続人がいない場合でも、死亡した共有者の持分が直ちに他の共有者へ移るとは限りません。相続財産の清算や特別縁故者への財産分与などの手続きを経たうえで、残った共有持分が民法255条により他の共有者へ帰属する場合があります。
離婚した場合
夫婦で共有不動産を所有していて、万が一、離婚した場合は、財産分与を行うのが一般的です。
共有不動産も財産分与の対象となりますので、所有者の名義が変更される可能性があります。
例えば、夫と妻が家を半分ずつ共有していて、財産分与で夫の持分を妻の名義に変更するパターンなど。
その場合、被保険者も変更しなければなりません。夫が契約者であった場合は、契約者を変更するかどうかも検討する必要があります。
相続のケースとは違い、夫が生きている場合は、契約者を変更せずとも問題ありませんが、契約者を変更しない限り、夫が保険料を支払い続ける仕組みです。
そのため、保険契約者、被保険者、受取人が同じになるように、新たな名義人に変更するのが一般的。
離婚や相続の際には、検討すべきこと、やるべきことが多く、火災保険や地震保険は後回しにされがちです。忘れたからといって罰則があるわけではなく、保険会社からの通知もありません。
自分達で意識して申請する必要がありますので、しっかりと念頭に置いておきましょう。
共有名義の火災保険についてよくある質問
共有名義の火災保険についてよくある質問は、以下のとおりです。
- 火災保険の契約者と建物所有者が違っても契約できますか?
- 親名義の家でも、子を契約者として火災保険に入れますか?
それでは、それぞれの質問とその回答を紹介します。
火災保険の契約者と建物所有者が違っても契約できますか?
保険会社や商品によっては、契約者と建物所有者が異なる火災保険契約が可能です。この場合、保険料を支払って契約手続きを行う人が契約者となり、建物の所有者が被保険者として補償を受けます。共有名義の建物では、契約者を1人としながら、建物所有者である共有者全員を被保険者として登録する商品もあります。申込条件は保険会社ごとに異なるため、所有者と契約者が異なる場合は、その関係を正確に申告して契約可否を確認します。
親名義の家でも、子を契約者として火災保険に入れますか?
親名義の建物について、子を契約者、親を被保険者として契約できる火災保険があります。この場合でも、建物の補償を受けるのは所有者である親です。保険会社によっては所有者本人の了承が必要になるため、親名義の建物に子が住んでいる場合は、契約前に契約者と被保険者の設定方法を確認しておくとよいでしょう。
まとめ
共有不動産であっても、火災保険や地震保険は大切な財産を守るために必要な保険です。
ただし、共有不動産の場合は、単独名義の不動産と比べて契約内容がやや複雑である点がネックといえます。
まずは共有者同士で話し合って契約者を決め、不動産や家財の内容に応じて適切な内容の保険契約を締結する必要があります。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
共有持分であっても最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。共有持分にお悩みの方は、ぜひ下記よりご相談ください。