お電話
 無料査定

 更新日: 2026.11.15 | 公開日:
不動産登記は、不動産取引の際に避けて通れない手続きの1つです。登記は権利関係を公示し、正当な権利を確保する手段として、重要な役割を果たします。
特に、共有持分のような特殊な状況下での登記は、より慎重に手続きを進める必要があります。しかし、この不動産登記のプロセスは、専門的な知識を要するものであり、それゆえ多くの人々にとっては悩ましい問題でしょう。
そこで、この記事では共有持分の登記の流れや費用、さらには自分で登記を行うメリットやデメリットを詳しく解説します。不動産登記に関する疑問や不安を持つ方、費用を節約したいと考える方はぜひ参考にしてください。


「共有持分の窓口」運営のワケガイ編集部について

共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちらそもそも不動産の登記とは
不動産の購入や銀行からの融資に伴い、民法上で「所有権」や「抵当権」などの権利が発生します。契約自体は書面がなくても法的に成立しますが、もし紛争が生じた場合、権利を明確に証明するための手段が必要です。
(参考:e-Gov 法令検索「民法」)
ここで、不動産登記の役割が登場します。法務局に提供される登記簿に権利を正式に「登記」することで、自身の権利を対外的に有効に主張できるようになります。
登記簿について
不動産登記簿には、土地・建物の所在地や面積、所有者、抵当権などの情報が記録されています。土地と建物は別々に登記され、それぞれの登記記録は「表題部」と「権利部」に分かれます。
表題部には不動産の物理的な状況、権利部には所有権や担保権などの権利関係が記載されます。共有名義の場合は、権利部の甲区で共有者の氏名・住所や持分割合を確認できます。
<登記簿の主な記載事項>
| 区分 | 主な記載事項 |
|---|---|
| 土地の表題部 | 所在、地番、地目、地積など |
| 建物の表題部 | 所在、家屋番号、種類、構造、床面積など |
| 権利部(甲区) | 所有者の氏名・住所、共有持分、所有権移転の原因や受付年月日など |
| 権利部(乙区) | 抵当権、地上権など所有権以外の権利に関する事項 |
なお、隣接地の所有状況や都市計画法上の用途地域・高度地区などは、通常、登記事項証明書には記載されません。これらは必要に応じて公図や自治体の都市計画情報などから調べることになります。
(参照:日本土地家屋調査士会連合会「不動産登記について」)
登記の種類
不動産登記には複数の種類があり、登記の目的によって申請内容や必要書類が異なります。
共有名義の不動産を売買・相続する場合は、主に所有権移転登記が関係します。
| 登記の種類 | 目的 | 内容 |
|---|---|---|
| 所有権移転登記 | 所有者や共有持分の権利者が変わったことを公示する | 売買、贈与、相続、共有持分の放棄などに伴う所有権の移転を登記する |
| 抵当権設定登記 | 不動産に設定された担保権を公示する | 住宅ローンなどの融資に際して抵当権を設定し、債務が履行されない場合に担保不動産から優先的に弁済を受けられる権利を登記する |
| 所有権保存登記 | 初めて所有権を登記する | 新築建物などについて、権利部に最初の所有権の登記を行う |
例えば、共有者の一人が自分の持分を第三者に売却した場合は、その持分について所有権移転登記を行います。一方、共有者全員が不動産全体を売却する場合は、それぞれの持分について買主への権利移転を登記することになります。
共有持分の登記で必要な費用
共有持分の登記で必要な費用としては、以下のようなものがあります。
- 登録免許税
- 司法書士への報酬
- 土地家屋調査士への報酬
次項より、それぞれ個別にみていきましょう。
登録免許税
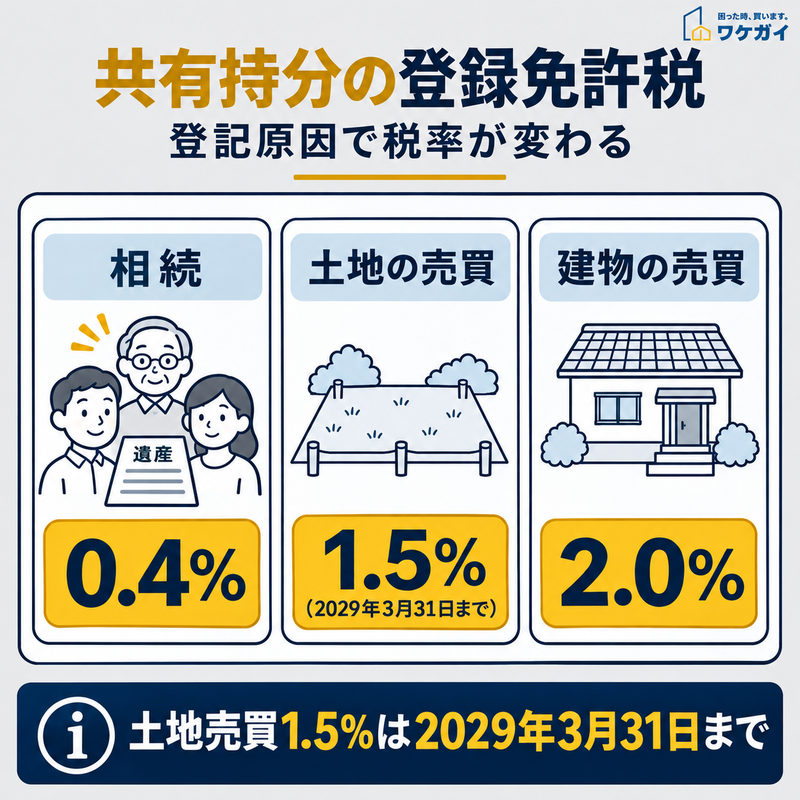
共有持分の登録免許税率は登記原因によって異なり、土地売買の軽減税率1.5%は2029年3月31日まで適用されます。
登録免許税は、不動産の所有権移転登記や保存登記などを申請する際に納める税金です。
所有権移転登記では、原則として固定資産税評価額を基準に、登記原因に応じた税率を掛けて計算します。
共有持分の移転登記では、不動産全体の評価額ではなく、移転する持分に対応する評価額が課税価格の基準となります。例えば、固定資産税評価額2,000万円の不動産について2分の1の持分を移転する場合、持分に対応する評価額は1,000万円です。
<土地・建物の主な登録免許税率>
| 登記内容 | 土地 | 建物 |
|---|---|---|
| 所有権の保存 | 0.4% | 0.4% |
| 売買による所有権の移転 | 1.5%(本則2.0%) | 2.0% |
| 競売による所有権の移転 | 2.0% | 2.0% |
| 相続・法人の合併による所有権の移転 | 0.4% | 0.4% |
| 贈与・交換・共有持分の放棄・財産分与などによる所有権の移転 | 2.0% | 2.0% |
土地の売買による所有権移転登記には軽減措置があり、令和11年(2029年)3月31日までに登記を受ける場合は1.5%が適用されます。競売による土地の取得には、この土地売買の軽減措置は適用されません。
また、一定の要件を満たす住宅用家屋には、建物の所有権保存登記や移転登記などについて別の軽減税率が設けられています。
<住宅用家屋の軽減税率>
| 項目 | 主な適用条件 | 税率 |
|---|---|---|
| ①住宅用家屋の所有権の保存登記(措法72の2) | 令和9年3月31日までに住宅用家屋を新築、または建築後使用されたことのない住宅用家屋を取得し、自己の居住用とする場合 | 0.15% |
| ②住宅用家屋の所有権の移転登記(措法73) | 令和9年3月31日までに、売買または競落によって一定の住宅用家屋を取得し、自己の居住用とする場合 | 0.3% |
| ③特定認定長期優良住宅の所有権の保存登記等(措法74) | 令和9年3月31日までに、一定の認定長期優良住宅を新築または新築未使用の状態で取得し、自己の居住用とする場合 | 0.1%(一戸建ての移転登記は0.2%) |
| ④認定低炭素住宅の所有権の保存登記等(措法74の2) | 令和9年3月31日までに、一定の認定低炭素住宅を新築または新築未使用の状態で取得し、自己の居住用とする場合 | 0.1% |
| ⑤特定の増改築等がされた住宅用家屋の所有権の移転登記(措法74の3) | 令和9年3月31日までに、宅地建物取引業者が一定の増改築等を行った住宅用家屋を取得し、自己の居住用とする場合 | 0.1% |
| ⑥住宅取得資金の貸付け等に係る抵当権の設定登記(措法75) | 令和9年3月31日までに住宅用家屋を新築または取得して自己の居住用とし、その資金の貸付け等に係る抵当権を設定する場合 | 0.1% |
これらの住宅用家屋の軽減措置は、取得期限だけで適用が決まるわけではありません。原則として床面積50㎡以上、新築または取得後1年以内の登記などの要件があり、住宅用家屋証明書の添付も必要です。中古住宅については、建築時期や耐震性能などに関する要件もあります。
軽減税率は住宅用家屋の取得方法や用途によって適用範囲が異なるため、相続や贈与による持分移転に一律に利用できるものではありません。
(参照:国税庁「No.7191 登録免許税の税額表」「マイホームを持ったとき」)
司法書士・土地家屋調査士への報酬
共有持分の所有権移転登記を司法書士に依頼する場合は、登録免許税とは別に司法書士報酬が発生します。
報酬には法律で決められた一律の金額がなく、登記の種類や不動産の数、必要書類の収集範囲、権利関係の複雑さなどによって変わります。
例えば、売買による持分移転と、複数の相続人が関係する相続登記では、必要な調査や書類作成の内容が異なります。司法書士への依頼費用を比較する際は、登記申請だけの報酬なのか、戸籍収集や遺産分割協議書の作成支援なども含む金額なのかを区別することが重要です。
土地家屋調査士は、土地の分筆や建物の表題登記など、不動産の表示に関する登記を専門としています。そのため、すでに登記されている不動産の共有持分を売買・相続するだけであれば、通常は土地家屋調査士への依頼は必要ありません。
建物の表題登記や土地の測量・分筆などが別途必要となる場合は、その業務に応じた土地家屋調査士報酬が発生します。司法書士報酬と土地家屋調査士報酬は、それぞれ必要な業務を確認したうえで見積もる必要があります。
(参照:日本司法書士会連合会「司法書士の報酬」)
(参照:日本土地家屋調査士会連合会「不動産登記について」「業務報酬統計資料」)
【ケース別】共有持分の登記費用例
ここからは、共有持分の登記費用例について、次のケース別に紹介します。
- 共有持分を売買した
- 共有持分を相続した
- 共有持分を放棄した
- 離婚で共有持分を分与した
以下より、それぞれについて解説します。
共有持分を売買した
共有持分を売買した場合、所有権移転登記の登録免許税は、移転する持分に対応する固定資産税評価額を基準に計算します。
税率は土地と建物で異なり、土地の売買は令和11年3月31日まで1.5%、建物の売買は原則2.0%です。
例えば、売買する共有持分に対応する固定資産税評価額が1,000万円の場合、登録免許税は以下の金額になります。
- 土地の共有持分を売買する場合:1,000万円 × 1.5% = 15万円
- 建物の共有持分を売買する場合:1,000万円 × 2.0% = 20万円
ただし、建物が住宅用家屋の軽減措置の対象となる場合は、所有権移転登記に0.3%などの軽減税率が適用されることがあります。
これらは登録免許税のみの計算例です。司法書士へ登記申請を依頼する場合の報酬や、必要書類の取得費用などは別途発生します。
(参照:国税庁「No.7191 登録免許税の税額表」)
共有持分を相続した
相続によって共有持分を取得した場合、所有権移転登記の登録免許税率は原則0.4%です。
固定資産税評価額のうち相続する持分に対応する金額を基準に計算します。
例えば、相続する共有持分に対応する評価額が1,000万円であれば、登録免許税は「1,000万円 × 0.4% = 4万円」です。これは登録免許税の金額であり、司法書士報酬や戸籍謄本などの取得費用は含まれません。
ただし、相続による土地の所有権移転登記には、登録免許税の免税措置があります。令和9年3月31日までに登記を受ける場合、登記に係る課税標準となる土地の価額が100万円以下であれば、登録免許税は免除されます。
また、土地を相続した人が、その相続登記を行う前に亡くなった場合、一定の要件を満たす中間の相続登記についても同日まで免税措置が設けられています。
こうした免税措置は土地を対象とするものであり、建物の相続登記にそのまま適用されるわけではありません。
(参照:国税庁「No.7191 登録免許税の税額表」「相続による土地の所有権の移転登記等に対する登録免許税の免税措置について」)
共有持分を放棄した
共有持分を放棄すると、民法第255条により、その持分は他の共有者に帰属します。
これに伴う持分移転登記では、原則として2%の登録免許税がかかります。
例えば、放棄する共有持分に対応する固定資産税評価額が500万円の場合、登録免許税は10万円です。
離婚で共有持分を分与した
離婚により不動産の共有持分を分与する場合も、所有権の移転が生じます。
こちらも「その他の所有権の移転」として2%の税率が適用されます。分与される共有持分が、例えば700万円の場合、その登記の際には700万円 × 2% = 14万円の費用が必要になります。
どうしても費用を抑えたいなら自分で登記という選択肢も
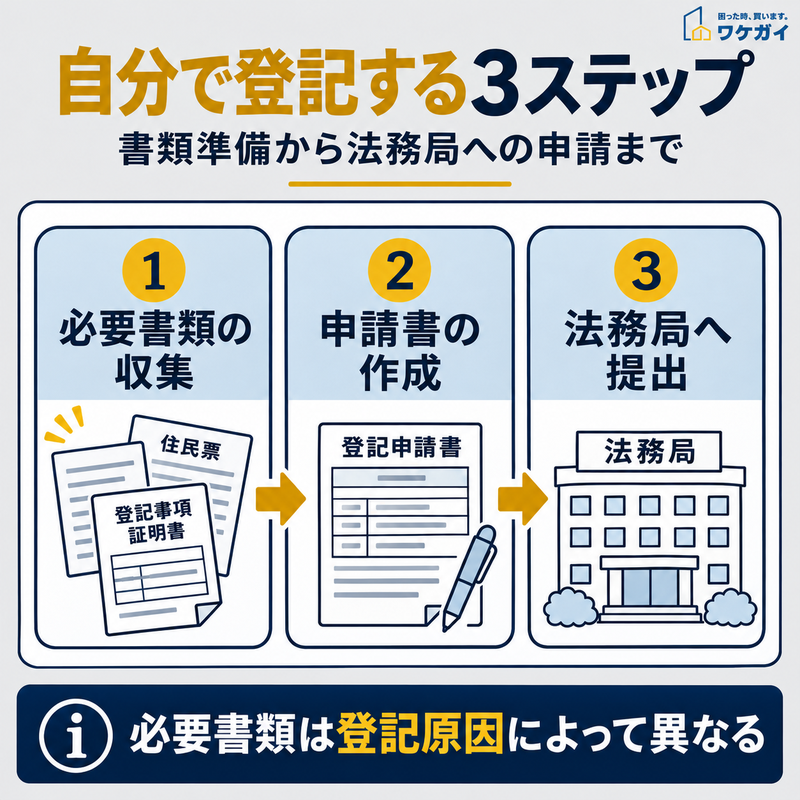
自分で登記する場合は、必要書類を収集し、登記申請書を作成してから管轄の法務局へ提出します。
どうしても登記費用を抑えたいなら、「自分で登記する」という選択肢もあります。その場合の手順としては、以下のとおり。
- 手順1:必要書類の収集
- 手順2:申請書の作成
- 手順3:法務局への提出
以下より、各手順の詳細を解説します。
手順1:必要書類の収集
共有名義の不動産について所有権移転登記を行う際は、まず登記原因に応じた必要書類を集めます。
売買の場合は、一般に登記原因証明情報、売主の登記識別情報または登記済証、印鑑証明書、買主の住所を証明する情報などが必要です。
複数人が共有名義で購入する場合は、新たに登記名義人となる各買主について、住所を証明する情報を用意します。個人の場合は住民票の写しなどが該当しますが、登記名義人の属性や住所地によって必要な証明書類は異なります。
また、登録免許税の計算には、固定資産税評価額を確認できる資料が必要です。固定資産評価証明書などを利用し、登記する不動産と評価額を確認します。
住宅用家屋の軽減税率を適用する場合は、住宅用家屋証明書を登記申請時に添付する必要があります。登記完了後に証明書を提出しても、その登記について軽減税率を適用することはできません。
なお、相続による持分移転の場合は、被相続人と相続人の関係を証明する戸籍関係書類や、遺産分割協議の内容に応じた書類などが必要になります。売買と相続では必要書類が異なるため、登記原因に合わせた準備が必要です。
(参照:法務省「新不動産登記法Q&A」)
(参照:国税庁「No.7191 登録免許税の税額表」)
(参照:法務局「登記申請を御自身ですることを検討されている方からよくある質問」)
手順2:申請書の作成
次に、登記申請書の作成に移ります。法務局の窓口で申請書を手に入れることもできますし、オンライン上からダウンロードすることも可能です。取得した申請書には、必要な情報を正確に記入する必要があります。
特に、融資を受けて新築する場合など、複数の種類の登記申請書が必要となるケースもあるため注意しましょう。添付する書類も各申請書によって異なるので、事前の確認が大切です。
手順3:法務局への提出
全ての書類が整ったら、不動産の所在地を管轄する法務局に申請を行います。持ち込みはもちろん、オンラインや郵送での申請も可能です。内容に誤りがなければ、登記完了の通知が来て手続きは完了となります。
登記は専門家に任せた方が効率的
確かに、自力での登記も1つの方法です。しかしながら、申請内容にミスがあると、修正作業が必要となり、意外と時間や手間がかかる場面もあります。もし、登記申請完了前に何らかのトラブルが発生した場合、状況が一気に複雑になることも。
そうしたリスクを回避し、手続きをスムーズに進めるためには、専門家に依頼するのが最も確実です。不動産関連の手続きは専門性が高いため、確実なサポートを受けたい方は、専門家に相談することを強くおすすめします。
丸岡 智幸
代表取締役 / 株式会社ネクスウィル
土地家屋調査士のような専門家による確認を受けることで、より安心して手続きを進めることができるでしょう。特に、土地の接道状況など、売却に影響を及ぼす可能性のある要素については、専門家の視点からの詳細なチェックが不可欠です。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
共有名義の登記費用についてよくある質問
共有名義の登記費用についてよくある質問は、以下のとおりです。
- 共有名義の登記にはどのくらいの費用がかかる?
- 共有名義の登記はどうすればいい?
- 登記費用は誰が支払うべき?
- 相続登記で共有名義にするデメリットは?
- 単独名義から共有名義に変更する費用の目安は?
それでは、それぞれの質問とその回答を紹介します。
共有名義の登記にはどのくらいの費用がかかる?
共有名義の登記費用は、主に登録免許税、司法書士報酬、必要書類の取得費用で構成されます。登録免許税は、登記原因と不動産の評価額、移転する持分割合によって変わります。例えば、移転する持分の評価額が1,000万円の場合、相続登記の登録免許税は原則4万円、土地の売買による移転登記は軽減措置の適用期間中であれば15万円です。司法書士報酬などを含めた総額は、登記内容や依頼する業務範囲によって異なります。
共有名義の登記はどうすればいい?
共有名義の登記は、不動産の所在地を管轄する法務局へ登記申請書と必要な添付書類を提出して行います。申請方法には窓口への持参、郵送、オンライン申請があります。売買による所有権移転登記は、原則として売主と買主の共同申請です。一方、相続による所有権移転登記は、相続人が単独で申請できる仕組みになっています。共有名義で登記する際は、登記申請書に記載する共有者の氏名・住所と持分割合を正確に定める必要があります。必要書類は売買や相続などの登記原因によって異なり、手続きを司法書士へ依頼することも可能です。
登記費用は誰が支払うべき?
登記にかかる費用を実際に誰が負担するかは、当事者間の合意や登記原因によって異なります。売買では買主が所有権移転登記費用を負担することが一般的ですが、当事者間で別の取り決めをすることも可能です。ただし、当事者間の費用負担と登録免許税の法的な納税義務は区別する必要があります。登録免許税法第3条では、登記を受ける者が2人以上いる場合、連帯して登録免許税を納付する義務があると定められています。相続登記では、不動産を取得する相続人が費用を負担するほか、相続人間の合意によって費用を分担する方法もあります。負担する費用の種類と割合を事前に決めておけば、後から精算を巡るトラブルが発生するリスクを抑えられます。
相続登記で共有名義にするデメリットは?
相続登記で不動産を共有名義にすると、不動産全体の売却や重要な変更について、共有者間で合意形成が必要になります。共有者の意見が一致しなければ、売却や活用が進まない可能性があります。ただし、すべての行為に共有者全員の同意が必要なわけではありません。不動産全体の売却や形状・効用の著しい変更には原則として全員の同意が必要ですが、軽微な変更や管理に関する事項は、原則として持分の過半数で決定できます。また、共有者は自分の持分だけであれば、原則として他の共有者の同意なく売却できます。さらに、共有者が亡くなって相続が繰り返されると、持分が細分化されて共有者の人数が増えることがあります。共有者が増えるほど、連絡や意思決定に時間がかかり、将来的な不動産の処分が複雑になるおそれがあります。
単独名義から共有名義に変更する費用の目安は?
単独名義の不動産を共有名義に変更する場合は、通常、所有者が持分の一部を贈与または売買するなどして、新たな共有者へ所有権を移転します。その際は、移転する持分に対応する固定資産税評価額を基準に登録免許税を計算します。贈与による持分移転の登録免許税率は原則2.0%です。売買の場合は、土地について令和11年3月31日まで1.5%の軽減税率が適用され、建物は原則2.0%となります。例えば、移転する持分に対応する評価額が500万円であれば、贈与による登録免許税は10万円、土地の売買による登録免許税は7万5,000円です。これらに加えて、司法書士報酬や書類取得費が発生することがあります。また、贈与では受け取る人に贈与税、売買では売主に譲渡所得税が課される可能性もあり、登記費用とは別に税負担を検討する必要があります。
まとめ
不動産取引に関する手続きは、特に共有持分の場合、その内容や費用が非常に複雑であり、適切な知識と経験が求められます。
自身で登記を行うことでコストを抑えることは可能ですが、その一方で、間違った手続きや情報の不足は、後々のトラブルや権利上の問題を生む可能性があります。
不動産の登記は、その後の生活や資産形成にも大きく影響します。間違いのない、確実な手続きを行うためにも、専門家の知識と経験を活用することを推奨します。登記手続きに関する疑問や不安がある場合、まずは専門家に相談しましょう。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。訳あり物件にお悩みの方は、ぜひ下記よりご相談ください。