お電話
 無料査定

 更新日: 2026.9.29 | 公開日:
こんにちは。ワケガイ編集部です。
相続した土地や実家を長年そのまま使い続けているうちに、登記名義と実際の利用者が一致しない状態が続くことがあります。
「固定資産税を誰が払うのか」「名義をどう整えるべきか」といった問題が曖昧なまま放置されると、将来の売却や管理の場面で手続きが進まなくなることがあります。
そのような状況で検討される方法の一つが「時効取得(法律上は『取得時効』)」です。これは、長期間の占有によって所有権を認めてもらう制度ですが、固定資産税を払っていないケースや相続が未整理のケースでは判断が難しくなります。
本記事では、時効取得の基本的な概念、手続きの流れ、代替手段までを解説します。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら相続財産の時効取得(取得時効)とは?
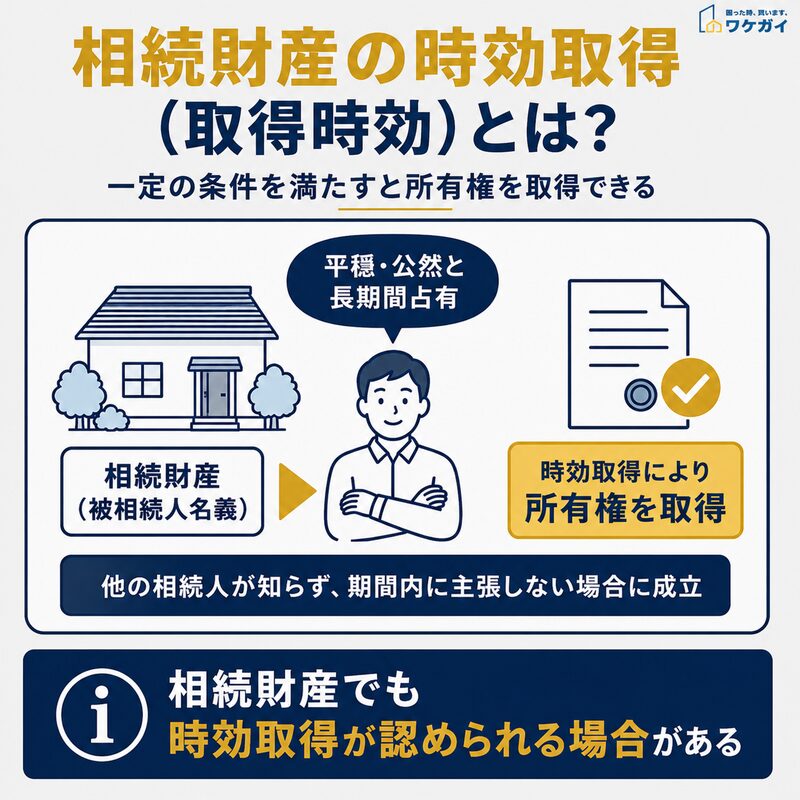
相続財産でも、一定の条件を満たして長期間占有した場合は、取得時効によって所有権を取得できることがあります。
相続財産の時効取得(取得時効)とは、一定の要件を満たして不動産などを長期間占有した場合に、占有者がその所有権を取得できる制度です。
民法では、所有の意思をもって平穏かつ公然に占有を続け、占有開始時に善意かつ無過失であれば10年、それ以外の場合は20年で取得時効が成立すると定められています。
相続財産についても取得時効が成立する可能性はあります。ただし、相続人の一人が長期間にわたって土地や建物を使用しているだけでは、他の相続人の持分まで当然に取得できるわけではありません。占有を始めた経緯や管理状況、他の相続人との関係などから、自分だけの所有物として占有していたと評価できるかが重要になります。
そのため、相続財産の時効取得では、占有期間だけでなく「所有の意思」が認められるかを具体的に確認することが大切です。固定資産税を払っていない場合でも、それだけで時効取得が否定されるわけではなく、納税状況を含む複数の事情から取得時効の成否が判断されます。
相続財産で時効取得が問題になりやすい
相続財産では、相続人の一人が長期間にわたって単独で管理していても、それだけで他の相続人の持分まで時効取得できるわけではありません。
共同相続では、複数の相続人が権利を持つ状態になるため、単独使用だけで所有の意思を示すのは困難です。
住み続けた事実や草刈り・修繕の継続だけでは、単独所有者として占有していたか判断しにくい場合があります。
固定資産税を払っていない場合も同様で、不払いだけを理由に時効取得が否定されるものではありません。占有を始めた経緯や他の相続人との関係、管理方法などを客観的に確認し、自分だけの所有物として占有してきたと評価できる事情があるかを整理する必要があります。そのため、相続財産の時効取得では、固定資産税の支払い状況だけでなく占有の性質を示す事実を具体的に確認することが重要です。
固定資産税を払っていないと時効取得はできない?
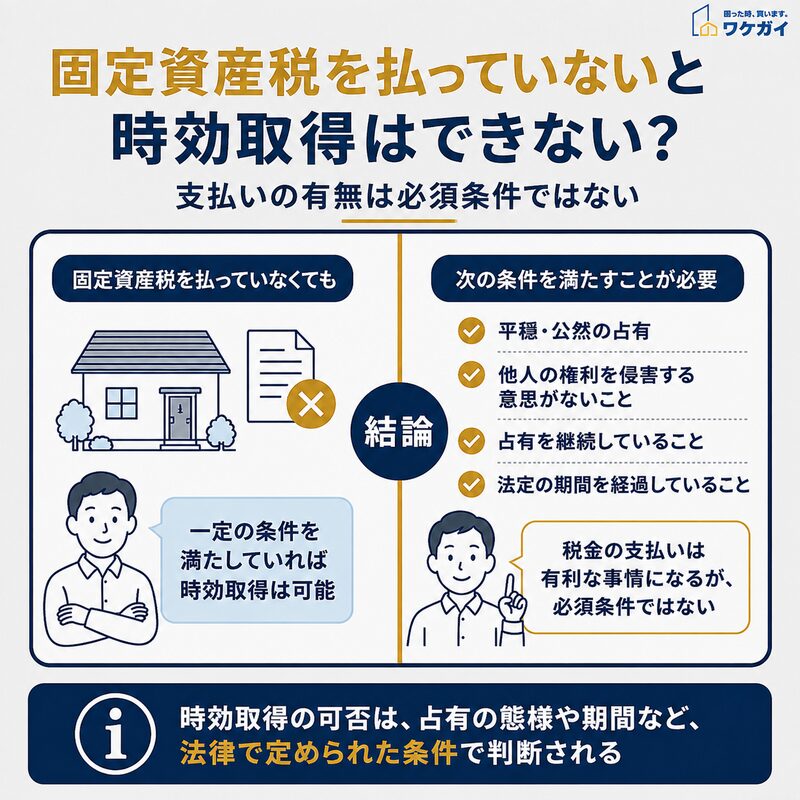
固定資産税の支払いは時効取得の必須条件ではなく、占有の状態や期間など法律上の条件を満たしているかで判断されます。
固定資産税の納付は時効取得の成立要件には含まれておらず、税金を払っていないという一点だけで所有権の取得が否定されるわけではありません。
(参考:e-Gov 法令検索「民法」)
時効取得の判定では、占有の始まり方や利用の継続状況といった実態が重視されるため、税の支払い有無はその補助的な判断材料にとどまります。
一方で、一定の事情によっては税の扱いが占有の評価に影響を与えることがあるため、その位置づけを正確に理解しておきましょう。
関連記事:固定資産税を支払わない共有者がいる場合、どのように対処したらいい?
税の支払いが占有の評価に影響する範囲

固定資産税の納付は時効取得の規定に入っておらず、納付したからといって時効取得できるわけではありません。
固定資産税を払っていない場合でも、その事実だけで時効取得が認められなくなるわけではありません。
民法162条が定める取得時効の要件に、固定資産税の納付は含まれていないためです。
最高裁も、土地の移転登記を求めず固定資産税を負担していなかったという事情だけでは、所有の意思を否定する事情として十分とはいえないと判断した事例があります。
一方で、固定資産税を長年支払っている事実は、土地を自分のものとして扱ってきたことを示す事情の一つになり得ます。ただし、支払っているだけで時効取得が成立するわけでもない点には注意が必要です。固定資産税の支払いや不払いは決定打ではなく、占有開始の経緯や利用方法などと合わせて評価されます。
固定資産税を支払っていない場合に時効取得すると遡って課税される?
固定資産税は、毎年1月1日時点で登記簿上の所有者に課される仕組みになっており、後から時効取得で所有権を得た人に遡って課税される制度にはなっていません。
時効取得が認められた時点から、翌年度以降の税負担を引き受けることになります。
もっとも、税とは別に整理しておくべき点があります。長い期間にわたり土地を管理してきた場合、草刈りや建物の修繕などの費用を自分で負担してきた履歴が残っていると、相続人とのあいだで費用精算の話題が出かねません。
これらは税とは異なる性質のもので、民事上の精算交渉として扱われます。固定資産税の遡及課税はありませんが、管理実態に応じたやり取りが求められる場合がある点だけは念頭に置いておくと安心です。
関連記事:共有名義の「固定資産税」は誰が払うべき? 滞納した場合や支払いたくない場合はどうなる?
時効取得が認められるための核となる要件
時効取得が認められるための核となる要件は、次のとおりです。
- 所有の意思
- 平穏な占有
- 公然の占有
それでは、各要件について詳しく解説します。
要件①:所有の意思
時効取得で重要になるのは、占有者に「所有の意思」があったと評価できるかどうかです。
所有の意思は、本人が自分の土地だと思っていたという内心だけで決まらず、占有を始めた原因やその後の行動など外形的・客観的な事情から判断されます。
賃貸借や使用貸借に基づいて土地を使い始めた場合は、原則として他人の物を借りている立場から占有が始まるため、長期間利用しただけで取得時効につながるとは限りません。
反対に、固定資産税を払っていない場合でも、その事実だけで所有の意思が否定されるものではないとされた裁判例があります。時効取得が難しいかどうかは固定資産税だけで決まるのではなく、占有開始時の権原や管理の実態を一体として確認することが大切です。
要件②:平穏な占有
平穏な占有とは、土地の利用が争いごとを伴わずに続いてきた状態を指します。
占有の開始が強引なものであったり、名義人との対立をきっかけに始まったりした場合は、平穏な占有とはみなされません。
時効取得では、利用の継続性だけでなく、どのような経緯で占有が成立したかが重視されるため、土地の引継ぎ方や関係性の変化が評価の対象になります。相続財産の場合、家族内で黙認された利用が続くうちに占有の態様が変化していくことがあります。親族間の関係は外部から見えにくいため、当事者の認識のずれや口約束の内容が後に問題となりやすい要件です。
例えば、当初は「管理を頼まれた」だけだったのに、次第に使用実態が広がり、周囲からは所有者のように見えていた、という展開もあります。このように、表面上は平穏に見えても、占有の始点でどのような合意や経緯があったのかによって評価が異なります。
時効取得では、争いの有無だけでなく、占有が自然に成り立ったものかどうかが丁寧に見られる点が特徴です。
要件③:公然の占有
時効取得が成立するには、その土地の利用が外部に向けて開かれている必要があります。
占有が公然であるというのは、周囲の人から見て「その人が自分の土地として扱っている」様子がわかる状態を指します。
例えば、庭の手入れを続けていたり、建物の修繕を自ら行っていたりと、誰が見ても所有者のように振る舞っていると理解できる状況がこれにあたります。逆に、深夜にこっそり利用する、特定の期間だけ短時間出入りする、といった隠れた利用は公然とはいえません。
相続財産では、家族内での黙認が積み重なり、境界が不明瞭になることがあります。その場合でも、公然性の有無は客観的に判断されます。近隣住民の認識や、固定資産税の通知先、管理の実態など、占有が社会の外側に向かってどのように現れていたのかが評価の対象になります。
特に、建物を建てて長期にわたり使用していたり、駐車場として継続的に管理していたりする場合は、公然性の判断に向けて強力な事情となります。公然性は単に“見えるかどうか”ではなく、占有が社会生活の中でどのように位置づけられていたかを探ることでもあります。
【補足】一定期間の占有も前提として必要(10年・20年)
時効取得には10年または20年の占有期間が必要ですが、固定資産税を20年間払い続けただけで土地を取得できるわけではありません。
占有開始時に自分の所有物だと信じ、そのように信じたことに過失がなければ10年、それ以外は20年間の占有が必要です。いずれの場合も、所有の意思をもって平穏かつ公然に占有を継続するという要件を満たさなければなりません。
したがって、固定資産税を払っている期間と取得時効の期間は同じ意味ではなく、納税期間だけを数えて成立を判断することはできません。固定資産税を払っていないケースでも、10年または20年という期間とほかの要件を満たしているかを分けて確認する必要があります。
時効取得を成立させるための手続き手順
時効取得を成立させるための手続き手順は、次のとおりです。
- 手順①:占有状況と期間を整理する
- 手順②:名義人・相続人との協議方針を固める(※協議可能なら)
- 手順③:調停・訴訟での主張に向けて準備する
- 手順④:所有権移転登記を申請する
それぞれ個別にみていきましょう。
手順①:占有状況と期間を整理する
最初の段階では、いつから土地を使い始め、どのように管理してきたのかを客観的にたどる作業が必要になります。
親族から口頭で管理を頼まれたのか、自分の土地だと信じて使い始めたのかによって、求められる時効期間が変わってきます。また、草刈りや補修の記録、固定資産税の通知の扱いなど、日常の管理状況を示す資料もそろえておくと有用です。
期間の確認も重要な工程です。占有が一時的に途切れていないか、他者が介入していないかなど、継続性を検討する必要があります。相続によって占有者が変わった場合は、前後の占有を通算できることがありますが、そのためには引継ぎの事情を明確にしておくことが求められます。
この整理を丁寧に行っておくことで、後の手続きが進めやすくなり、時効取得の主張に説得力を与える基盤が整います。
手順②:名義人・相続人との協議方針を固める(※協議可能なら)
占有の状況を整理したあと、協議が可能な場合には、名義人や相続人との話し合いをどう進めるかを検討します。
相続財産では、登記名義が故人のまま長期間止まっていることが多く、その背後には相続人間の意見の相違や連絡の難しさがあります。
話し合いが成立すれば、時効取得ではなく相続登記の実施や持分の譲渡で問題を解消できる場合もありますが、協議そのものが難しい状況も多々あります。そのため、この段階では「協議できるかどうか」を見極めること自体が大きなポイントになります。連絡が取れる相続人がどれだけいるのか、誰が土地の扱いに関心を持っているのか、どの程度話し合いが可能なのかを判断し、対応方針を整理します。
協議が困難な場合には、無理に交渉を続けるのではなく、次の段階として調停や訴訟による整理を検討する流れに進むことになります。相続関係の複雑さによっては、協議を経ずに法的手続きへ踏み切る方が現実的なケースも見られます。
手順③:調停・訴訟での主張に向けて準備する
協議が難しい、あるいは話し合いでは所有権の整理に至らないと判断される場合は、調停や訴訟へ進むことを視野に入れる段階に移ります。
時効取得は法律上の権利主張である以上、占有の実態を裏付ける資料を整えておく必要があります。
土地の利用がいつから始まり、どのような経過をたどってきたのかを示すために、過去の写真、工事の記録、電気・水道の契約情報、地域住民の証言など、状況を説明できる材料を幅広く集めることがポイントになります。
調停を申し立てる場合は、相手方の相続人全員を手続きに参加させる必要があるため、戸籍の収集や所在確認が必要となることがあります。
一方、訴訟に至ると、占有の開始時期や管理の実態について裁判所に対して丁寧に説明する必要があり、書面での主張と証拠の整理が求められます。
家族内で黙認されていた利用であっても、法的な主張では具体的な裏づけが欠かせないため、弁護士や司法書士に相談しながら進めるケースが目立ちます。
相続財産に関する訴訟では、相続人が多数にわたることも珍しくなく、意見がまとまらないまま手続きが長期化することもあります。こうした事情を踏まえ、事前準備に時間をかけるほど、後の手続きが進めやすくなります。
手順④:所有権移転登記を申請する
調停や訴訟で時効取得が認められた場合、その結果を登記の形に反映させる手続きへ移ります。
時効取得は判決や調停成立をもって所有権が確定しますが、登記をしなければ外部に向けてその効力を示すことができません。
登記簿の記載が名義人としての法的地位を明確にする役割を果たすため、この手続きを済ませることで、売却や建物の建築といった次の行動にも移りやすくなります。登記申請では、判決文や調停調書、必要に応じて固定資産評価証明書などを添付し、登録免許税を納める流れになります。
(参考:国税庁「登録免許税のあらまし」)
相続財産のように名義が古いままで長く放置されていた土地の場合、境界標が失われていたり、現況と登記記録が一致しなかったりすることがあり、その場合は測量や境界確認の作業が必要になることがあります。登記手続き自体は制度として定められたものですが、その前段の準備に時間がかかることがあるため、実務では司法書士へ依頼して進めるケースが一般的です。
登記が完了すると、占有してきた土地が法的にも自分の所有であることが外部へ向けて明確になり、長年の不安が解消されます。時効取得は成立に至るまで多くの工程を経ますが、この登記の完了が最終的な区切りとなります。
時効取得を成立させるにあたって必要な費用
時効取得を成立させるにあたって必要な費用は、次のとおりです。
- 登記申請に伴う登録免許税
- 司法書士へ依頼する場合の報酬
- 訴訟・調停を行う場合に発生する費用(印紙代・弁護士費用など)
- 境界確認や測量が必要となる場合の実費
それぞれ個別にみていきましょう。
登記申請に伴う登録免許税
時効取得が認められたあと、所有権を公的に確定させるには登記申請が必要です。
この際に課されるのが登録免許税です。税額は不動産の「固定資産税評価額」に一定の税率を乗じて算出され、時効取得の場合は通常 2% が適用されます。例えば評価額が800万円であれば、登録免許税は16万円となります。
(参考:国税庁「登録免許税の税額表」)
評価額が高い土地ほど税負担も大きくなるため、事前に自治体で評価証明書を取得して金額の目安を把握しておくと見通しが立てやすくなります。
また、評価額が古く、現況と一致しない場合には補正が必要になることがあります。山林や農地のように取引事例が少ない土地では、評価額が大幅に変動するわけではありませんが、宅地利用が進んでいる地域などでは評価額自体が高いこともあるため、税額が想定以上になることがあります。
登録免許税は、登記をしなければ必ず発生しないという性質のものではなく、登記申請時に一度だけ納めるものです。ただし、登記がなければ対外的に所有者として扱われないため、事実上は必須の費用といえます。
司法書士へ依頼する場合の報酬
時効取得後の登記を司法書士へ依頼して手続きを進めると、司法書士報酬が発生します。
報酬額は地域差や案件の難易度によって幅がありますが、単純な登記のみであれば 5万円〜10万円前後 が一般的なラインです。ただし、相続関係が複雑で戸籍の収集が多岐にわたる場合や、境界調整が必要な土地では、追加費用が発生することもあります。
司法書士へ依頼する利点は、書類の不備を避けられる点にあり、時効取得は裁判所の判断を経て成立するケースが多く、その内容を登記へ正確に反映させる必要があります。調停調書や判決文をどのように扱うのか、どの証明書が必要なのかといった細かい判断は、専門家でなければ迷いやすい部分です。
登記手続きは一度通れば追加の修正が不要ですが、誤りがあると再申請が必要になることもあり、手間と時間がかかります。そのため、実務では司法書士への依頼が結果的に負担を減らす手段として機能しています。
訴訟・調停を行う場合に発生する費用(印紙代・弁護士費用など)
裁判所に支払う代表的な費用が「収入印紙」と「郵券(切手代)」です。
印紙代は請求の対象となる不動産の評価額に応じて決まり、数万円から十数万円ほどが目安になります。
調停の場合は訴訟より費用が低く、数千円から始まるケースもありますが、相続人が多数にわたると必要な郵券の額が増え、結果的に負担が大きくなることがあります。
さらに、弁護士に依頼する場合は報酬が別に必要です。時効取得に関する紛争は、占有の始まりや管理の実態といった事実関係の整理が欠かせず、書面での主張にも専門性が求められます。そのため、弁護士費用は着手金・報酬金を合わせて数十万円規模になるケースが多く、訴訟が長期化すると追加費用が発生することもあります。
相続関係の紛争では、関係者が多く、各人の主張がまとまりにくいことから、調停や訴訟が長引く可能性が否定できません。こうした状況を踏まえて費用面の準備をしておくと、手続きが予想外の方向に進んでも落ち着いて対応しやすくなります。
境界確認や測量が必要となる場合の実費
登記記録と現況が食い違っている場合や、境界杭が紛失しているケースでは、所有権移転登記の前に状況を整えるための測量作業が必要になります。
測量には複数の種類があり、簡易的な現況測量で済む場合もあれば、隣地所有者との立会いを要する確定測量が必要になることもあります。確定測量を行う場合、隣地との境界を法的に明確にし、後のトラブルを避けるための重要な工程になります。
費用は土地の広さや形状、隣地との関係性によって大きく変わります。一般的な宅地であっても、20万円から50万円ほどかかることがあり、広い土地や境界が複雑な場合はさらに高額になる可能性があります。境界の確認作業には測量士の立会いに加え、隣地所有者の協力も必要となるため、期間が長引くことも珍しくありません。
測量が必要かどうかは土地の状態によって判断されますが、相続財産では現況が古くなっていることが多く、時効取得後の登記に向けて準備を進める段階で測量が検討されるケースが多く見られます。
時効取得を主張する際に発生しやすい実務上のリスク
時効取得を主張する際に発生しやすいリスクは、以下のとおりです。
- 名義人・相続人との関係が悪化することになりかねない
- 売却や活用の計画が滞る
- 管理費や維持費の精算も求められる
次項より、個別にみていきましょう。
名義人・相続人との関係が悪化することになりかねない
時効取得の主張は、本人としては長年の管理負担を整理するための選択であっても、相続人から見ると「自分たちの財産を奪われる」と受け止められることがあります。
相続が長年放置されてきた背景には、関係者の無関心や事情の複雑さが横たわっていることが多く、そのような状態で一方的に所有権を主張されると、心理的な反発が生じやすくなります。連絡が取れなかった相続人が突然手続きに巻き込まれると、強い違和感を抱くこともあります。
また、家族内で黙認されていた利用を「自分の所有として確定させたい」と伝えることで、これまでの関係性が変化し、親族間の溝が深まることがあります。とりわけ相続財産の扱いは感情的な反応が出やすいため、調停や訴訟に進む前から摩擦が表面化することがあります。
売却や活用の計画が滞る
時効取得の手続きが始まると、所有権が確定するまで土地の扱いが慎重にならざるを得ません。
売却を検討している場合でも、登記名義人と占有者が異なる状態では買い手が見つかりにくく、金融機関からの融資も受けづらくなります。建物を建て替える場合も、所有権の行方が確定しないままでは許可が取得できないため、予定していた計画が長期間止まることがあります。
調停や訴訟に発展すると、手続きが数ヶ月から年単位で続くこともあり、そのあいだ土地の活用に踏み切れない状況が続きます。相続人側が対立姿勢を示すと、話し合いがさらに長引き、計画が進まないまま固定費だけがかかり続けるケースも見られます。
時効取得の検討は、土地の将来計画と並行して考える必要があり、手続きを開始することで思わぬ遅延が生じる点には注意が必要です。
管理費や維持費の精算も求められる
長年土地を管理してきた場合、草刈り、修繕、老朽建物の補修など、さまざまな費用を自分で負担していることがあります。
時効取得を主張すると、相続人や関係者から、これらの費用の扱いについて精算を求められる場面が出てくるのです。
時効取得そのものとは直接関係しないものの、「土地を使ってきたのだから、一定の負担を整理してほしい」という考えが相手方に生じやすいためです。
また、固定資産税の未納がある場合、法的に遡って課税されることはありませんが、相続人側から「管理を任せていたのだから税金相当分を負担してほしい」といった申し出が出ることもあります。費用精算は法律で定められた義務ではありませんが、実務では相続人との関係性に応じて議論が生じやすい点として認識しておきましょう。
時効取得が難しい場合に「名義と現実が一致していない」状況を解消する手段
時効取得が難しい場合に「名義と現実が一致していない」状況を解消する手段は、以下のとおりです。
- 制度的な整理手段を検討する
- 自分の持分だけ売却し、現状を清算する
それでは、各内容を見ていきましょう。
制度的な整理手段を検討する
時効取得以外にも、名義と実際の利用者の関係を整理する方法は存在します。
相続登記が未了の場合は、まず相続人全員の話し合いで名義を確定させることが基本となります。
相続人が多くて話し合いがまとまらない場合には、家庭裁判所の調停を利用して合意形成を図る方法があります。調停は、対立が激しい場面でも専門の調停委員が入り、落としどころを探る機能を果たしてくれます。
共有名義になっている土地であれば、共有物分割という制度を使って所有関係を一本化する選択肢もあります。分割の方法は、以下の3つがあります。
- 現物分割:土地を物理的に分け、それぞれが単独名義で所有する形にする方法。
- 代償分割:特定の共有者が不動産を取得し、ほかの共有者に持分相当の代償金を支払う方法。
- 換価分割:不動産を売却し、売却代金を持分割合などに応じて分ける方法。
いずれも法律上の手続として整備されており、時効取得のように「占有の立証」に頼らず進められる点に特徴があります。結局のところ、時効取得の成立が難しいと感じる場合は、「どの制度なら現実の利用状況に合うか」を軸に検討すると整理が進みやすくなります。
自分の持分だけ売却し、現状を清算する
共有状態が長期間解消されず、相続人との協議も進まない場合には、自分の持分だけを第三者に売却して負担を手放す方法があります。
近年では、共有持分の買取を専門に行う業者が増えており、権利関係が複雑な物件でも現金化できるケースが見られます。持分だけの売却は、土地全体の整理にはつながらないものの、自分の関与を終える手段としては現実的です。
共有名義が続くと、管理責任や固定資産税の負担、相続時の調整など、時間が経つほど問題が大きくなる傾向があります。時効取得が認められる可能性が低い場合、持分売却は「今後の負担を断ち切る」という観点で有効です。家族間の話し合いが進まない状況でも、自分の判断だけで完結できる点は大きなメリットになります。
また、持分売却によって第三者が共有者に加わることで、結果的に相続人側の態度が変わり、土地全体の売却や分割が進む例もあります。時効取得にこだわらず、負担の軽減と現状の整理を優先する場合に選択肢となりやすい手法です。
持分を売って清算するといくらになるか知りたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

共有持分でお悩みなら「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、相続未了や共有状態のまま長年放置されてきた不動産を専門に扱う買取サービス「ワケガイ」を提供しています。
時効取得を検討している方の多くは、名義が故人のままで放置されていたり、相続人と連絡が取れなかったりと、通常の売却手続きでは進めにくい事情を抱えています。
占有状況の説明や固定資産税の未納など、一般の不動産会社では対応が難しい背景があっても、当社では状況整理から買取まで一貫して対応できる体制を整えています。
手続きに踏み出せないまま時間が過ぎてしまう前に、現状の確認だけでもかまいません。お気軽に無料査定をご活用ください。
FAQ:時効取得と固定資産税に関するよくある質問
時効取得と固定資産税に関するよくある質問は、以下のとおりです。
- 時効取得をするには固定資産税を払わなければならない?
- 固定資産税を長期間払っていない場合はどう扱われる?
- 固定資産税を未納のまま不動産を売却することはできる?
- 固定資産税の未納の時効はある?
- 10年以上払っていない借金は時効になる?
- 土地を時効取得されないためにはどうすればよい?
それでは、それぞれの質問とその回答を紹介します。
時効取得をするには固定資産税を払わなければならない?
固定資産税の支払いは時効取得の成立要件ではありません。時効取得は、所有の意思をもって平穏かつ公然に一定期間占有してきたかどうかで判断されます。固定資産税を払っていないことだけを理由に、時効取得が否定されるわけではありません。
固定資産税を長期間払っていない場合はどう扱われる?
固定資産税を払っていない場合でも、直ちに時効取得が不利になるとは限りません。ただし、税を払っていない事情によっては「名義人の許可を得て使っていた」と解釈され、所有の意思の立証が難しくなることがあります。占有の経緯と管理実態が総合的に見られます。
固定資産税を未納のまま不動産を売却することはできる?
売却自体は可能ですが、未納の固定資産税がある場合は、売却代金から精算されるのが一般的です。未納分が残ったままでは買主との調整が必要になるため、事前に自治体で滞納額を確認し、どのように清算するか整理しておきましょう。
固定資産税の未納の時効はある?
固定資産税の徴収権は原則として法定納期限の翌日から5年で時効により消滅するとされています。ただし、督促や差押えなどの手続きが行われると時効は更新され、そこから改めて期間が進行します。実務では自治体が督促や差押えを行うため、単に放置していれば5年で消えるというものではありません。滞納がある場合は自治体に相談し、分割納付を検討するのが現実的です。
10年以上払っていない借金は時効になる?
民法では、債権は権利を行使できることを知った時から5年、権利を行使できる時から10年で時効により消滅するとされています。ただし、裁判上の請求や差押え、債務の承認があると時効は更新され、そこから改めて期間が進みます。少しでも返済したり支払いを約束したりすると承認にあたり、時効が振り出しに戻ります。時効を主張するには援用の意思表示が必要なため、弁護士への相談が確実です。
土地を時効取得されないためにはどうすればよい?
定期的に現地を確認し、越境や無断使用があれば速やかに書面で中止を求めることが基本です。書面での催告は時効の完成猶予事由となり、その後6か月以内に訴訟を提起すれば時効の完成を阻止できます。境界標を維持し、測量図を保管しておくことも有効です。使用を認める場合は、使用貸借や賃貸借の契約書を交わしておけば、所有の意思が否定され時効取得は成立しにくくなります。
まとめ
時効取得は、登記名義が整理されないまま利用だけが続いてきた不動産を法律上も整えるための手段ですが、要件の立証には手間がかかり、家族間の調整も避けて通れません。
固定資産税の未納が直ちに不利になるわけではないものの、占有の成り立ちを丁寧に説明できなければ成立しない可能性があります。
また、時効取得を目指しても手続きが長引き、売却や活用の計画が止まる場面もあります。名義と現実のズレが負担になっている場合は、時効にこだわり過ぎず、相続手続きの再確認や共有状態の解消、持分売却など他の整理方法も視野に入れて検討してみてください。