
 更新日: 2026.9.22 | 公開日:

について今すぐご相談できます。

不動産を相続することは珍しいことではありません。大体の場合がプラスの遺産となることでしょう。
しかし、相続した不動産が再建築不可物件だった場合、マイナスの遺産となってしまうことがあります。
そこで今回は、再建築不可物件だと知らずに相続してしまうことのないよう不動産が再建築不可物件かどうか調べる方法とそうした不動産の相続を回避する方法をご紹介します。
相続した際の手続き方法や対処法もあわせて解説しますので、すでに再建築不可物件を相続した方もぜひご一読ください。
相続予定の不動産が再建築不可物件かどうか調べる方法
相続予定の不動産が再建築不可物件かどうか調べる方法は、以下のとおりです。
- 不動産業者に確認する
- 役所の建築課に確認する
それぞれ、詳しくみていきましょう。
不動産業者に確認する
まず、その不動産を購入した業者、または売却を検討している場合は売却予定の不動産業者に問い合わせるのがよいでしょう。
これらの専門家は物件の歴史や制限について詳しい情報を持っているケースが多々あります。
役所の建築課に確認する
地域の役所、特に建築課や建築指導課では、不動産に関する詳細な情報を提供してくれます。
再建築不可物件かどうかを確認するためには、登記簿謄本や建物図面などの必要書類を持参する必要があります。
これらの書類は法務局で入手可能で、オンラインでの手続き後、郵送で受け取れます。ただし、必要な書類は自治体によって異なるため、訪問前に事前に確認することが重要です。
関連記事:再建築不可物件の調べ方とは?必要書類や再建築できない場合の対応方法を解説
再建築不可物件を相続するデメリット
再建築不可物件を相続するデメリットは、以下のとおりです。
- 建て替えができない
- 売却しづらい
- 固定資産税などの費用がかかる
- メンテナンスの手間がかかる
- 自分の子どもや孫に影響を及ぼす可能性も
それぞれ、個別にみていきましょう。
建て替えができない
再建築不可物件は、一度解体すると再建が不可能な物件を指します。そのため、老朽化や災害で住めなくなった場合、新たに建物を建てることができず、居住の選択肢が失われます。
売却しづらい
再建築不可の性質上、このような物件の市場価値は通常よりも低くなりがちです。
結果として、買い手が見つかりにくく、もし売却できたとしても周辺の不動産価格よりもかなり低い価格での取引になる可能性も高いでしょう。
その他、固定資産税やメンテナンスの費用負担、将来の世代への影響も考慮する必要があります。
固定資産税などの費用がかかる
不動産所有者は、再建築不可物件であっても固定資産税を支払う義務があります。
これは毎年1月1日の時点での所有者に課税されます。さらに、地域によっては都市計画税の支払いも必要になることがあります。
税金の支払いだけでなく、建物の修繕や損害賠償費用などの追加費用が発生する可能性もあります。例えば、物件の構造物が破損し、それにより第三者に損害を与えた場合、その責任として修繕や賠償責任を負うことになります。
メンテナンスの手間がかかる
空き家として放置された不動産は、周辺住民に迷惑をかける原因にもなり得ます。
不法投棄の対象となることもあり、草刈りや木の剪定などの定期的なメンテナンスが必要になることもあります。
これらの手入れは時間と労力を要する上、コストもかかる可能性が懸念されるでしょう。
自分の子どもや孫に影響を及ぼす可能性も
再建築不可物件は、将来の世代にも影響を与える可能性があります。所有者が変わるにつれて、物件の売却がさらに困難になることが予想され、結果的に子孫に経済的な負担や管理の責任を与えることになりかねません。
相続前に再建築不可物件だとわかっている場合の対処法
相続前に再建築不可物件だとわかっている場合の対処法は、以下のとおりです。
- 遺産分割協議をする
- 相続放棄をする
次項より、詳しく解説します。
遺産分割協議をする
遺言書が存在しない場合、相続人全員で遺産の分割方法について協議する必要があります。
協議の前には、遺産の評価額を算定し、被相続人の財産や負債を記した財産目録を作成することが有効。
この過程で、不動産の価値や将来にわたる管理責任についても考慮する必要があります。
協議後は、全員の実印が押された「遺産分割協議書」と印鑑証明書を提出します。ただし、協議書には全相続人の同意が必要で、一部の相続人が反対する場合や連絡が取れない場合は、協議は成立しません。
相続放棄をする
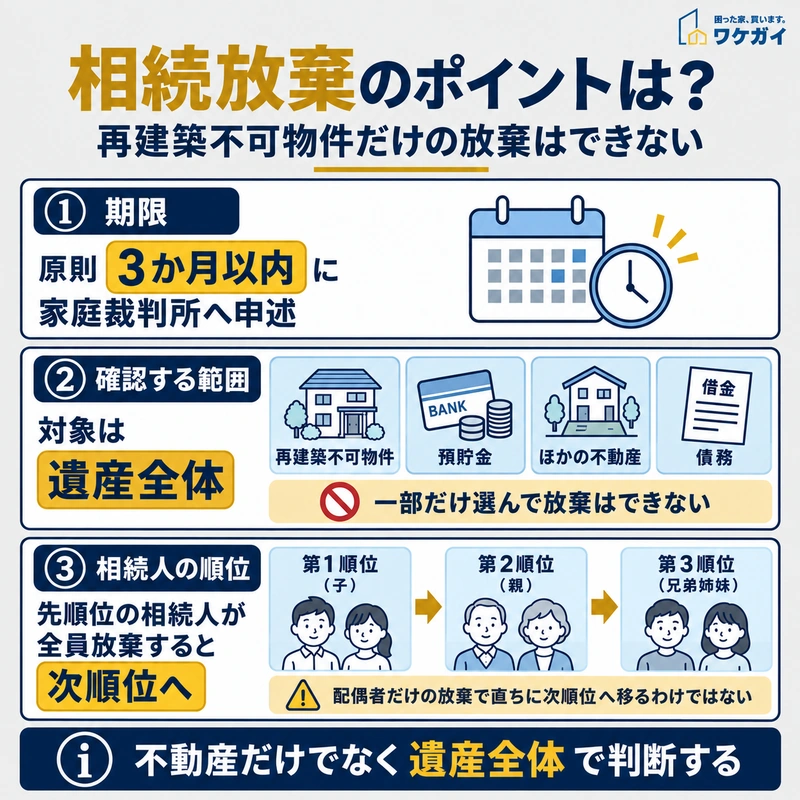
相続放棄では再建築不可物件だけを選んで放棄できないため、期限や相続順位を含めて遺産全体で判断しましょう。
相続放棄は、被相続人の財産や負債を一切承継しないため、家庭裁判所へ申述する手続きです。
申述が受理されると、その相続について初めから相続人ではなかったものとして扱われます。
相続放棄の申述期間は原則として、「自己のために相続の開始があったことを知った時」から3か月以内です。相続財産や債務を調査しても期間内に判断できない事情がある場合は、家庭裁判所へ熟慮期間の伸長を申し立てる方法があります。
再建築不可物件だけを放棄し、預貯金やほかの不動産だけを相続することはできません。売却できる見込みや管理負担に加え、預貯金・有価証券・ほかの不動産・債務などを含めた遺産全体を確認して判断することが大切です。
相続放棄によって、後順位の相続人が新たに相続人となる場合もあります。例えば、配偶者と子が相続人となっているケースで配偶者だけが相続放棄しても、子は相続人のままであり、直ちに被相続人の父母へ相続順位が移るわけではありません。子など先順位の相続人がいない場合や、先順位の相続人が全員相続放棄した場合には、次順位の相続人が相続人となります。
代償分割
代償分割は、1人の相続人が財産を取得し、その人が他の相続人に代償金を支払うことで遺産を分割する方法です。
れは特に、現物分割が困難な場合に適用されます。
例えば、兄弟のうちの1人が再建築不可物件を相続し、他の兄弟に代償金を支払うという形です。
代償分割を行うためには、相続する財産を取得する人が代償金を支払う能力を持っていることが必要。もし再建築不可物件を相続する兄弟(上記の例では長男)が代償金を支払う能力がない場合、この方法は適用できません。
したがって、代償金を払える財力の有無が、代償分割を検討する際の重要な前提条件となります。
換価分割
換価分割は、遺産を売却し、得た金額を相続人間で分割する方法です。
特に再建築不可物件のような不動産の場合、物理的に分割が不可能なため、換価分割が有効な手段になり得ます。
ただし、再建築不可物件は一般的な不動産市場での需要が低く、売却が困難であるケースが多々あります。
そのため、物件を現金化し、遺産分割を実現するのが難しい状況になることがあります。このような換価分割の遅延は、相続人間のトラブルの原因になりかねません。
相続する際の手続き方法
再建築不可物件を含め、被相続人の遺産を相続するのであれば手続きが必要になります。ここからは、相続に関わる諸要素について詳しく解説します。
相続税の申告
相続や遺贈などによって取得した財産の課税価格を基に計算した遺産額が基礎控除額を超える場合は、原則として相続税の申告と納税が必要です。
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。
相続税額は、実際に各相続人が取得した財産へ直接税率を掛けて算出するものではありません。まず課税遺産総額を法定相続分で取得したものとして各相続人に割り振り、それぞれの金額に税率を適用して相続税の総額を計算します。
法定相続分に応ずる取得金額と税率・控除額は次のとおりです。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
| 1,000万円以下 | 10% | なし |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
再建築不可物件の土地については、接道状況が相続税評価額に影響する場合があります。道路に接していない土地だけでなく、建築基準法などの接道義務を満たしていない宅地も、税務上の「無道路地」に該当することがあります。
無道路地は一律に40%減額されるわけではありません。通常の方法で計算した価額から、接道義務を満たすために設ける最小限の通路部分に相当する金額を、元の価額の40%を上限として控除します。再建築不可という名称だけで評価方法を決めず、接道状況や通行権などを確認する必要があります。
相続税の申告・納税期限は、被相続人が死亡したことを知った日の翌日から10か月以内です。
相続登記
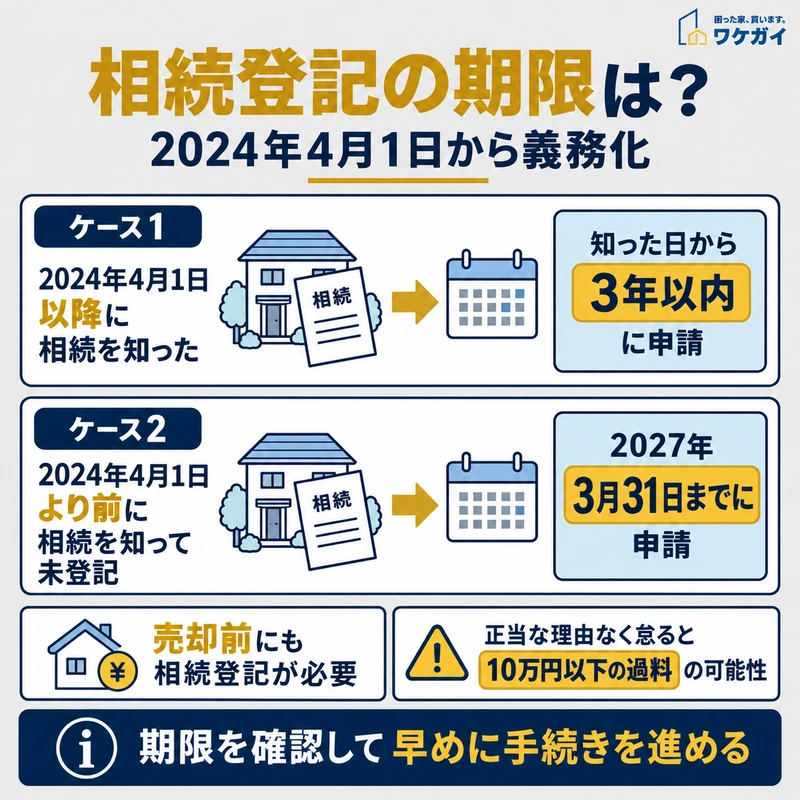
相続登記は、相続を知った時期によって申請期限が異なります。売却前の登記や過料の可能性もあわせて確認しましょう。
不動産を相続した場合は、相続登記の期限にも注意が必要です。
2024年4月1日から相続登記が義務化されており、相続によって不動産の所有権を取得したことを知った日から3年以内に登記を申請しなければなりません。
正当な理由なく申請義務に違反した場合は、10万円以下の過料が科される可能性があります。
2024年4月1日より前に相続し、その時点までに不動産を取得したことを知っていたものの相続登記をしていない場合は、2027年3月31日までに手続きする必要があります。2024年4月1日以降に不動産を相続したことを知った場合は、知った日から3年以内が期限となります。
再建築不可物件を売却する場合も、亡くなった人の名義のまま売却手続きを完了することはできません。売却を検討している場合は、相続登記の期限を確認したうえで手続きを進めます。
相続後に再建築不可物件だとわかった場合の対処法
相続後に再建築不可物件だとわかった場合の対処法は、以下のとおりです。
- リフォームをして住むか売却する
- 隣地の所有者に売却する
- 隣の土地を購入して再建築する
- セットバックをして再建築する
- 建築基準法第43条ただし書き道路の申請をして再建築する
- 専門の買取業者に売却する
次項より、詳しく解説します。
リフォームをして住むか売却する
再建築不可物件でも、すべてのリフォームが禁止されているわけではありません。
内装や設備の交換など、工事内容によっては既存の建物を修繕・改修して住み続ける方法があります。
一方、2025年4月以降は、2階建ての木造戸建て住宅などで大規模な修繕や模様替を行う場合、新たに建築確認手続きが必要です。大規模な修繕・模様替には、主要構造部の1種類以上について過半を改修する工事などが該当します。
キッチンやトイレ、浴室の設備交換などは建築確認が不要となる場合がありますが、実際の工事内容によって判断が変わります。再建築不可物件では既存建物の法適合状況も関係するため、大規模な工事を予定している場合は設計者や特定行政庁などに確認したうえで内容を決めることが大切です。
隣地の所有者に売却する
再建築不可物件は、通常の不動産市場では売却が難しいことが多いですが、隣接する土地の所有者にとっては魅力的なケースもあります。
敷地の拡大や増築を考えている隣地の所有者に売却を提案するのは有効な戦略です。
隣の土地を購入して再建築する
再建築不可の理由が敷地の幅員不足にある場合、隣接する土地を購入して敷地の幅を増やすことで再建築が可能になる場合があります。
この方法は、隣地の所有者との交渉が必要です。
セットバックをして再建築する

再建築できる状態にする方法として、セットバックと43条2項の認定・許可で確認するポイントを比較。
接している道路が建築基準法第42条第2項の道路であり、道路幅員の不足が再建築できない原因となっている場合は、セットバックによって建て替えが可能になることがあります。
第42条第2項の道路では、原則として基準時の道路中心線から両側2mの範囲が道路とみなされます。建て替えなどの際には、この範囲へ建物や門、塀などを設けられないため、敷地側を後退させなければなりません。
ただし、セットバックをすればすべての再建築不可物件を再建築できるわけではありません。敷地が道路に2m以上接していない場合や、接している通路自体が建築基準法上の道路に該当しない場合などは、セットバックとは別の対応が必要です。
関連記事:セットバックって何?物件を再建築可能な状態にするための手順を解説
建築基準法第43条ただし書き道路の申請をして再建築する
「43条ただし書き」は、2018年の建築基準法改正前に使われていた呼称です。
現在は、接道義務の例外について建築基準法第43条第2項第1号の認定制度と、第2号の許可制度が設けられています。
建築基準法では、原則として敷地が建築基準法上の道路に2m以上接していなければ建築できません。ただし、第43条第2項に定められた条件を満たし、特定行政庁の認定または許可を受けられる場合には、接道義務の例外として建築できる可能性があります。
現行制度は、「道路幅が4m未満でも消防車や救急車が入れれば認められる」という条件だけで判断するものではありません。敷地が接する道の状態や周辺の空地、建物の用途・規模、避難や通行の安全性などが関係し、自治体ごとの認定・許可基準も確認する必要があります。
そのため、再建築の可能性を調べる場合は、敷地と接道の状況を確認したうえで、物件所在地を管轄する特定行政庁に相談します。
(参考:e-Gov 法令検索「建築基準法」)
関連記事:再建築不可物件の救済処置「43条但し書き」の概要をわかりやすく解説!
専門の買取業者にに売却する
一般の市場で売却が難しい場合、専門の不動産買取業者に売却する方法もあります。買取価格は市場価格より低くなる可能性がありますが、迅速な現金化が可能となり、早期解決が望めます。
関連記事:不動産売却はどこの業者にするべき?高く売るための業者選びのポイントを紹介
関連記事:再建築不可物件の買取相場はどのくらい?高値で売るコツも解説
再建築不可物件の相続についてよくある質問
再建築不可物件の相続についてよくある質問は、以下のとおりです。
- 再建築不可物件、最後はどうなる?
それでは、それぞれの質問とその回答を紹介します。
再建築不可物件、最後はどうなる?
再建築不可物件に一律の結末が決まっているわけではありません。既存の建物を維持できる間は、工事内容に応じた修繕や活用、売却などを検討できます。一方、建物を解体した場合や災害などで失った場合は、接道上の問題を解消するか、建築基準法第43条第2項の認定・許可などの条件を満たさなければ、原則として新たな建物を建てられません。空き家のまま管理状態が悪化し、「管理不全空家」や「特定空家」に該当して市区町村から勧告を受けると、敷地に適用されていた固定資産税などの住宅用地特例が外れることがあります。老朽化が進んでから対応を考えるより、建物を利用できる段階で売却・活用・再建築可能な状態への変更を比較しておくことが大切です。
まとめ
再建築不可物件は、接道義務などを満たさない状態では原則として建て替えられません。
ただし、再建築できない原因によっては、セットバックや隣地の取得、建築基準法第43条第2項の認定・許可などによって再建築できる状態へ変更できる場合があります。
既存建物の修繕や改修も一律に禁止されているわけではありませんが、2025年4月以降は、2階建ての木造戸建て住宅などで大規模な修繕・模様替を行う際に建築確認が必要となっています。予定している工事内容と建物の状態を確認して判断することが大切です。
相続放棄は再建築不可物件だけを選んで行えないため、預貯金やほかの不動産、債務を含めた遺産全体を確認する必要があります。相続した場合は相続登記の期限にも注意し、物件を利用するのか、売却するのか、再建築できる状態へ変更できるのかを早い段階で確認しましょう。
本ブログで情報発信を行っている「ワケガイ」は、訳あり物件を積極的に買い取っている専門業者です。所有物件についてお悩みの方は、訳あり物件の買取に特化したワケガイに、ぜひお問い合わせください。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |