
 更新日: 2026.10.18 | 公開日:

離婚する際、婚姻中に夫婦が協力して取得した持ち家は、原則として財産分与の対象になります。 ただし、登記上の共有持分がそのまま財産分与の割合になるとは限りません。
また、住宅ローンが残っている場合は、家を売却するか、どちらかが住み続けるかによって必要な手続きが異なります。
本記事では、離婚時の持ち家の財産分与の方法や住宅ローンの取り扱い、共有持分の売却方法、注意点について解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細離婚したら持ち家はどうなる?
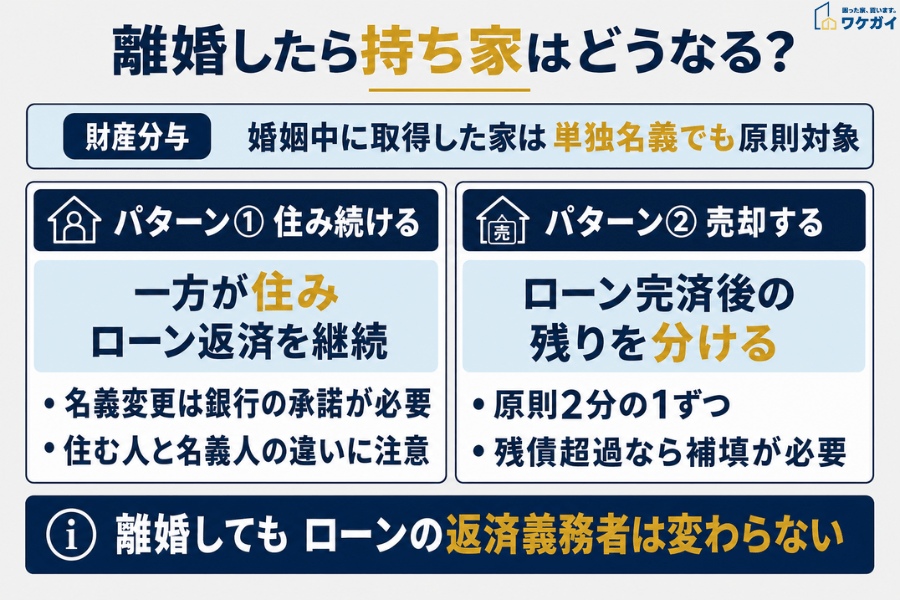
婚姻中に夫婦が協力して取得した持ち家は、原則として離婚時の財産分与の対象になります。
夫の単独名義で、夫が住宅ローンを支払っていた場合でも、妻が家事や育児を担っていた場合は、財産分与の対象となります。
ただし、結婚前から所有していた家や相続・贈与で取得した家などは一部対象になりません。
持ち家の財産分与には、主に以下の2つの方法があります。
パターン①:どちらかが住み続けてローンの残債を支払う
夫婦のどちらかが家に住み続け、住宅ローンの返済を続ける方法です。
例えば、夫が家に住み続けてローンを支払うケースや、妻が住み続けて夫が返済を続けるケースなどがあります。
ただし、離婚しても住宅ローンの返済義務者は自動的に変わりません。 ローンの名義を変更する場合は、金融機関の承諾や借り換えが必要になることがあります。
また、ローンの名義人と実際に住む人が異なる場合は、契約条件に抵触する可能性もあるため、事前に金融機関へ確認しましょう。
パターン②:売却してローンを完済し、残りを財産分与する
持ち家を売却し、住宅ローンを完済したうえで、残ったお金を夫婦で分ける方法です。
例えば、家が3,000万円で売却でき、住宅ローンの残債が2,000万円の場合、売却にかかる諸費用を差し引いた残額が財産分与の対象となります。
財産分与とは、離婚する際に、婚姻中に夫婦が協力して築いた財産を分ける制度です。財産分与は原則として2分の1ずつ分ける考え方が基本ですが、持ち家も原則として財産分与の対象となり、夫婦それぞれの貢献度などを考慮して分配します。
なお、住宅ローンの残債が売却価格を上回る場合は、自己資金による不足分の補填や、金融機関との協議が必要になります。
離婚時の財産分与は共有持分の割合と必ずしも一致しない
共有持分とは、1つの不動産を複数人で所有する場合に、それぞれが持つ所有権の割合です。
ただし、離婚時の財産分与では、登記上の共有持分の割合がそのまま適用されるとは限りません。
例えば、登記上の持分が夫3分の2、妻3分の1であっても、婚姻中に夫婦が協力して取得した不動産であれば、原則として2分の1ずつ分ける考え方が基本になります。
夫が住宅ローンを支払い、妻が専業主婦として家事や育児を担っていた場合も同様です。
ただし、結婚前の貯蓄や相続・贈与で得た資金を購入費用に充てていた場合は、その負担分が財産分与に反映されることがあります。
そのため、財産分与の割合は共有持分だけで判断せず、購入資金の出どころや夫婦それぞれの貢献度などを考慮して決定します。
住宅ローンが残っている場合の財産分与の仕方
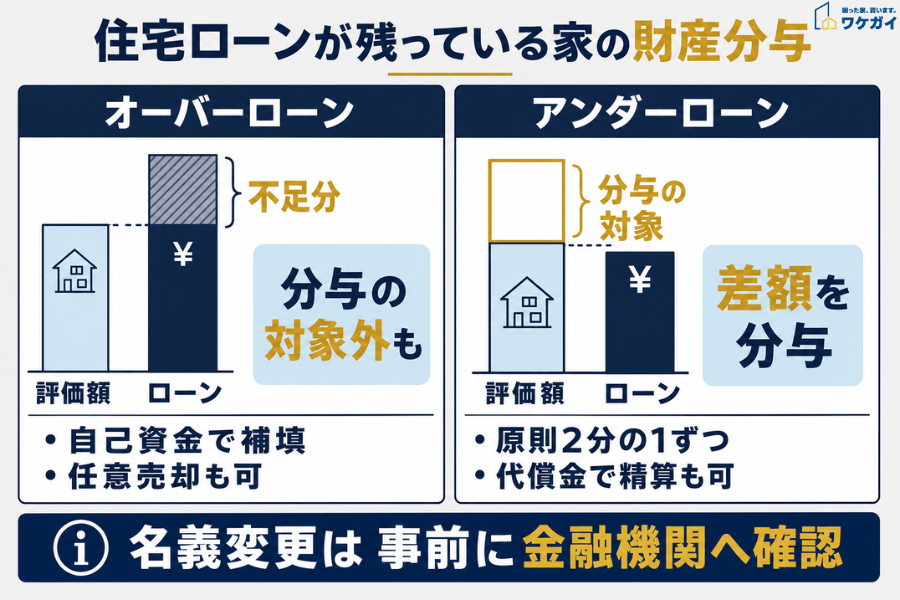
住宅ローンが残っている持ち家の財産分与は、家の評価額とローン残高のどちらが大きいかによって取り扱いが異なります。
具体的には、売却してもローンを完済できない「オーバーローン」と、売却すれば完済できる「アンダーローン」の2つに分けられます。
それぞれの財産分与の方法を確認しましょう。
「オーバーローン」の場合
オーバーローンとは、住宅ローンの残高が家の評価額を上回っている状態です。
この場合、家には実質的な資産価値がないと判断され、財産分与の対象から除外されることがあります。
ただし、預貯金などのほかの共有財産がある場合は、住宅ローンの残債も考慮して財産分与を行うことがあります。
また、夫婦のどちらかが住み続ける場合でも、住宅ローンの返済義務者は自動的に変わりません。名義変更や借り換えが必要な場合は、金融機関との協議が必要です。
一方、家を売却する場合は、不足するローン残債を自己資金で補うか、金融機関の同意を得て任意売却する方法などが考えられます。
なお、任意売却後も残債がなくなるとは限らないため、返済方法について金融機関と相談する必要があります。
「アンダーローン」の場合
アンダーローンとは、家の評価額が住宅ローンの残高を上回っている状態です。
この場合、家の評価額からローン残高を差し引いた金額が、財産分与の対象となります。
家を売却する場合は、住宅ローンを完済し、売却にかかる諸費用を差し引いた残額を夫婦で分けます。
一方、どちらかが住み続ける場合は、家を取得する側が、相手に代償金を支払って精算する方法もあります。
財産分与は原則として2分の1ずつが基本ですが、実際の分与額はほかの財産や個別の事情によって異なります。
また、住宅ローンが残っている状態で所有権やローンの名義を変更する場合は、事前に金融機関へ確認しておきましょう。
共有名義の持分だけを売却することはできる?
共有名義の不動産でも、自分の共有持分だけであれば、原則として相手の同意なく売却できます。
これは離婚前や財産分与が終わっていない場合でも同様です。ただし、不動産全体を売却する場合は、共有者全員の同意が必要になります。
また、財産分与が終わる前に共有持分を売却すると、売却代金の取り扱いなどをめぐってトラブルになる可能性があるため、注意が必要です。
共有持分だけを売却する際の注意点
共有持分の売却自体に相手の同意は不要ですが、財産分与の状況によって注意すべき点が異なります。
①:財産分与が終わっていない場合
財産分与が終わっていない場合でも、自分の共有持分を売却することは可能です。
ただし、売却によって得た代金が財産分与の対象として考慮される場合があります。
例えば、夫婦共有の不動産について、夫が自分の持分を第三者に売却した場合でも、その売却代金を含めて財産分与を検討する必要が生じることがあります。
そのため、離婚時のトラブルを防ぐには、財産分与の方針を決めてから売却するようにしましょう。
②:財産分与が終わった場合
財産分与が完了し、自分の共有持分を引き続き所有している場合は、その持分を自由に売却できます。
ただし、共有持分だけの売却は、不動産全体を売却する場合よりも買主が見つかりにくく、売却価格も低くなる傾向があります。
また、住宅ローンが残っている場合は、抵当権の設定状況や金融機関との契約内容を確認する必要があります。
売却が難しい場合は、共有持分を専門に扱う不動産買取業者への相談も検討しましょう。
離婚後もどちらかが住み続ける場合は不動産と住宅ローンの名義を確認
離婚後も夫婦のどちらかが家に住み続ける場合は、不動産の所有名義と住宅ローンの契約内容を確認することが重要です。
例えば、夫が家を所有し、住宅ローンを返済している場合、離婚後も夫が住み続けるのであれば、必ずしも名義変更は必要ありません。
一方、妻が家を取得して住み続ける場合は、所有権の移転登記や住宅ローンの借り換えなどが必要になることがあります。
住宅ローンが残っている場合は、名義変更や居住者の変更を進める前に、金融機関へ相談しましょう。
不動産の名義を変更する方法
離婚時の財産分与で家の所有者を変更する場合は、法務局で所有権移転登記を行います。
例えば、夫名義の家を妻が取得する場合、財産分与の合意に基づいて夫から妻へ名義を変更します。
ただし、住宅ローンが残っている場合、金融機関の承諾なく所有権を移転すると契約違反になるおそれがあります。
そのため、登記手続きを進める前に、金融機関へ確認しておきましょう。
住宅ローン名義を変更する方法
住宅ローンの返済義務者を変更する方法には、主に以下の2つがあります。
①:現在の金融機関で債務者変更を相談する
まずは、現在住宅ローンを借りている金融機関に、返済義務者の変更が可能か相談する方法です。
例えば、夫名義の住宅ローンを妻が引き継ぎたい場合、金融機関の承諾が得られれば変更できることがあります。
ただし、債務者変更には審査が必要であり、希望どおりに認められるとは限りません。
また、夫婦でペアローンを組んでいる場合は、それぞれの債務をどのように扱うかについても金融機関との協議が必要です。
②:別の金融機関で住宅ローンを借り換える
現在の金融機関で債務者変更が難しい場合は、別の金融機関で住宅ローンを借り換える方法があります。
例えば、妻が家を取得して住み続ける場合、妻名義で新たに住宅ローンを組み、その借入金で既存のローンを完済する方法です。
ただし、借り換えには収入や返済能力などの審査があり、希望する金額を借りられない場合も少なくありません。
名義変更や借り換えが難しい場合は、家の売却も検討します。
住宅ローンの残債が売却価格を上回る場合は、自己資金で不足分を補うか、金融機関の同意を得て任意売却する方法などを検討しましょう。
離婚時の持ち家に関するよくある質問
離婚したら持ち家はどうしたらいいですか?
離婚時の持ち家は、売却して代金を分けるか、夫婦のどちらかが住み続ける方法が一般的です。売却する場合は、住宅ローンを完済した後の残額などを財産分与します。一方、どちらかが住み続ける場合は、所有権や住宅ローンの取り扱いについて話し合う必要があります。
離婚後、持ち家に妻が住み続けることはできますか?
離婚後も、夫婦間の合意によって妻が持ち家に住み続けることは可能です。ただし、夫名義の家に妻が住み続ける場合は、所有権や住宅ローンの契約内容に注意が必要です。特に、住宅ローンが残っている場合は、居住者の変更などが契約条件に抵触する可能性があるため、金融機関へ確認しましょう。また、離婚後の居住条件や費用負担について、書面で取り決めておくことが大切です。
住宅ローンが残っている場合、離婚したらどうなりますか?
離婚しても住宅ローンの返済義務はなくならず、原則として契約上の債務者が返済を続ける必要があります。家を売却してローンを完済する方法のほか、どちらかが住み続けて返済を続ける方法もあります。ただし、ローンの名義変更や借り換えには金融機関の審査が必要です。売却してもローンを完済できない場合は、不足分の返済方法について検討しましょう。
離婚したときの持ち家は誰のものになりますか?
婚姻中に夫婦が協力して取得した持ち家は、夫または妻の単独名義であっても、原則として財産分与の対象になります。ただし、結婚前から所有していた家や、相続・贈与によって取得した家などは、対象にならない場合もあります。誰が家を取得するかは夫婦間の協議で決め、話し合いがまとまらない場合は家庭裁判所を利用することもできます。
まとめ
離婚時の持ち家の財産分与は、登記上の共有持分だけでなく、住宅ローンの残債や夫婦それぞれの事情を考慮して進めることが重要です。
特に、住宅ローンが残っている場合は、家を売却するか、どちらかが住み続けるかによって必要な手続きが異なります。
また、自分の共有持分だけを売却することも可能ですが、財産分与が終わっていない場合はトラブルにつながるおそれがあります。
離婚に伴う不動産の売却や財産分与でお悩みの場合は、不動産会社や弁護士などの専門家に相談し、適切な方法を検討しましょう。
本ブログで情報発信を行っている「ワケガイ」は、訳あり物件を積極的に買い取っている専門業者です。所有物件についてお悩みの方は、訳あり物件の買取に特化したワケガイに、ぜひお問い合わせください。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |