
 更新日: 2026.10.18 | 公開日:

について今すぐご相談できます。

離婚時の財産分与では、受け取る金額が大きくても、原則として贈与税はかかりません。
ただし、不動産を渡す側に譲渡所得税が生じたり、受け取る側に登記費用や不動産取得税が発生したりする場合があります。
特に自宅を財産分与で渡す場合は、離婚する前後のどちらで名義を移すかによって、税金の特例を利用できるかが変わります。また、財産分与で取得した不動産を将来売却する場合にも注意が必要です。
本記事では、財産分与をする側・される側に発生する税金の種類や計算方法、利用できる控除制度、税負担を抑えるための注意点を解説します。
訳アリ物件専門のワケガイ編集部について
「ワケガイ」のコラムは、相続した空き家、共有持分、再建築不可物件、借地・底地など、いわゆる“訳あり不動産”にお悩みの方が、売却・処分・活用の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
編集ポリシー・コンテンツ制作方針の詳細離婚時の財産分与は原則税金がかからない
離婚によって財産分与を受けても、原則として贈与税はかかりません。
財産分与は、夫婦が婚姻中に協力して築いた財産の清算や、離婚後の生活保障などを目的として行われるためです。
財産分与の対象には、預貯金、不動産、有価証券、退職金のうち分与対象となる部分などが含まれます。夫婦の一方だけの名義になっていても、婚姻中に協力して形成した財産であれば、分与対象になり得ます。
また、財産分与の金額に一律の非課税上限が設けられているわけではありません。例えば、1,000万円の預貯金を受け取ったとしても、正当な財産分与と認められるのであれば、原則として贈与税は課されません。
ただし、ここで非課税となるのは、主に財産を受け取る際の贈与税です。不動産を移転する場合の譲渡所得税や登録免許税などは、別途確認する必要があります。
(参照:国税庁「離婚して財産をもらったとき」)
例外的に財産分与で課税されるケースとは
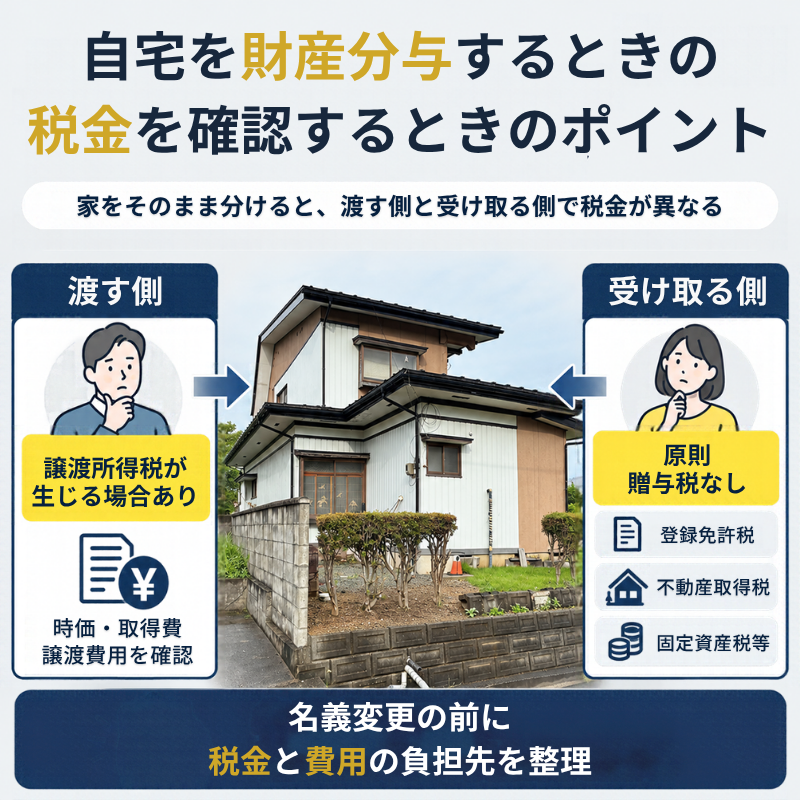
離婚時に自宅を財産分与する場合、渡す側と受け取る側では発生する税金が異なります。名義変更前にそれぞれの税負担を確認しておくことが大切です。
財産分与で税金が発生する主なケースは、分与額が過大である場合や、不動産などを現物で分与する場合です。
受け取る財産が、婚姻中に夫婦が協力して築いた財産の額やその他の事情を考慮してもなお多すぎる場合は、その過大な部分に贈与税が課されます。また、贈与税や相続税を免れる目的で離婚したと認められる場合には、分与された財産全体が贈与税の対象になります。
一方、不動産を財産分与として渡す側には、譲渡所得税が発生することがあります。金銭の授受がなくても、不動産を分与した時点の時価を基準に譲渡所得が計算されるためです。
財産分与を受けた人が不動産を将来売却した場合にも、その時点の譲渡所得に対して課税される可能性があります。財産分与の時点で課税される人と、将来の売却時に課税される人を分けて考えることが必要です。
(参照:国税庁「離婚して財産をもらったとき」)
離婚時に財産分与を「する側」には譲渡所得税が発生し得る
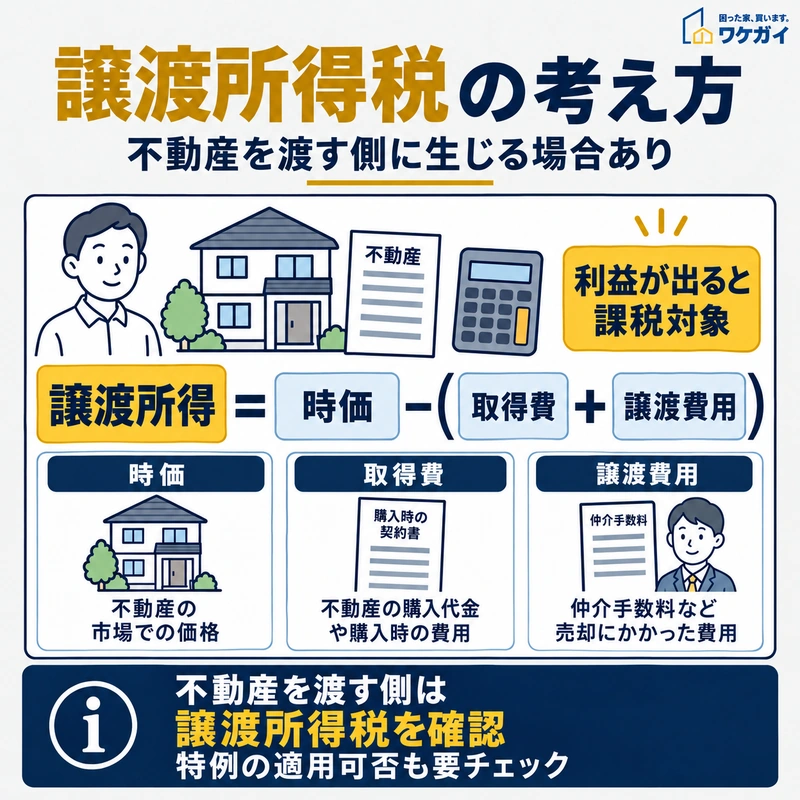
不動産を財産分与する際は、分与時の時価と取得費・譲渡費用をもとに譲渡所得を計算します。
離婚による財産分与で土地や建物を渡すと、分与する側に譲渡所得税が課される場合があります。
財産分与では、相手から売却代金を受け取らなくても、不動産を分与した時点の時価が譲渡所得の収入金額になります。そこから取得費や譲渡費用を差し引き、課税対象となる利益を計算します。
譲渡所得=財産分与時の不動産の時価-(取得費+譲渡費用)
例えば、取得費3,000万円の土地を、時価5,000万円で財産分与したとします。譲渡費用がないものと仮定すると、譲渡所得は2,000万円です。
ただし、建物の取得費は購入価格から減価償却費相当額を差し引いて計算します。そのため、土地と建物をまとめて分与する場合は、単純に購入時の価格と現在の時価の差額だけで譲渡所得を確定できません。
譲渡所得に適用される税率は、不動産を譲渡した年の1月1日時点における所有期間によって異なります。
| 区分 | 所得税 | 住民税 | 復興特別所得税 | 合計 |
|---|---|---|---|---|
| 短期譲渡所得(5年以下) | 30% | 9% | 0.63% | 39.63% |
| 長期譲渡所得(5年超) | 15% | 5% | 0.315% | 20.315% |
※表は2026年分の税率です。2027年分以後は防衛特別所得税が創設され、復興特別所得税率も変更されますが、両者を合わせた付加税率は従来と同じ2.1%です。
譲渡所得が生じても、居住用財産の3,000万円特別控除などを適用できれば、税負担が軽減される場合があります。
(参照:国税庁「離婚して土地建物などを渡したとき」)
譲渡職勢が発生する場合は確定申告が必要
財産分与によって土地や建物の譲渡所得が生じ、所得税の申告が必要となる場合は、財産を渡した側が確定申告を行います。
申告期間は原則として、不動産を譲渡した年の翌年2月16日から3月15日までです。申告時には、譲渡所得の内訳書のほか、不動産の取得費や分与時の時価などを確認できる資料が必要になります。
譲渡所得が発生しなければ、その譲渡についての確定申告は原則として不要です。ただし、3,000万円特別控除などを適用した結果、課税される譲渡所得がゼロになる場合は、特例を受けるための確定申告が必要です。
そのため、財産分与する不動産の時価や取得費を確認する段階で、申告の必要性も調べておくと手続きを進めやすくなります。
(参照:国税庁「譲渡所得の申告期限」)
譲渡所得税の3,000万円特別控除とは
居住用財産の3,000万円特別控除は、一定の要件を満たすマイホームを譲渡した場合に、譲渡所得から最高3,000万円を差し引ける制度です。
例えば、財産分与による譲渡所得が1,000万円の場合、特例を適用できれば課税対象となる譲渡所得はゼロになります。この特例は、所有期間が5年以下の不動産にも適用される可能性があります。
ただし、自宅だった不動産であれば必ず利用できるわけではありません。主な確認事項は次のとおりです。
- 自分が住んでいる家、または一定期間内に住まなくなった家など、対象となる居住用財産であること
- 譲渡した年の前年・前々年に、原則として同じ特例などを利用していないこと
- 親子や夫婦など、税法上の特別な関係にある相手への譲渡ではないこと
- 特例の適用に必要な確定申告を行うこと
特に離婚時の財産分与では、譲渡のタイミングに注意が必要です。
婚姻関係が続いている間に配偶者へ不動産を移転すると、夫婦間の譲渡に該当するため、原則として3,000万円特別控除を適用できません。
一方、離婚成立後に元配偶者へ財産分与する場合は、その他の適用要件を満たしていれば、特例の対象となる可能性があります。
ただし、離婚後であっても生計を一にしている親族など、税法上の特別な関係に該当する場合には注意が必要です。離婚成立日、不動産の移転時期、実際の居住状況を確認したうえで判断します。
(参考:国税庁「マイホームを売ったときの特例」)
離婚時に財産分与を「される側」に発生する税金
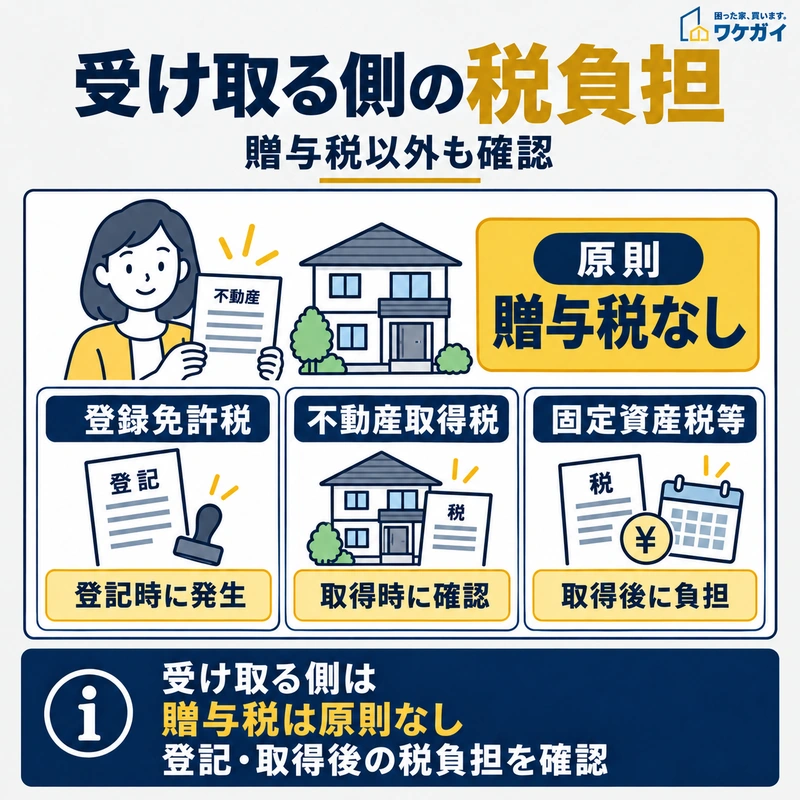
財産分与で不動産を取得する場合は、贈与税だけでなく、登記時・取得時・取得後の税負担も確認する必要があります。
財産分与で発生する税金には、以下のようなものがあります。
- 登録免許税
- 固定資産税・都市計画税
- 贈与税
それぞれ個別にみていきましょう。
登録免許税
登録免許税は、不動産の所有権移転登記を申請する際に納める税金です。
離婚に伴う財産分与で土地や建物の名義を変更する場合にも発生します。
財産分与を原因とする所有権移転登記では、原則として固定資産税評価額の2%が登録免許税になります。
例えば、登記対象となる不動産の固定資産税評価額が2,000万円の場合、登録免許税は原則40万円です。司法書士に手続きを依頼する場合は、別途報酬なども発生します。
不動産の所有権移転は、登記をしなければ当事者間で一切効力が生じないというわけではありません。しかし、登記をしておかないと、第三者に対して自分の所有権を主張できない場合があります。
特に、財産分与後も元配偶者の名義が残っていると、第三者への処分や差押えなどを巡って権利関係が複雑になるおそれがあります。財産分与の合意内容に従い、所有権移転登記まで行うことが重要です。
(参照:国税庁「登録免許税の税額表」)
固定資産税・都市計画税
財産分与によって土地や建物を取得した場合、取得後は固定資産税を負担することになります。また、市街化区域内の土地・家屋などは、都市計画税の対象にもなります。
固定資産税は、毎年1月1日時点の所有者に課される税金です。そのため、年の途中で財産分与を受けても、その年度の納税義務者が自動的に変更されるわけではありません。
固定資産税の標準税率は1.4%、都市計画税の制限税率は0.3%です。ただし、実際の税額は固定資産税評価額に単純に税率を掛けるだけで決まるとは限りません。
住宅用地には課税標準を軽減する特例があり、例えば200㎡以下の小規模住宅用地では、固定資産税の課税標準が評価額の6分の1、都市計画税の課税標準が3分の1となる場合があります。
また、自治体ごとの税率や負担調整措置なども税額に影響します。財産分与で自宅を取得する場合は、固定資産税・都市計画税の課税明細書を確認し、毎年どれほどの負担が生じるのか把握しておくことが大切です。
(参考:総務省「固定資産税/都市計画税」)
贈与税
離婚に伴う財産分与として受け取る財産には、原則として贈与税がかかりません。
ただし、財産分与として相当な範囲を超える場合などには、課税される可能性があります。
贈与税が発生するのは、主に次のような場合です。
- 婚姻中に夫婦が協力して築いた財産の額やその他の事情を考慮しても、分与額が明らかに多すぎる場合
- 贈与税や相続税を免れる目的で離婚したと認められる場合
前者では、分与額のうち過大と判断された部分が課税対象になります。一方、租税回避を目的とする離婚と認められた場合には、受け取った財産全体が贈与税の対象となります。
贈与税の暦年課税には年間110万円の基礎控除があります。ただし、これは通常の贈与に適用される制度であり、財産分与が110万円を超えたら贈与税が発生するという意味ではありません。
贈与税の対象となる財産がある場合は、その年に受け取った他の贈与財産も含め、適用される課税方式に従って税額を計算します。
(参考:国税庁「贈与税の計算と税率(暦年課税)」)
離婚時の財産分与で節税に繋げるためのポイント
財産分与で節税を図る上では、次のポイントが重要になります。
- 控除制度を適宜活用する
- なるべくキャッシュで分与を行う
- 分与額の相当性を明らかにしておく
以下より、詳しく解説します。
控除制度を適宜活用する
財産分与に伴う税負担を抑えるには、どの税金が誰に課されるのかを整理し、利用できる特例を確認することが必要です。
特に不動産を分与する側では、居住用財産の3,000万円特別控除や、所有期間10年超のマイホームを譲渡した場合の軽減税率の特例が重要になります。
主な制度は次のとおりです。
| 制度 | 主な対象 | 内容 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 自宅を財産分与する側 | 要件を満たせば譲渡所得から最高3,000万円を控除 |
| マイホームの軽減税率の特例 | 所有期間10年超などの要件を満たす自宅を分与する側 | 課税長期譲渡所得6,000万円以下の部分について所得税率10%などを適用 |
| 贈与税の基礎控除 | 贈与税の課税対象となる財産を受け取る側 | 暦年課税では年間110万円を控除 |
| 贈与税の配偶者控除 | 婚姻期間20年以上などの条件を満たす夫婦間の居住用不動産の贈与 | 基礎控除とは別に最高2,000万円を控除 |
ただし、贈与税の配偶者控除は、婚姻期間20年以上の夫婦間で行う一定の贈与に対する制度です。離婚後の元配偶者への財産分与に、そのまま適用できるものではありません。
また、マイホームの軽減税率の特例は、短期譲渡所得に適用される制度ではありません。譲渡した年の1月1日時点で所有期間が10年を超えることなどが必要です。
3,000万円特別控除と軽減税率の特例は、要件を満たせば併用できます。離婚成立日や不動産の譲渡時期によって適用関係が変わるため、事前に税額を試算しておくことが大切です。
なるべくキャッシュで分与を行う
現金や預貯金で財産分与を行うと、不動産の所有権移転登記に伴う登録免許税などの費用を避けられる場合があります。
婚姻中に形成した預貯金を財産分与として適正に分配するのであれば、受け取る側には原則として贈与税がかかりません。また、不動産を取得した場合と異なり、その財産自体に固定資産税が課されることもありません。
ただし、不動産を売却して現金化する場合は注意が必要です。
例えば、夫名義の自宅を第三者へ売却し、その代金を夫婦で分ける場合、不動産の売却によって利益が生じれば、売却した側に譲渡所得税が発生する可能性があります。
そのため、現金で分与すれば必ず節税できるわけではありません。不動産をそのまま分与する場合と、売却してから現金を分配する場合の税金や諸費用を比較し、手元に残る金額を確認することが必要です。
(参照:国税庁「譲渡所得の計算のしかた(分離課税)」)
分与額の相当性を明らかにしておく
財産分与を行う際は、分与する財産の種類や金額だけでなく、その分け方を決めた理由も明確にしておくことが大切です。
財産分与では、婚姻中に夫婦が協力して形成した財産を公平に分配することが基本となります。一方、離婚後の生活保障や離婚に至った事情などが考慮される場合もあります。
そのため、夫婦が合意しているからといって、どのような金額の財産分与でも贈与税がかからないとは限りません。
分与額の相当性を示すためには、次のような資料を整理しておくと役立ちます。
- 預貯金の残高証明書や不動産の評価資料など、夫婦の財産内容を示す書類
- 財産分与の割合や金額を決めた理由
- 離婚後の生活保障など、通常の清算割合と異なる分与を行う事情
- 財産分与の内容を記載した離婚協議書や公正証書など
これらの資料を残しておくことで、財産分与の根拠を後から説明しやすくなります。
ただし、協議書を作成したり公正証書にしたりするだけで、税務上の非課税が保証されるわけではありません。特に高額な不動産や多額の預貯金を分与する場合は、税理士などに課税関係を確認しておくことが重要です。
離婚時の財産分与と税金についてよくある質問
離婚時の財産分与と税金についてよくある質問は、以下のとおりです。
- 夫婦間で口座を1,000万円移動すると贈与税はかかりますか?
- 離婚時に家を無償で渡すと贈与税はかかりますか?
- 離婚してから何年経つと財産分与を請求できなくなりますか?
- 離婚した方が税金が得なのは?
それでは、それぞれの質問とその回答を紹介します。
夫婦間で口座を1,000万円移動すると贈与税はかかりますか?
夫婦間で1,000万円を移動しても、それが離婚に伴う正当な財産分与であれば、原則として贈与税はかかりません。ただし、婚姻中に財産を移した場合は、その目的や実態によって取扱いが異なります。通常必要な生活費としてその都度渡す金銭と、配偶者へ財産を贈与する場合とでは、税務上の判断が異なるためです。単なる口座間の資金移動なのか、財産の所有者を変更する贈与なのか、離婚に伴う財産分与なのかを区別する必要があります。
離婚時に家を無償で渡すと贈与税はかかりますか?
離婚に伴う財産分与として家を無償で渡す場合、適正な財産分与であれば、受け取る側には原則として贈与税がかかりません。一方、家を渡す側には、売却代金を受け取らなくても譲渡所得税が発生する場合があります。また、受け取る側には所有権移転登記の登録免許税などが生じるため、無償で渡せば税金が一切発生しないというわけではありません。
離婚してから何年経つと財産分与を請求できなくなりますか?
2026年4月1日以降に離婚した場合、離婚した日の翌日から5年が経過すると、原則として家庭裁判所に財産分与の調停や審判を申し立てることができなくなります。一方、2026年3月31日以前に離婚した場合の申立期間は、従来どおり離婚した日の翌日から2年間です。離婚した時期によって適用される期間が異なるため、過去に離婚した人は特に注意が必要です。
離婚した方が税金が得なのは?
離婚によって税金が必ず安くなるとは限りません。財産分与する財産の種類や金額、離婚と名義変更のタイミングなどによって税負担は変わります。例えば、マイホームを財産分与する場合は、離婚成立後に譲渡することで、一定の要件のもと3,000万円特別控除を利用できる可能性があります。一方、婚姻期間20年以上の夫婦間で居住用不動産を贈与する場合には、離婚前であれば贈与税の配偶者控除を利用できる場合もあります。ただし、これは財産分与とは別の制度です。税負担を比較する際は、贈与税だけでなく、譲渡所得税や登録免許税、不動産取得税なども含めて確認することが大切です。
まとめ
離婚時の財産分与では、原則として税金はかかりませんが、例外的に税金がかかるケースがあります。
特に、不動産や有価証券などを分与する場合は、贈与税や譲渡所得税など、様々な税金が関係してきます。税金を過大に支払うことがないよう、財産分与の方法や時期は慎重に検討する必要があります。
もし、財産分与の方法や税務上の取扱いについて不安がある場合は、弁護士や税理士などの専門家に相談することをおすすめします。財産分与は、離婚に伴う重要な手続きの一つです。専門家のアドバイスを受けながら、適切に進めていきましょう。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |