更新日: 2026.9.24 | 公開日:
相続や離婚、持分の売買などをきっかけに、共有名義の不動産を単独名義に変更する必要が生じるケースは少なくありません。
一方で、こうした場面では、「手続きの複雑さ」「他の共有者との合意形成」「税金負担」など、さまざまな問題が発生します。共有名義から単独名義に変更する上では、登記の種類ごとに必要書類や税金、注意点が異なるため留意が必要です。
そこで本記事では、共有不動産の名義変更に関する基本知識から、実際の変更方法、注意すべき法的・実務的ポイントまでを、具体例を交えて詳しく解説します。


不動産の名義変更とは?
不動産の名義変更とは、売買や贈与、相続、財産分与などによって生じた権利関係の変化を登記簿へ反映する手続きです。
所有権を移転する場合は、原則として「所有権移転登記」を申請します。
売買によって不動産を取得した場合、契約による所有権の移転自体は有効でも、登記をしなければ第三者に対して自分が所有者であることを主張できません。そのため、権利関係が変わったときは、登記簿の内容も実際の所有関係に合わせることが重要です。
なお、未登記だからといって、取得した所有者に使用や管理の権利が一切生じないという意味ではありません。登記には、取得した権利を第三者に主張できる状態にする役割があります。
関連記事:共有持分の一部移転登記はやめた方がいい?注意点や費用についてわかりやすく解説
共有名義の変更が必要になるケース

共有持分は、売買のほかにも、相続や財産分与でも取得可能です。
例えば、共有名義から単独名義に変更しなければならなくなるケースとしては、以下のようなものが考えられるでしょう。
- ケース①:相続
- ケース②:離婚
- ケース③:売買や贈与
それぞれについて、個別に解説します。
ケース①:相続
「不動産の相続」とは、家や土地を所有している人が亡くなった際に、その所有権が子供などに引き継がれることです。
被相続人(※故人)が不動産の共有持分を持っていれば、共有不動産をそのまま相続することになります。
また、被相続人が単独名義で所有していた不動産を2人以上で「共有状態として」相続することもあるかもしれませんが、権利関係が複雑になるため避けた方が賢明です。
関連記事:共有名義不動産を相続するのは危険?よくあるトラブルや手続き方法を解説
関連記事:共有不動産の相続税はどうやって計算するの?
ケース②:離婚
離婚後も、所有権を移転しない限り、共有名義のままにすること自体は可能です。
財産分与などによって一方が相手の持分を取得すると決めた場合は、その内容に応じて所有権移転登記を行います。
住宅ローンが残っているときは、登記だけを先に変更せず、金融機関へ事前に相談することが大切です。契約内容によっては金融機関の承諾が必要となり、債務引受や借り換えなどを検討する場合があります。
財産分与で土地や建物を渡した側には、譲渡所得税が生じることもあります。一方、財産分与を受けた側には通常、贈与税はかかりませんが、分与額が過大な場合などは課税対象となることがあるため、登記と税務の両方を確認して手続きを進めるとよいでしょう。
関連記事:離婚で共有名義の不動産はどうすべき?売却やそれ以外の解消方法について詳しく解説
ケース③:売買や贈与
共有不動産の売買や贈与が発生したあとも、名義変更が必要です。
売買取引時に名義変更するためには、「対価を受け取った」などの売買の経緯を「登記原因証明情報」に記載しなければなりません。
金銭を受け取らずに譲渡する贈与の場合、契約書がないケースも多く、口約束でも成立はしますが、登記申請の際には「登記原因証明情報」に贈与の事実を記載する必要があります。
関連記事:共有持分の不動産を売却する方法とは?売却費用やよくあるトラブルを紹介!
共有不動産の名義を変更する方法
実際、共有名義の不動産を単独名義に変更する方法としては、次のようなものがあります。
- 方法①:共有物分割
- 方法②:持分放棄
- 方法③:持分の交換
- 方法④:時効取得
以下より、それぞれ個別にみていきましょう。
方法①:共有物分割
共有物分割は、複数人で所有している不動産の共有状態を解消する方法です。
共有者同士の協議で合意できれば、その内容に沿って分割できます。話し合いがまとまらない場合は、各共有者が裁判所に共有物分割を請求することも可能です。
主な分割方法は次のとおりです。
| 現物分割 | 土地などを物理的に分け、それぞれが分割後の部分を取得する |
| 代償分割 | 共有者の1人または複数人が不動産を取得し、取得しない共有者へ持分相当額の金銭を支払う |
| 換価分割 | 不動産を売却または競売し、その代金を持分に応じて分ける |
任意の協議によって分割する場合は、共有者間で分割内容について合意する必要があります。一方、共有者全員が同意しなければ共有物分割そのものを求められないわけではなく、協議が成立しないときは裁判による解決へ移れます。
関連記事:共有物分割請求とは?請求方法や流れを解説
方法②:持分放棄
不動産を共有状態で保有しているとき、共有者の内の誰かが「持分放棄」をすると、その持分は自動的に他の共有者へ移行します。
持分放棄は、共有持分権者に法的に認められた行為で、共有者の合意なしに行うことが可能。ただし、移転登記の際には他の共有者の協力が必要になるため、事前の確認が必要です。
名義変更という観点では、放棄された持分を登記上も移転させる必要があるため、登記手続きは不可欠です。
また、放棄を受けた側には贈与税や不動産取得税が課される可能性があるため、「無償でもらえた」としても手続きや税務面では意外と手間がかかる点には注意が必要です。
話し合いがまとまっており、「金銭のやりとりは不要なのでとにかく名義整理したい」という場合には有効ですが、節税目的や法的リスクを避けたい方は、事前に税理士等と相談したうえで選ぶべき選択肢です。
関連記事:【後悔しないために】共有持分の放棄をする際の判断基準を紹介
方法③:持分の交換
複数の不動産を共有している場合は、それぞれの持分を交換して所有関係を整理する方法もあります。
例えば、兄弟でA土地とB土地を共有している場合に、兄がA土地、弟がB土地を取得する形へ変更すれば、双方の単独名義に集約できます。
税務上、不動産の交換も資産の譲渡に該当します。ただし、一定の要件を満たす固定資産同士の交換では「固定資産の交換の特例」を利用できる場合があります。
主な要件には、交換する資産が固定資産であること、土地と土地など同じ種類の資産であること、双方が原則として1年以上所有していること、交換後も交換前と同じ用途に使用すること、交換する資産の価額差が高い方の20%以内であることなどがあります。
特例を利用できれば税務上は譲渡がなかったものとして扱われますが、単純に税金がすべて免除される制度ではありません。交換差金を受け取った場合や要件を満たさない場合には譲渡所得税が生じるため、交換前に適用条件を確認することが大切です。
関連記事:共有持分の「交換」とは?共有関係を解消する方法を詳しく解説
方法④:時効取得
不動産を長期間所有している場合、所有権を持っていなかったとしても、所有権を得られる可能性があります。これは「時効取得」と呼ばれる制度です。
時効取得は、民法上で「他人の土地を20年間(占有開始時に善意無過失であれば10年間)、所有の意思を持って平穏かつ公然に占有を継続している場合に取得できる」とされています。
(参考:e-Gov 法令検索「民法」)
名義変更に直結する方法としては特殊ですが、「名義は共有のままだが、実際には自分が長年占有している」といった状況で、単独名義を法的に確定させたい場合の選択肢となります。
ただし、時効取得の主張には裁判所での確定が必要となるケースが多く、登記を伴う手続きはかなりの時間と手間がかかります。
したがって、他の方法では名義変更が難しいときの最後の手段として用いられることが多いのが実情です。
関連記事:共有持分の時効取得とは?成立条件や取得手順を詳しく解説
共有不動産の名義を変更するときの注意点
共有名義を単独名義に変更する際、以下のような点に注意しましょう。
- 他の共有者の合意を得ておく
- 住宅ローンが残っている場合は事前に金融機関に確認する
- 申請書の目的欄は共有名義に合わせて記入する
以下より、それぞれについて解説します。
他の共有者の合意を得ておく
共有名義の変更で必要となる共有者の関与は、どの持分を誰に移転するかによって異なります。
例えば、A・B・Cの3人で共有する不動産について、Aの持分だけをBへ売却または贈与する場合、原則として登記の当事者となるのはAとBです。Cの持分に変更がなければ、Cの同意や印鑑登録証明書が常に必要になるわけではありません。
一方、不動産全体を第三者へ売却するときや、共有者同士の協議によって共有物を分割するときは、関係する共有者との合意が必要です。また、最終的に1人の単独名義へ集約するには、その人以外の持分を売買・贈与・放棄などによって処理する必要があります。
「共有名義だから共有者全員の印鑑登録証明書が必ず必要」と一律に判断せず、登記原因と移転する持分を確認したうえで必要書類を準備します。
住宅ローンが残っている場合は事前に金融機関に確認する
共有不動産にローンが残っている場合、勝手に名義を変更すると契約違反とみなされる可能性があります。
特に、夫婦共有の不動産で離婚に伴って名義変更を行うケースでは注意が必要です。
多くの金融機関では、ローン契約者を変更する「債務引受」や「借り換え」の手続きが必要となるため、名義変更に先んじて金融機関への相談が不可欠です。
勝手に登記変更を行った場合、ローンの一括返済を求められるリスクもあるため、事前の確認を怠らないようにしましょう。
申請書の目的欄は共有名義に合わせて記入する
登記申請書の「登記の目的」欄の記載方法が、単独名義の書類とは異なるため留意が必要です。
単有の場合「所有権移転」と記載すれば問題ありませんが、共有の場合は「誰から、どれくらい移転したか」を記載することが必要。
例えば、Aの持分をすべてBに移転した場合、「A持分全部移転登記」と記載しましょう。
共有不動産の名義変更の手順
共有名義の不動産を単独名義に変更をするときの流れは、主に3ステップに分けられます。
- Step1.司法書士への依頼
- Step2.必要書類の準備
- Step3.法務局での登記申請
以下より、それぞれの手順について説明します。
Step1.司法書士への依頼
不動産の共有名義を変更するためには、法務局にて所有権移転登記を申請しなければなりません。
登記申請自体は一般人でも可能ですが、申請内容に不備や誤りがあると、再申請を求められる。あるいは、余計に税金を支払う必要が生じますので、司法書士に委任する方がスムーズでしょう。
なお、不動産業者に相談し、共有不動産の全体や共有持分のみを売却する場合は、不動産業者提携の司法書士が手続きを請け負ってくれます。
Step2.必要書類の準備
次に必要書類の準備が求められます。司法書士が作成してくれる場合もあるため、依頼する際に確認するとよいでしょう。
主に用意するのは、以下の3種類です。
- 登記原因証明情報
- 権利証または登記識別情報通知
- 固定資産税評価証明書
それぞれ個別にみていきましょう。
登記原因証明情報
登記申請の際には、理由を明確にしなくてはならないため、それを証明するための書類が必要です。
登記原因証明情報は、大きく2つに分類されます。
| 既存文書活用型 | 既存の書類を提出する方法。売買契約書と代金領収書、抵当権設定契約書などが該当する。 |
| 新規作成型 | 新たに書類を作成する方法。登記に必要な情報のみを記載する。 |
権利証または登記識別情報通知
「権利証」は、法令上「登記済証」と呼ばれ、従来は登記が完了した際に登記所から交付されていた本人確認資料です。
2005年3月に施行された新しい不動産登記法によって「登記識別情報」の制度が導入され、登記所ごとに順次切り替えられました。登記識別情報は、不動産と登記名義人ごとに定められる12桁の符号です。
新制度の導入前に交付された登記済証が無効になったわけではありません。現在も所有権移転登記などの申請で本人確認資料として利用できるため、保管している権利証はそのまま使用できます。
固定資産税評価証明書
「固定資産税評価証明書」とは、1月1日現在の所有者や所在地・評価額・課税標準額などが記載された証明書を指します。必要費用300円~600円ほどで取得可能です。
ほかにも、住民票や印鑑登録証明書が必要になることもあり、それぞれに発行手数料がかかります。
Step3.法務局での登記申請
必要書類を揃えたら、担当の司法書士が法務局にて、登記申請を行いましょう。法務局にて名義変更が済めば、登記完了証が交付されます。後日司法書士から受け取れば、名義変更の手続きは 完了です。
共有名義の名義変更で発生する費用
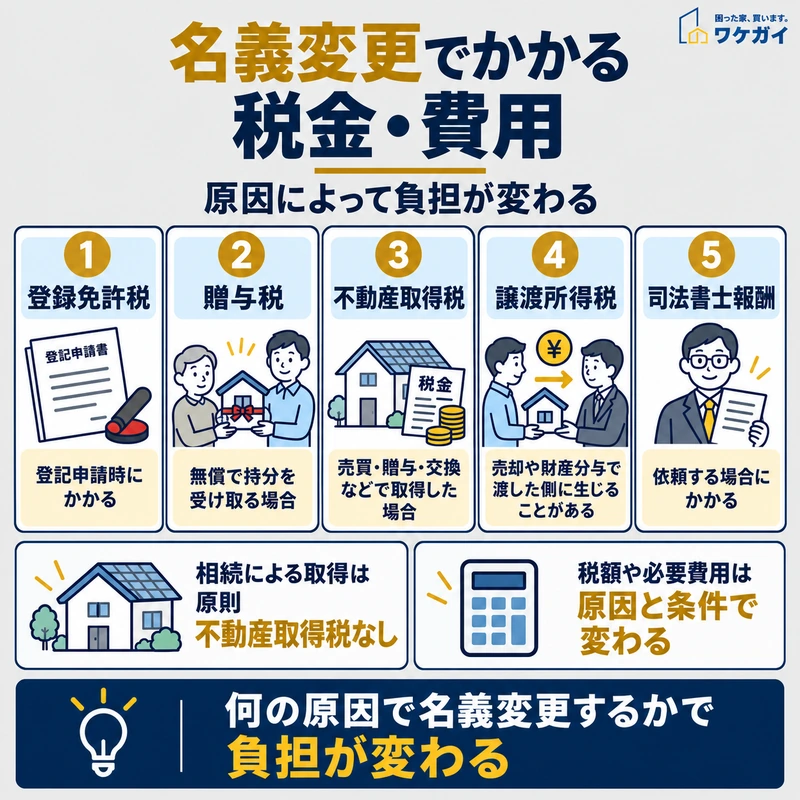
登録免許税・贈与税・不動産取得税・譲渡所得税・司法書士報酬など、名義変更に伴う主な負担を整理しています。
共有名義を単独名義に変更する際には、何種類かの必要費用が発生します。発生する可能性がある費用としては、以下のとおりです。
- 贈与税
- 相続税
- 登録免許税
- 不動産取得税
- 司法書士費用
次項より、それぞれについてみていきましょう。
登録免許税
登録免許税は、所有権移転登記などを申請するときに納める税金です。
共有持分を移転する場合は、原則として「固定資産税評価額×移転する持分割合×税率」で計算します。
主な税率は次のとおりです。
(参考:国税庁「登録免許税の税額表」)
| 相続人による相続の場合 | 4% |
| 贈与の場合 | 2% |
| 遺贈の場合 | 2% |
| 離婚による財産分与の場合 | 2% |
土地の売買による所有権移転登記には軽減措置があり、2029年3月31日までに登記を受ける場合は1.5%です。建物や適用する特例によって税率が異なる場合もあるため、登記原因と不動産の種類を確認して計算します。
例えば、固定資産税評価額2,000万円の不動産について2分の1の持分を贈与する場合、課税標準は1,000万円です。税率2%を適用すると、登録免許税は20万円となります。
贈与税(※贈与による名義変更の場合)
共有持分を無償で譲り受けた場合は、受け取った側に贈与税がかかる可能性があります。
暦年課税では、その年に受けた贈与の合計額から110万円の基礎控除を差し引き、残額に贈与税率を適用します。
適用する税率は、贈与者と受贈者の関係や年齢によって「一般贈与財産」と「特例贈与財産」に分かれます。共有持分の評価額が大きい場合は税額も高くなるため、名義変更前に税額を確認しておくことが大切です。
親や祖父母から子・孫へ贈与する場合には、「相続時精算課税」を選択できることがあります。原則として、贈与年の1月1日時点で60歳以上の父母または祖父母から、18歳以上の子や孫などへ贈与する場合に利用できる制度です。
2024年以後の贈与では、相続時精算課税にも年間110万円の基礎控除が設けられています。さらに累計2,500万円の特別控除があり、その控除後の金額には20%の税率が適用されます。
ただし、一度相続時精算課税を選択すると、その贈与者から受ける贈与について暦年課税へ戻すことはできません。将来の相続税にも関係する制度のため、目先の贈与税額だけで判断せず、相続まで含めて検討する必要があります。
また、実際の価値と比べて著しく低い価格で持分を売買した場合は、時価との差額について贈与とみなされることがあります。
関連記事:共有持分を贈与する際の「贈与税の計算方法」をわかりやすく解説!
相続税(※相続による名義変更の場合)
相続税は、相続によって名義変更をしたときに発生する可能性がある税金です。
税額は相続した財産の合計金額が基礎控除額を超えた分に、税率を掛けて算出されます。
(参考:国税庁「相続税」)
下記で算出した数字を下回る場合は、納付・申告の必要はありません。ただし、特例などを適用して税額が発生しない場合、申告が求められるケースもあります。
【基礎控除額】
- 3000万円+(法定相続人数×600万円)
| 法定相続分に応ずる取得金額1000万円以下 | 10%(控除なし) |
| 法定相続分に応ずる取得金額3000万円以下 | 15%(控除50万円) |
| 法定相続分に応ずる取得金額5000万円以下 | 20%(控除200万円) |
| 法定相続分に応ずる取得金額1億円以下 | 30%(控除700万円) |
上記は、相続税の税率表の一部を抜粋したものです。相続税は6億円超まで最大55%の累進課税が適用されますが、共有持分不動産においてはそこまでの取得価格となるケースは稀であるため、本記事では一般的な範囲に留めて記載しています。
不動産取得税(※売買・贈与・交換など取得を伴う場合)
不動産取得税は、売買や贈与、交換などによって土地や建物を取得した人に課される地方税です。
税額は原則として「取得した不動産の価格(課税標準額)×税率」で計算します。
2027年3月31日までの取得について、土地と住宅には3%、住宅以外の家屋には4%の税率が適用されます。また、同日までに取得した宅地や宅地評価された土地は、固定資産税評価額の2分の1を課税標準とする特例の対象です。
住宅については、新築住宅や一定の中古住宅、住宅用土地などに軽減措置が設けられています。適用要件によって税額が変わるため、取得する不動産の種類や床面積などを確認します。
なお、相続によって取得した不動産には、原則として不動産取得税はかかりません。一方、生前贈与や相続時精算課税を利用した贈与は「相続による取得」には含まれないため、不動産取得税の課税対象となります。
関連記事:共有持分を取得した場合にかかる「取得税」とは?節税対策もセットで解説
司法書士費用(※登記を依頼する場合)
司法書士に各種手続きを代行してもらった場合、1件あたり3~8万円ほどの報酬がかかるのが一般的です(※別途、登録免許税や不動産取得税などの実費)。
この費用の幅は、依頼する登記の内容や、必要書類の収集、事前の相談回数などによって変動します。
たとえば、単なる所有権移転登記に比べて、贈与や相続を伴うケース、共有持分の複雑な調整がある場合は、手間がかかるぶん費用が高くなる傾向があります。
共有名義の不動産に困ったら「ワケガイ」にご相談ください!
当社(株式会社ネクスウィル)は、共有名義や持分不動産の課題に特化した買取サービス「ワケガイ」を提供しています。
「名義変更の手続きが進まない」「他の共有者と話がまとまらない」といったご相談を日々多数いただいており、専門家と連携した体制で、法務・税務の課題にも対応しています。
共有状態のままでは売却できない不動産でも、ワケガイならご本人の持分だけをスピーディに買い取ることが可能です。共有名義でお悩みの方は、まずはお気軽に無料査定をご活用ください。
共同名義の土地の名義変更についてよくある質問
共同名義の土地の名義変更についてよくある質問は、以下のとおりです。
- 共同名義の土地を1人名義にする主な方法は何ですか?
- 共同名義の土地の共有者が死亡したらどうなりますか?
- 共有名義の相続で名義変更するにはどうすればいいですか?
それでは、それぞれの質問とその回答を紹介します。
共同名義の土地を1人名義にする主な方法は何ですか?
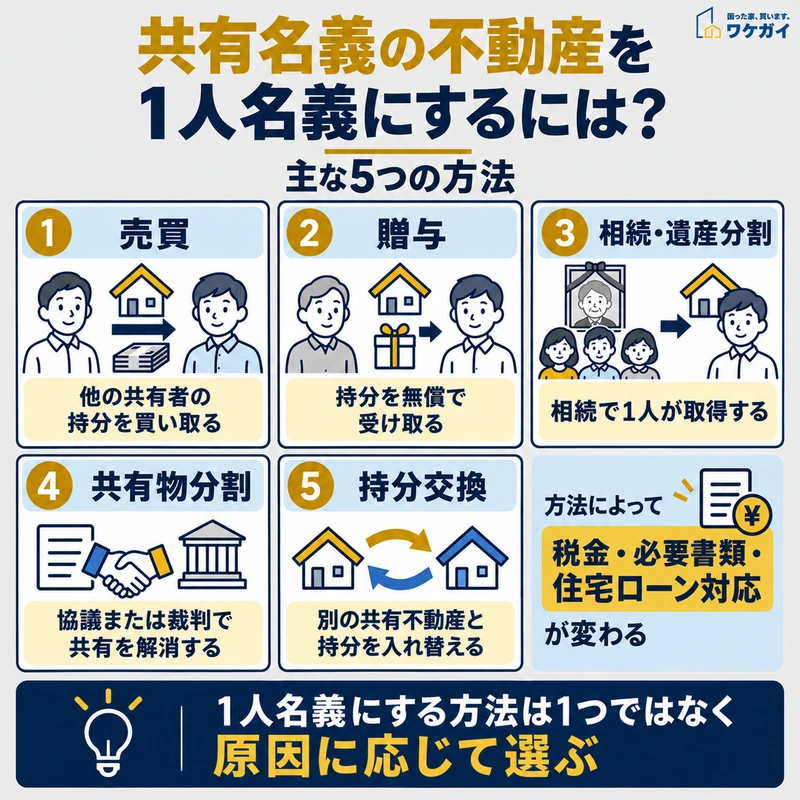
売買・贈与・相続や遺産分割・共有物分割・持分交換によって、共有名義を1人名義へ整理する方法を示しています。
共有者の持分を売買や贈与によって1人へ集める方法のほか、相続・遺産分割、持分放棄、持分交換、共有物分割などがあります。どの方法を利用するかによって、贈与税、譲渡所得税、不動産取得税、登録免許税などの負担が変わります。住宅ローンが残っている不動産では金融機関との調整も必要になるため、登記方法だけではなく、税金やローンを含めて決めることが大切です。
共同名義の土地の共有者が死亡したらどうなりますか?
亡くなった共有者の持分は相続財産となり、その相続人に承継されます。相続人が複数いる場合、遺産分割が成立するまで、亡くなった人の持分について相続人が法定相続分に応じた権利を持つ状態になります。2024年4月1日から相続登記が義務化されており、不動産を相続したことを知った日から原則3年以内に申請する必要があります。遺産分割が成立した場合も、その成立によって不動産を取得したことを知った日から3年以内に、遺産分割の内容を反映した相続登記を行います。遺産分割が期限内にまとまらない場合は、相続人申告登記を利用して申請義務を履行する方法もあります。
共有名義の相続で名義変更するにはどうすればいいですか?
まず遺言書の有無を確認し、被相続人の戸籍などから相続人を確定します。遺言書による取得内容が決まっていない場合は、相続人同士で遺産分割協議を行い、誰が不動産の持分を取得するかを決めます。遺産分割協議による相続登記では、被相続人の出生から死亡までの戸籍、相続人の戸籍、不動産を取得する人の住民票、遺産分割協議書、関係する相続人の印鑑証明書、固定資産税評価額が分かる書類などを準備します。必要書類は相続方法によって変わるため、遺言による相続、法定相続、遺産分割協議のどれに該当するかを確認してから登記申請を行います。
まとめ
不動産の名義変更は、単なる手続きのように見えて、実は法的なリスクや金銭的負担が潜む作業です。
共有者の合意が得られないまま手続きを進めてしまうと、後にトラブルへと発展する可能性もあります。
また、贈与税や不動産取得税、登録免許税などの税負担も発生し得るため、「なぜ名義を変えるのか」「どの方法を選ぶべきか」を一つひとつ丁寧に検討することが重要です。
名義変更が必要になった際には、まず全体の流れを把握し、自分のケースに合った方法を選ぶこと。そして必要に応じて、早い段階から専門家の力を借りることで、円滑な手続きを実現しましょう。