お電話
 無料査定

 更新日: 2026.10.6 | 公開日:
多数の共有者に権利が分かれている「共有不動産」は、共有者間の合意なしには処分や利活用が難しいというリスクを抱えています。
そのような問題を解決する手段として「共有物分割請求」「不動産の交換」の2つが挙げられます。
共有物分割請求・不動産交換は、いずれも「物件にかかる所有権を変更する」ための手続き。本稿では、両者の概要や違いについて、初心者の方にもわかりやすく解説しますので、ぜひ参考にしてください。


「共有持分の窓口」運営のワケガイ編集部について

共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら「共有物分割請求」とは?
共有物分割請求とは、共有者が共有状態の解消を求める権利です。
民法256条では、各共有者は原則としていつでも共有物の分割を請求できると定められています。
共有物分割請求をした時点で、直ちに裁判になるわけではありません。まず共有者同士で分割方法を話し合い、協議がまとまらない場合や協議自体ができない場合には、裁判所に共有物の分割を求めることができます。
共有状態を解消するまでの方法としては、主に次の流れがあります。
- 共有者間で分割方法を話し合う
- 必要に応じて調停などを利用する
- 合意できない場合は共有物分割訴訟を提起する
共有物分割請求の権利と、裁判による共有物分割は分けて考えることが重要です。
(参考:e-Gov 法令検索「民法」)
分割方法は物理的・金銭的のいずれか
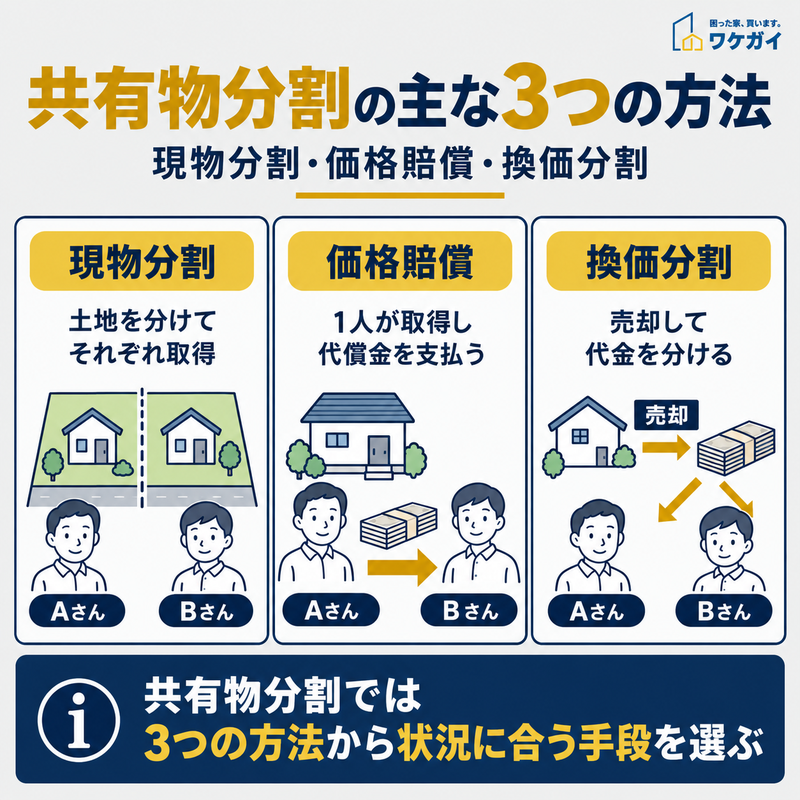
共有状態を解消する際は、現物分割・価格賠償・換価分割から状況に応じた方法を選びます。
共有物の分け方は、大きく分けると現物を分ける方法と、金銭によって調整する方法があります。
具体的には、現物分割・価格賠償・換価分割の3つです。
現物分割は、土地を分筆するなどして共有物そのものを分け、各共有者が単独で所有する方法です。
価格賠償は、一人の共有者が共有物の全部または他の共有者の持分を取得し、その代わりに金銭を支払って調整します。一般に「代償分割」と呼ばれることもあります。
現物分割や価格賠償が難しい場合には、不動産を売却して代金を分ける換価分割が選択肢になります。裁判による分割では、現物分割や価格賠償ができない場合や、分割によって不動産の価格が著しく下がるおそれがある場合に、裁判所が競売を命じることもあります。
原則として共有物分割請求は拒否できない
共有者には、原則としていつでも共有物の分割を請求する権利があります。そのため、他の共有者が「共有状態を永久に維持したい」と考えていても、一方的に分割請求そのものを封じることはできません。
ただし、共有者同士で一定期間は共有物を分割しない旨を契約している場合は別です。民法256条では、5年を超えない期間について共有物を分割しない契約を認めており、この契約は更新することもできます。更新後の期間も、更新時から5年以内です。
また、共有物分割請求を受けたからといって、相手が希望する分割方法までそのまま受け入れなければならないわけではありません。協議や裁判では、不動産の評価や取得方法、代償金の金額などについて争うことができます。
「不動産の交換」とは?
不動産の交換とは、当事者がお互いに不動産や共有持分などの財産権を移転する契約です。
例えば、兄弟がA土地とB土地をそれぞれ2分の1ずつ共有している場合に、兄がA土地の弟の持分を取得し、弟がB土地の兄の持分を取得すれば、それぞれの土地を単独所有に整理できます。
交換契約自体では土地と建物など異なる種類の財産を交換することも可能ですが、「固定資産の交換の特例」を利用するには、土地と土地、建物と建物のように同じ種類の固定資産であることが必要です。
(参考:e-Gov 法令検索「民法」)
適用要件を満たした場合は非課税になる
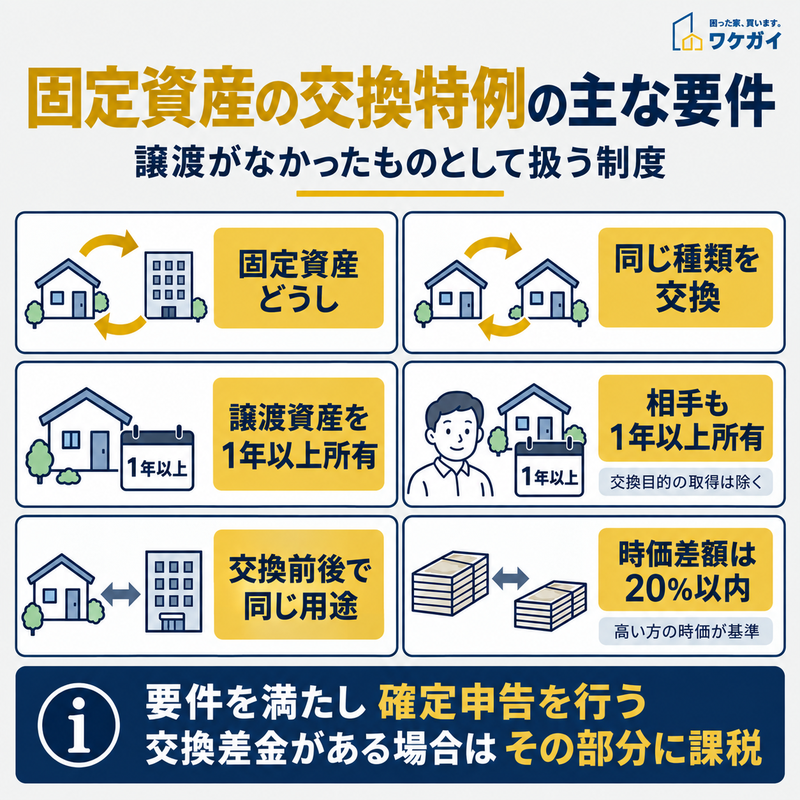
固定資産の交換特例は、所有期間や用途、時価差額などの要件を満たし、確定申告を行う必要があります。
固定資産の交換の特例は、厳密には譲渡所得を完全に免除する「非課税制度」ではありません。
一定の要件を満たした交換について、所得税の計算上、譲渡がなかったものとして扱う制度です。
主な適用要件は以下のとおりです。
- 譲渡する資産と取得する資産の双方が固定資産である
- 土地と土地、建物と建物など同じ種類の資産を交換する
- 譲渡する資産を1年以上所有している
- 取得する資産を相手方が1年以上所有しており、交換のために取得したものではない
- 取得した資産を、譲渡した資産の交換直前と同じ用途に使用する
- 交換する資産の時価の差額が、高い方の時価の20%以内である
特例を利用するには、必要書類を添えて確定申告を行います。また、交換に伴って金銭などの交換差金を受け取った場合、その交換差金は譲渡所得の課税対象です。
そのため、「要件を満たせば一切税金がかからない」と考えるのではなく、交換する資産や時価、差金の有無まで確認する必要があります。
共有物分割請求と不動産交換の違い

共有物分割請求と不動産交換は、目的や対象、税務上の扱いが異なるため、具体的な取得内容まで確認が必要です。
共有物分割請求と不動産交換では、対象となる権利関係や成立条件、課税関係が異なります。
共有物分割請求は、すでに存在する共有関係を解消するための手段です。一方、不動産の交換は、当事者同士がそれぞれ所有する財産権を合意によって移転し合う契約となります。
以下では、対象となる不動産の状態と税金の違いを確認します。
実施できる不動産の状態
共有物分割請求の対象となるのは、複数人で共有している財産です。
単独所有の不動産だけを対象として共有物分割を請求することはできません。
一方、不動産の交換では、単独所有している不動産や共有持分も交換の対象になり得ます。ただし、交換は契約であるため、相手方との合意が必要です。
また、交換契約が成立することと、固定資産の交換の特例を利用できることは別の問題です。特例では同じ種類の固定資産であることなど複数の要件があるため、交換できる不動産すべてが特例の対象になるわけではありません。
各種税金
共有物分割と不動産交換では、登録免許税や譲渡所得、不動産取得税などの扱いを個別に確認する必要があります。
登録免許税の基本税率は、共有物の分割による所有権移転が1,000分の4(0.4%)、交換などその他の原因による所有権移転が1,000分の20(2%)です。
ただし、「共有物分割」という名称で整理した場合でも、複数の共有不動産をそれぞれ別の共有者が取得するようなケースでは、税務上は共有持分の交換として扱われ、譲渡所得の課税関係が生じることがあります。
一方、一つの共有資産を持分に応じて現物分割した場合には、税務上、資産の譲渡として扱われないケースがあります。不動産取得税についても、分割前の持分割合を超えない共有物分割による取得は非課税とされますが、持分を超えて取得した部分などは扱いが異なります。
したがって、「共有物分割なら登記費用だけ」「交換なら必ず税負担が大きい」と一律に判断することはできません。分割する不動産の数、取得割合、時価、交換差金などを確認したうえで課税関係を判断する必要があります。
共有物分割と交換の違いについてよくある質問
共有物分割と交換の違いについてよくある質問は、以下のとおりです。
- 共有物分割による交換とは?
- 遺産分割と共有物分割の違いは何ですか?
それでは、それぞれの質問とその回答を紹介します。
共有物分割による交換とは?
複数の共有不動産について、それぞれの持分を移転し合い、各不動産を単独所有に整理する方法を指すことがあります。例えば、兄弟がA土地とB土地を2分の1ずつ共有しており、兄がA土地を、弟がB土地をそれぞれ単独で取得するケースです。このような分割は、一つの土地を持分に応じて現物分割するケースとは税務上の扱いが異なります。国税庁は、複数の不動産をそれぞれ別の共有者が取得するケースについて、共有持分の交換として課税関係が生じるとしています。登記原因についても、具体的な権利移転の内容によって「共有物分割」や「共有物分割による交換」など扱いが変わるため、一律に判断することはできません。
遺産分割と共有物分割の違いは何ですか?
遺産分割は、相続財産を共同相続人の間で分ける手続きです。これに対して共有物分割は、相続に限らず、売買や贈与などによって生じた通常の共有関係も含め、共有状態を解消するために行います。相続財産について共同相続人の間で遺産分割をすべき状態にある場合、原則として裁判による共有物分割ではなく遺産分割によって整理します。ただし、相続財産に属する共有持分について相続開始から10年を経過した場合には、一定の条件のもとで共有物分割を利用できる例外があります。相続人から遺産分割を求める手続きが取られた場合などには、この例外が利用できないこともあります。
まとめ
共有物分割請求と不動産交換は、どちらも所有関係を整理する方法ですが、法的な仕組みは異なります。
共有物分割請求は、共有者が共有状態の解消を求めるための権利です。協議がまとまらない場合には裁判所へ分割を求めることができ、現物分割や価格賠償、換価によって共有関係を解消します。
不動産交換は、当事者同士が財産権を移転し合う契約です。一定の条件を満たせば固定資産の交換の特例を利用できますが、交換差金や資産の種類、所有期間などによって課税関係が変わります。
さらに、共有物分割であっても、複数の不動産を各共有者へ振り分ける方法では税務上「交換」と扱われる場合があります。共有物分割と交換のどちらを利用するかだけでなく、具体的にどの不動産を誰が取得するのかまで整理したうえで検討することが重要です。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
共有持分であっても最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。共有持分にお悩みの方は、ぜひ下記よりご相談ください。