更新日: 2026.9.29 | 公開日:
共有持分の交換とは、複数の不動産を共有している当事者間で持分を交換し、共有状態を解消する方法です。
相続や遺産分割で共有不動産を所有することになると、その管理や処分をどうするべきかという問題が生じます。
共有状態を放置すると、将来的な不動産の有効活用が阻害されたり、共有者間でトラブルが発生したりするリスクがあります。そのため、共有持分の交換について知っておくことが必要です。
本記事では、共有持分の交換の概要やメリット・デメリット、手続きの流れについて詳しく解説します。


共有持分の交換とは
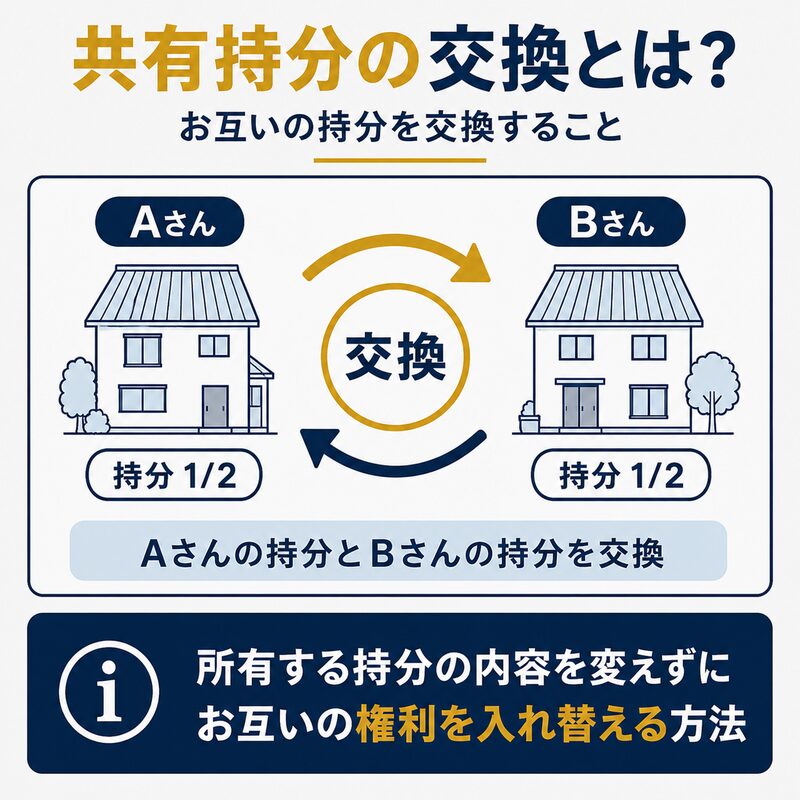
共有持分の交換とは、共有者同士がお互いに所有する持分を交換し、権利を入れ替える方法です。
共有持分の交換とは、複数の不動産を共有している当事者間で、それぞれの持分を交換することで共有状態を解消する方法です。
例えば、兄弟が2つの不動産をそれぞれ半分ずつ共有している場合、一方の不動産の兄の持分と他方の不動産の弟の持分を交換することで、各不動産を単独所有にすることができます。
この方法は、共有不動産の管理や処分に関する意見の相違を解消し、各所有者が自由に不動産を活用できるようにするための有効な手段となります。
共有持分の交換は、現金の授受を必要とせず、税制上の優遇措置も受けられる可能性があるため、相続や遺産分割の場面でも活用されることがあります。
共有持分の交換に関する法的根拠
共有持分の交換は、民法586条の交換契約を法的な基礎として行えます。
同条では、当事者が金銭以外の財産権を互いに移転することを約する契約を「交換」と定めています。
不動産の共有持分も財産権であるため、交換の対象です。交換が成立した後は、取得した持分について持分移転登記を行い、登記記録にも新しい権利関係を反映させます。
なお、「共有物分割による交換」は通常の共有持分の交換と同義ではありません。共有物分割の代償として、共有者が単独所有する別の不動産を他の共有者に移転する場合などに用いられる登記原因です。共有持分を交換するときは、単純な交換契約なのか、共有物分割に伴う権利移転なのかを整理して手続きを進めることが重要です。
共有持分を交換するメリット・デメリット
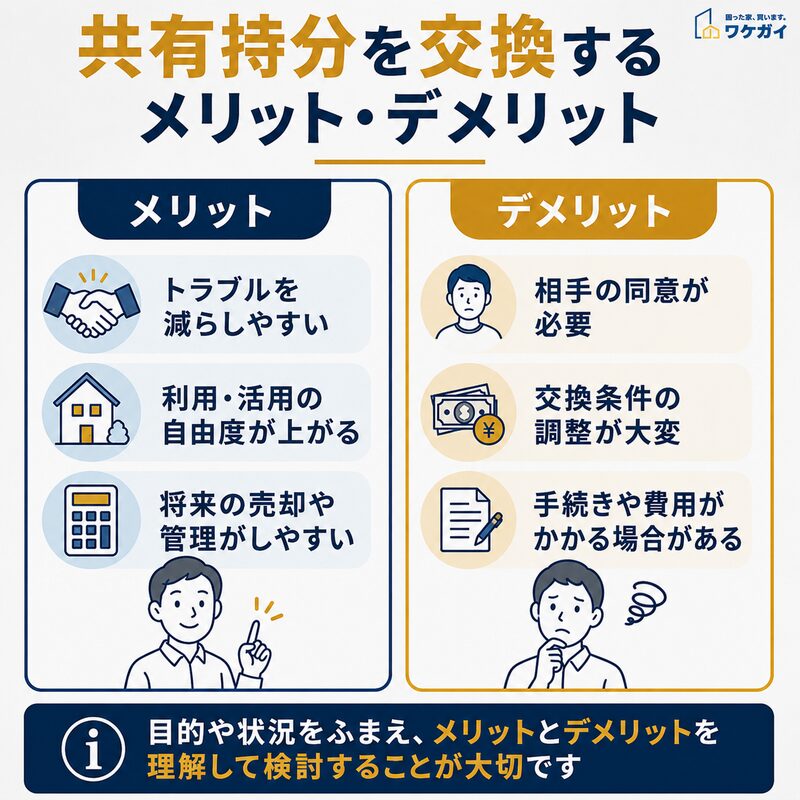
共有持分の交換には、トラブルを減らしやすいなどのメリットがある一方、相手の同意や条件調整、手続き・費用が必要になる場合があります。
ここからは、共有持分を交換するメリットとデメリットをみていきましょう。
メリット
共有持分を交換することの最大のメリットは、共有状態を解消し、各所有者が単独で不動産を所有・管理できるようになることです。
これにより、不動産の売却や賃貸、改築などの意思決定が迅速かつ自由に行えるようになります。
また、共有者間の意見の相違や争いを避けることができ、将来的なトラブルを未然に防ぐことも可能です。経済的な面では、現金の用意が不要なため、資金的な負担なく所有権を整理することができます。
さらに、「固定資産の交換の特例」を適用できる場合は、譲渡所得税が課税されないため、税制上のメリットも大きいといえます。相続の場面では、遺産分割を円滑に進める手段としても有効で、相続人間の公平性を保ちながら資産を分配することができます。
(参考:国税庁「土地建物の交換をしたときの特例」)
デメリット
共有持分の交換では、不動産の評価額や税金を確認したうえで交換条件を決める必要があります。
交換する持分の時価に大きな差があると、一方だけが不利益を受けたり、交換差金による調整が必要になったりするためです。
固定資産の交換の特例を利用する場合は、交換する資産の時価差が高いほうの20%以内であることなどの要件を満たさなければなりません。交換差金を受け取った場合は、その金額が譲渡所得として課税対象になる点にも注意が必要です。また、共有状態を解消するために複数の共有持分を交換するケースでは、必要な持分を移転する共有者との合意が欠かせません。
評価額と税負担を確認せずに進めると、想定していた条件で共有関係を解消できない可能性があります。共有持分の交換を検討する際は、交換後の所有関係だけでなく、時価と税務まで確認して判断することが大切です。
共有持分交換の具体的な事例
では、次に参考として共有持分交換のケーススタディについてみていきましょう。
土地の共有持分交換の事例
土地の共有持分を交換すると、複数の土地にまたがる共有関係を整理して、それぞれを単独所有にできる場合があります。
兄と弟がA土地とB土地を2分の1ずつ共有し、兄はA土地、弟はB土地を取得したいケースを考えます。
兄が持つB土地の2分の1と、弟が持つA土地の2分の1を交換すれば、兄はA土地の全部を所有し、弟はB土地の全部を所有することになります。共有持分の交換によって単独所有になれば、各土地の売却や賃貸などを自分の判断で進めやすくなります。
ただし、A土地とB土地の時価が大きく異なる場合は、交換差金や税金の検討が必要です。土地の共有持分交換では、交換前後の持分割合と時価を整理し、誰がどの土地を取得するのかを明確にしたうえで進めることが重要です。
建物の共有持分交換の事例
建物の共有持分も、複数の建物を共有している場合は持分を交換して所有関係を整理できます。
姉と弟がXマンションとYマンションを2分の1ずつ共有し、姉はXマンション、弟はYマンションを管理したいケースを考えます。
姉が持つYマンションの2分の1と、弟が持つXマンションの2分の1を交換すれば、姉はXマンション、弟はYマンションをそれぞれ単独所有できます。これにより、賃貸条件の変更や修繕などについて、各所有者が自分の物件ごとに判断しやすくなります。
一方で、建物の価値だけを見て交換条件を決めるのは適切ではありません。敷地の所有権や借地権などが関係している場合は、その権利関係も含めて確認する必要があります。建物の共有持分交換では、建物と敷地の関係まで整理したうえで交換内容を決めることが大切です。
共有持分の交換の手続きの流れ
共有持分の交換は、以下の手順で行われます。
- 手順①:共有者間での合意形成
- 手順②:交換契約書の作成と締結
次項より、個別にみていきましょう。
手順①:共有者間での合意形成
まず、共有者全員で話し合いを行い、交換の必要性や目的について合意を形成します。
この段階で、各共有者の意向や将来の計画を確認し、交換後の所有形態を決定する必要があります。
次に、交換する不動産の評価を行います。公平な交換を実現するため、不動産鑑定士による評価を受けることが推奨されます。評価結果に基づいて、具体的な交換条件(交換する持分の割合、必要に応じて金銭による調整など)を決定します。
この過程で、税務上の影響も考慮し、必要に応じて税理士等の専門家に相談することが賢明です。
手順②:交換契約書の作成と締結
共有持分の交換条件がまとまったら、交換する持分や時期を明記した交換契約書を作成します。
契約書には、対象となる不動産と持分割合のほか、双方が合意した評価額や交換差金の有無を記載しておくことが重要です。
登記費用の負担や持分を移転する日も定めておけば、契約後の認識のずれを防ぎやすくなります。
契約締結後は、登記識別情報や印鑑証明書など必要な書類をそろえ、交換による持分移転登記を申請します。共有物分割に伴って別の不動産を移転するケースでは、登記原因が通常の交換と異なることもあるため、契約内容と登記の整合性を確認する必要があります。
固定資産の交換の特例を利用する場合は確定申告も必要になるため、税務手続きまで含めて準備しておくと安心です。共有持分の交換は、契約書の内容と登記を一致させることで、交換後の権利関係を明確にできます。
共有持分交換における注意点

共有持分の価値の算出は難しく、交換するときには正確な価値の算出が不可欠です。
共有持分の交換を行う際には、いくつかの重要な注意点があります。まず、公平な価値評価が極めて重要です。
交換する不動産の価値が大きく異なる場合、一方の当事者が不利益を被る可能性があります。
このため、信頼できる不動産鑑定士による評価を受けることが推奨されます。また、税務上の落とし穴にも注意が必要です。固定資産の交換の特例が適用されない場合、予期せぬ課税が発生する可能性があるため、事前に税理士等の専門家に相談することが賢明です。
長期的な視点での検討も重要です。交換後の不動産価値の変動や、将来の相続・売却時の影響なども考慮する必要があります。法的手続きを確実に進めるためには、専門家の助言を受けながら、正確な契約書の作成と適切な登記手続きを行うことが不可欠です。
なお、スムーズな合意形成のためには、共有者間の十分なコミュニケーションと相互理解が必要です。各当事者の意向や事情を丁寧に確認し、ウィンウィンの解決策を見出すことが、成功の鍵となります。
固定資産の交換の特例とは
固定資産の交換の特例は、所得税法第58条に規定されている税制上の優遇措置です。
この特例は、一定の条件を満たす固定資産の交換において、譲渡所得税の課税を繰り延べることを可能にします。
通常、不動産を譲渡した場合、その譲渡益に対して所得税が課税されますが、この特例を適用することで、交換時点での課税を回避し、将来の売却時まで課税を繰り延べることができます。
この特例の主な目的は、事業用資産や生活用資産の交換を促進し、資産の有効活用を図ることにあります。例えば、事業拡大のために工場を移転する際や、居住環境の改善のために住宅を交換する際などに活用されます。
共有持分の交換においても、条件を満たせばこの特例を適用することが可能です。ただし、特例の適用には厳格な要件があり、これらを満たさない場合は通常の譲渡所得税が課税されるため、慎重な検討が必要です。
特例適用の要件
固定資産の交換の特例を適用するには、以下の要件を全て満たす必要があります。
ーーーーーーーーーーーーーーーーーーーー
交換により譲渡・取得する資産が、いずれも固定資産であること
固定資産とは、土地(借地権を含む)、建物、機械装置などを指し、棚卸資産(販売目的で所有する不動産など)は含まれません。
交換する資産が同種の資産であること
具体的には、土地と土地、建物と建物のように、同じカテゴリーの資産同士の交換である必要があります。
交換により譲渡する資産を、譲渡者が交換の前1年以上所有していたこと
交換により取得する資産を、相手方が交換の前1年以上所有しており、かつ交換のために取得したものでないこと。
交換により取得した資産を、譲渡した資産と同一の用途に供すること
例えば、居住用不動産同士、事業用不動産同士の交換である必要があります。
交換する資産の価額の差額が、いずれか高い方の価額の20%以内であること
この要件は、交換の実質が売買とならないようにするためのものです。
ーーーーーーーーーーーーーーーーーーーー
これらの要件を全て満たす場合に限り、固定資産の交換の特例が適用され、譲渡所得税の課税が繰り延べられます。
ただし、交換差金(金銭等の交付)がある場合、その部分については通常通り課税されることに注意が必要です。また、特例の適用を受けるためには、確定申告時に必要な手続きを行う必要があります。
共有持分の交換についてよくある質問
共有持分の交換についてよくある質問は、以下のとおりです。
- 共有持分を買取ってもらうには?
- 共有物分割と交換の違いは何?
- 共有持分を変更するにはどうすればいい?
- 共有持分を売却されたらどうなる?
- 共有物分割による交換とはどのような方法?
- 共有物分割にかかる登録免許税はいくら?
それでは、それぞれの質問とその回答を紹介します。
共有持分を買取ってもらうには?
まず検討したいのは、他の共有者に買い取ってもらう方法です。共有関係が解消され、価格も第三者への売却より有利になりやすいためです。応じてもらえない場合は、共有持分を専門に扱う買取業者に相談します。査定は無料で受けられることが多く、複数社を比較すると条件の差が見えてきます。話し合いがまとまらないときは、共有物分割請求という法的手続きによる解決も選択肢になります。
買取業者に相談する前に持分の価値を把握しておきたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

共有物分割と交換の違いは何?
共有物分割は、共有関係そのものを解消する手続きで、現物分割、価格賠償、換価分割という方法があります。一方、交換は、複数の不動産についてそれぞれの持分を互いに移転し合い、各不動産を単独所有にする取引です。たとえばA土地とB土地を二人で共有している場合、持分を交換してAは甲の単独、Bは乙の単独となります。税務上の取り扱いも異なるため、事前の確認が必要です。
共有持分を変更するにはどうすればいい?
持分割合そのものを変えるには、他の共有者との間で売買、贈与、交換のいずれかを行い、持分移転登記を申請することになります。単に登記の記載を書き換えるだけということはできません。原因に応じて登録免許税がかかり、売買なら譲渡所得税、贈与なら贈与税が生じる可能性があります。当初の登記が資金負担割合と食い違っていた場合は、更正登記で是正できることもあります。
共有持分を売却されたらどうなる?
他の共有者が持分を第三者に売却した場合、その買主が新たな共有者となり、以後は面識のない相手と不動産を共有することになります。買主が共有持分を専門に扱う業者であれば、持分の買取や共有物分割請求を持ちかけられることもあります。自分の持分が失われるわけではありませんが、話し合いの相手が変わることで管理や売却の調整が難しくなる可能性があります。
共有物分割による交換とはどのような方法?
複数の共有不動産がある場合に、持分を交換し合ってそれぞれを単独所有にする方法です。たとえばA土地とB土地を兄弟で2分の1ずつ共有しているとき、兄がA土地の全部を、弟がB土地の全部を取得する形に整理します。登記原因は「共有物分割」とされ、一定の要件を満たせば登録免許税の税率が軽減される場合があります。手続きの詳細は司法書士に確認するのが確実です。
共有物分割にかかる登録免許税はいくら?
共有物分割による持分移転登記の登録免許税は、原則として不動産の価額の2%です。ただし、分割前の持分に応じた価額の範囲内であれば、税率が1000分の4に軽減される取り扱いがあります。この軽減が適用されるかどうかは、分割の内容と持分の対応関係によって判断されるため、登記申請前に法務局または司法書士へ確認しておくと、想定外の負担を避けられます。
まとめ
共有持分の交換は、共有不動産の問題を解決する有効な手段ですが、適切に実行するには慎重な検討と準備が必要です。
まず、共有者全員の合意を得ることが不可欠です。交換する不動産の公平な評価を行い、税務上の影響を考慮することも重要。
また、法的手続きを確実に進めるために、専門家のサポートを受けることをお勧めします。固定資産の交換の特例を活用することで、税制上のメリットを得られる可能性もありますが、その適用要件を十分に理解しておく必要があります。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。訳あり物件にお悩みの方は、ぜひ下記よりご相談ください。