
 更新日: 2026.9.2 | 公開日:


について今すぐご相談できます。

特に、共有財産の分割方法や税金の取り扱いについて誤った判断をすると、将来的なトラブルや予期せぬ税負担が発生する恐れがあります。
このような問題を回避するためには、財産分与の基本的な仕組みと税金の扱いについて正しく理解することが重要です。財産分与とは、離婚に際して夫婦の財産関係を清算するプロセスであり、その方法や税金の取り扱いは資産の種類によって異なります。
本記事では、財産分与の基本から、不動産、預貯金、有価証券などの分与方法、さらには関連する税金の計算方法や特例について詳しく解説します。
そもそも財産分与とは
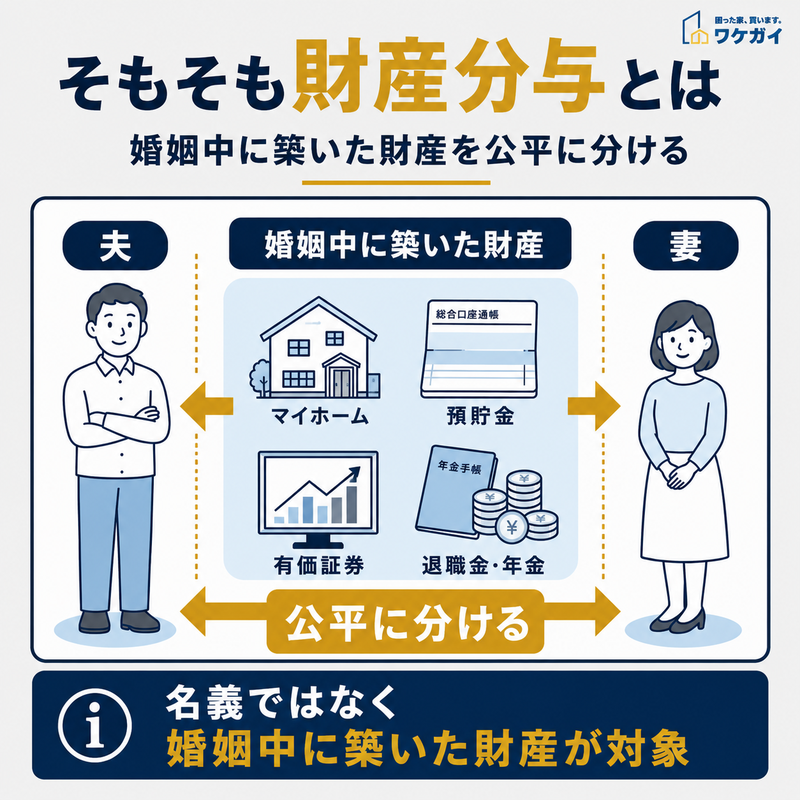
財産分与では、不動産や預貯金、有価証券、退職金・年金など、婚姻中に夫婦で築いた財産を公平に分けます。
離婚に伴う財産分与は、婚姻中に夫婦で築いた財産を公平に分配する重要な手続きです。
この過程では、双方の貢献度や生活状況を考慮しながら、適切な分配を目指します。財産分与の目的は、離婚後の生活の安定を図ることにあり、単なる財産の分割以上の意味を持ちます。
法律上、財産分与の請求は離婚から2年以内に行う必要があります。この期限を過ぎると請求権が消滅するため、早めの対応が求められます。また、財産分与は当事者間の話し合いで決めるのが基本ですが、合意に至らない場合は家庭裁判所に調停や審判を申し立てることも可能です。
財産分与の対象となる財産
財産分与の対象となる財産は、婚姻中に夫婦で取得したものが中心となります。
具体的には、不動産、預貯金、有価証券、車両、家財道具などが含まれます。ただし、婚姻前から所有していた財産や相続・贈与で得た個人的な財産は原則として対象外です。
注目すべき点は、年金や退職金の扱いです。厚生年金の分割制度により、専業主婦であっても配偶者の厚生年金の一部を分割して受け取る権利があります。また、退職金についても、婚姻期間中の貢献度に応じて分与の対象となるケースも存在します。
これらの財産を正確に把握し評価することが、公平な分与の第一歩となります。財産の隠匿を防ぐためにも、早い段階で財産目録を作成しましょう。
財産分与の2つの方法
財産分与の方法には、主に「現物分与」「代償分与」の2つがあります。
現物分与は、財産をそのまま分ける方法です。例えば、不動産を共有名義にしたり、預貯金を口座ごと分けることがあります。この方法は、財産をすぐに分けられる利点がありますが、不動産の場合、将来的なトラブルを避けるため、できるだけ共有は避けるべきでしょう。
一方、代償分与は、一方が財産を保有し、その代わりに相手に金銭で支払う方法です。例えば、家を夫が取得し、その代わりに妻に現金で支払うといったケースです。この方法は、清算が明確になる利点がありますが、支払う側の資金力が必要となります。
財産分与における共有財産の分割方法
離婚に伴う財産分与では、夫婦で共有していた財産の取り扱いが大きな課題となります。
特に、不動産など高額な資産の場合、その分割方法によって双方の生活に大きな影響を与えかねません。
共有財産の分割にはさまざまな方法がありますが、それぞれにメリット・デメリットがあるため、慎重に検討する必要があります。
また、共有財産の分割には税金の問題も絡んできます。分割方法によっては予期せぬ税負担が生じる可能性があるため、税務の観点からも分割方法を吟味することが重要です。専門家のアドバイスを得ながら、長期的な視点で最適な分割方法を選択しましょう。

丸岡 智幸
代表取締役 / 株式会社ネクスウィル
共有財産の分割方法としては、主に「現物分割」「賠償分割」「換価分割」の三つが挙げられます。現物分割は、共有物を物理的にそのまま分ける最もシンプルな方法です。賠償分割は、共有者の一人が財産を取得し、その代わりに他の共有者へ持分に応じた金銭(代償金)を支払う形式です。そして換価分割は、共有財産を売却し、その売却代金を共有持分に応じて分配する方法となります。
出典: 丸岡智幸『拝啓売りたいのに家が売れません』
共有持分の分割方法
共有持分の分割方法には、主に以下の3つがあります。
1つ目は、共有関係を解消し、一方が単独所有する方法です。例えば、夫婦で共有していた家屋を妻の単独所有とし、その代わりに夫に金銭で補償するといったケースです。この方法は、将来的なトラブルを避けられる利点がありますが、買い取る側に十分な資金が必要となります。
2つ目は、共有関係を維持したまま持分割合を変更する方法です。例えば、夫婦で50%ずつ所有していた不動産を、70%と30%に変更するといった形です。この方法は、大きな資金移動なしに分割可能ですが、将来的に共有者間でトラブルが生じる可能性があります。
3つ目は、共有財産を売却し、その売却代金を分けることです。この方法は、明確な金銭的清算ができる点がメリットです。愛着のある不動産を手放さなければならないというデメリットもあります。
どの方法を選択するかは、財産の性質、当事者の意向、資金力などを総合的に判断して決定しましょう。
共有持分の分割に伴う税金の扱い
共有持分を財産分与する場合、受け取る側には原則として贈与税はかかりません。
一方、持分を渡す側は、分与時の時価で共有持分を譲渡したものとして譲渡所得税がかかることがあります。
財産分与は、夫婦の財産関係を清算するための給付と考えられるため、通常の範囲であれば贈与には当たりません。ただし、分与額が夫婦で築いた財産などを考慮しても多すぎる場合は、その超過部分に贈与税が課される可能性があります。
そのため、共有持分を分与するときは、受け取る側の贈与税だけでなく、持分を渡す側の譲渡所得税まで確認することが重要です。
(参考:国税庁「土地や建物を売ったとき/贈与税がかかる場合」)
不動産を財産分与する場合の税金
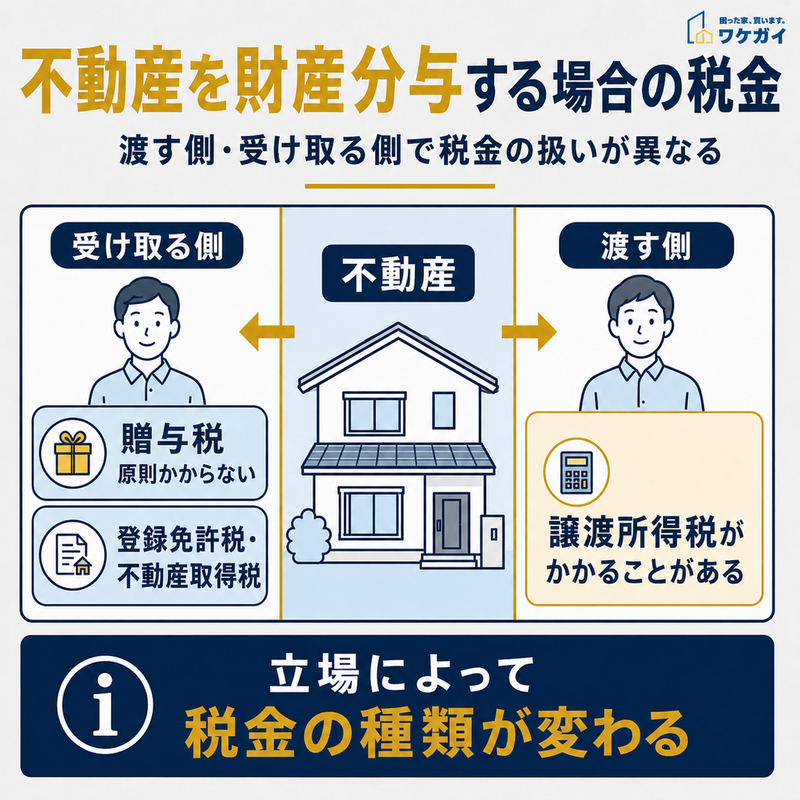
不動産の財産分与では、受け取る側と渡す側で課税される税金の種類が異なります。
不動産を財産分与する場合の税金は、不動産を現物分与する場合と不動産を売却して現金で分与する場合によって異なります。
それでは、財産分与の方法に応じた税金面での取り扱いをみていきましょう。
不動産を現物分与する場合
不動産をそのまま財産分与すると、受け取る側には原則として贈与税がかかりませんが、渡す側には譲渡所得税が発生することがあります。
不動産を渡した側は、分与した時点の時価で譲渡したものとして譲渡所得を計算するためです。
また、不動産を受け取った側は、財産分与を受けた日の時価で不動産を取得したものとして扱われます。その後に不動産を売却する場合は、財産分与を受けた日を基準として長期譲渡所得と短期譲渡所得を判定します。
不動産の現物分与では、受け取る側と渡す側で税務上の扱いが異なるため、分与時の時価や取得時期を記録しておくことが大切です。
(参考:国税庁「離婚して土地建物などを渡したとき」)
不動産を売却して現金で分与する場合
不動産を売却して得た現金を分与する場合、譲渡所得税が課題となります。
不動産を売却すると、譲渡所得に対して譲渡所得税が課されます。
譲渡所得税の計算は、売却価格から取得費と譲渡費用を差し引いた金額に税率をかけて行います。税率は、所有期間が5年を超える長期譲渡所得の場合は「所得税15%、住民税5%」、5年以下の短期譲渡所得の場合は「所得税30%、住民税9%」となります。
ただし、居住用財産を売却する場合は、さまざまな特例措置が設けられています。例えば、3,000万円特別控除や軽減税率の特例などが適用できる可能性があります。
これらの特例を活用することで、税負担を大幅に軽減することが可能です。
居住用財産の譲渡所得の特例とは
居住用財産の譲渡所得の特例は、以下の2つが挙げられます。
- 3,000万円特別控除:居住用財産を売却した際、譲渡所得から3,000万円を控除できる特例。
- 軽減税率の特例:所有期間10年超の居住用財産を売却した場合、譲渡所得のうち6,000万円以下の部分について、通常より低い税率(14.21%)が適用される。
これらの特例を利用するには、一定の要件を満たす必要があります。例えば、売却する家に実際に住んでいたこと、所有期間が一定以上あることなどが条件となります。
また、特例の中には期限付きのものもあるため、最新の情報を確認することが重要です。財産分与の際にこれらの特例を活用することで、税負担を大幅に軽減できる可能性があります。
ただし、特例の適用条件や計算方法は複雑なため、税理士などの専門家に相談することをおすすめします。適切なアドバイスを得ることで、最も有利な方法で財産分与を進めることができるでしょう。
(参考:国税庁「マイホームを売ったときの特例」)
預貯金・有価証券の財産分与と税金
離婚に伴う財産分与において、預貯金や有価証券は不動産と並んで重要な分与対象となります。
これらの金融資産は現金化が容易であるため、分与の際に比較的扱いやすい反面、税金面では注意が必要です。
預貯金と有価証券では、その性質の違いから税金の扱いが異なります。預貯金は単純な現金の移動として扱われるのに対し、有価証券は譲渡所得が発生する可能性があるため、より複雑な税務処理が必要となる場合があります。これらの資産を分与する際は、現在の価値だけでなく、将来的な価値の変動や税金の影響も考慮に入れる必要があります。
特に、有価証券の場合、分与時点の価格と将来の売却時の価格が大きく異なる可能性があるため、慎重な検討が求められます。
預貯金の分与と税金
預貯金の分与は、比較的単純な現金の移動として扱われます。
基本的に、預貯金を分与すること自体には課税されません。これは、預貯金が婚姻期間中の共同財産とみなされ、その清算として行われる分与であるためです。
ただし、分与される預貯金の額が婚姻期間中の貢献度を著しく超える場合は、超過分に対して贈与税が課される可能性があります。例えば、一方の配偶者が婚姻前から保有していた多額の預金を全て分与するような場合です。
また、預貯金の利子に対しては、通常とおり利子所得として課税されます。分与を受けた側が、その後預金を引き出す際に利子所得税が課される点に注意が必要です。
有価証券の分与と税金
有価証券の分与は、預貯金よりも複雑な税務処理が必要となる場合があります。
主な注意点は以下のとおりです。
| 評価額の変動 | 株式など価格変動の大きい有価証券の場合、分与時点の価格と将来の売却時の価格が大きく異なる可能性がある。 そのため、分与の際には将来の税負担も考慮に入れなければならない。 |
| 特定口座の扱い | 特定口座で管理されている有価証券を分与する場合、新たに口座を開設する必要がある。 この際、特定口座の優遇措置を引き継ぐことはできないので注意が必要。 |
| 配当所得 | 分与後の配当金は、分与を受けた側の所得として課税される。 |
有価証券の分与に際しては、現在の価値だけでなく、将来の値動きや税金の影響も考慮に入れて判断することが重要です。
事業用資産・知的財産権の財産分与で発生する税金
事業を営んでいる場合や知的財産権を保有している場合、これらの資産も財産分与の対象となる可能性があります。
しかし、これらの資産は評価が難しく、また分与方法によっては事業の継続性に影響を与える可能性もあるため、慎重な対応が求められます。
事業用資産の場合、その評価方法が重要になります。一般的には「純資産価額方式」「収益還元方式」などの方法で評価されますが、業種や事業規模によって最適な評価方法は異なります。
また、事業の継続性を考慮し、現金や他の資産での代償分与を選択するケースもあります。知的財産権の場合、その価値の算定がさらに難しくなります。特許権や著作権などは、将来的な収益予測に基づいて評価されることが多いですが、その予測には不確実性が伴います。
税金面では、以下の点に注意が必要です。
| 事業用資産の譲渡 | 事業用資産を現物で分与する場合、みなし譲渡所得として課税される可能性がある。 |
| のれん代 | 事業価値にのれん代が含まれる場合、その評価と課税関係が問題になることがある。 |
| 知的財産権のロイヤリティ | 知的財産権を分与した後のロイヤリティ収入の帰属と課税関係を明確にする必要がある。 |
| 代償分与の場合の資金調達 | 事業用資産や知的財産権の代わりに現金で分与する場合、その資金調達方法と税務上の取り扱いを検討する必要がある。 |
これらの複雑な資産の分与に際しては、税理士や弁護士など、専門家のアドバイスを受けることが不可欠です。事業の継続性を確保しつつ、公平な分与を実現するためには、慎重な検討と専門的な知識が必要となります。
財産分与における税金の計算方法
財産分与に伴う税金の計算は、資産の種類や分与の方法によって大きく異なります。
主に考慮すべき税金は譲渡所得税と贈与税です。これらの税金を正確に計算することは、公平な財産分与を実現する上で極めて重要です。
税金の計算に当たっては、まず分与される財産の評価額を正確に把握する必要があります。不動産や有価証券などの場合、その評価方法自体が課題となるケースもあるでしょう。また、婚姻期間中の貢献度も考慮に入れなければなりません。
専門的な知識を要する作業であるため、税理士などの専門家に相談することが推奨されます。以下、主な税金の計算方法について解説します。
譲渡所得の計算方法
不動産を財産分与した場合の譲渡所得は、分与時の時価から取得費と譲渡費用を差し引いて計算します。
売買代金を受け取っていなくても、分与時の時価が譲渡所得の収入金額となる点に注意が必要です。
課税対象となる譲渡所得が生じた場合は、所有期間に応じて長期譲渡所得または短期譲渡所得に区分されます。原則として長期譲渡所得には所得税15%と住民税5%、短期譲渡所得には所得税30%と住民税9%が課されます。
さらに、所得税には復興特別所得税が加算されるため、実際の税負担まで確認したうえで財産分与を進めることが重要です。
(参考:国税庁「短期譲渡所得の税額の計算/長期譲渡所得の税額の計算」)
配偶者からの贈与とみなされる場合の税金
通常、配偶者間での財産の移転は贈与税の対象となりますが、財産分与の場合は特例があります。
婚姻期間中の夫婦の協力により得た財産の清算として行われる財産分与は、原則として贈与税は非課税となります。ただし、分与される財産の価値が婚姻期間中の貢献度を著しく超える場合、超過分に対しては贈与税が課される可能性があります。
この場合の贈与税の計算式は以下のとおりです。
- 贈与税 = (贈与額 – 基礎控除額)× 税率 – 控除額
贈与税の税率は、贈与額に応じて10%から55%まで段階的に上がります。
また、基礎控除額は年間110万円です。
婚姻期間中の貢献度の算定は複雑で、個々のケースによって異なります。そのため、贈与税が課されるかどうかの判断、および課税される場合の金額の算定には、専門家の助言が不可欠です。
(参考:国税庁「贈与税の計算と税率(暦年課税)」)
財産分与に関する特例と控除
財産分与に関しては、通常の財産移転とは異なる特別な取り扱いが定められています。
これらの特例や控除を適切に活用することで、税負担を軽減できる可能性があります。ただし、それぞれの特例には適用条件があるため、自身のケースに当てはまるかどうか、慎重に確認することが大切です。
配偶者の税額軽減
贈与税の配偶者控除は、離婚時の財産分与に適用される制度ではありません。
婚姻期間が20年以上の夫婦間で、居住用不動産やその取得資金を贈与した場合に利用できる贈与税の特例です。
一定の要件を満たすと、基礎控除110万円とは別に最高2,000万円まで控除できます。ただし、適用を受けるには贈与税の申告が必要で、贈与を受けた人が対象となる住宅に居住するなどの要件もあります。
通常の財産分与は原則として贈与税がかからないため、財産分与と夫婦間の贈与を区別して税金を確認することが大切です。
(参考:国税庁「配偶者の税額の軽減」)
財産分与に係る譲渡所得の課税の特例
離婚後の財産分与であることだけを理由に、譲渡所得税が非課税になる特例はありません。
土地や建物を財産分与した場合は、分与時の時価で譲渡したものとして、渡す側に譲渡所得税がかかることがあります。
ただし、財産分与する不動産がマイホームであれば、一定の要件を満たすことで譲渡所得から最高3,000万円を控除できる可能性があります。この特例は夫婦など特別な関係にある人への譲渡には適用できないため、離婚成立前に配偶者へ不動産を渡した場合は対象外です。
3,000万円特別控除を検討するときは、離婚成立の時期だけで判断せず、居住状況や過去の特例利用などを含めて適用要件を確認する必要があります。
(参考:国税庁「離婚して土地建物などを渡したとき」)
離婚時の財産分与の税金についてよくある質問
離婚時の財産分与の税金についてよくある質問は、以下のとおりです。
- 財産分与で2000万円をもらった場合、税金はいくらかかる?
- 夫婦間で口座を1000万円移動すると贈与税はかかる?
- 家をタダであげますって言ったら贈与税はかかる?
- 離婚の財産分与を受け取った場合、確定申告は必要?
それでは、それぞれの質問とその回答を紹介します。
財産分与で2000万円をもらった場合、税金はいくらかかる?
財産分与で現金2000万円を受け取る場合、それが婚姻中に築いた財産を公平に分けた範囲内であれば、原則として贈与税はかかりません。ただし、分与額が夫婦の財産形成状況などを考慮して高額だと判断されると、その超過分について贈与税が課される可能性があります。具体的にいくらから課税対象となるかは個別の事情によって異なるため一概には言えず、金額が大きい場合は税務署や税理士に相談し、財産分与の経緯を説明できる資料を残しておくと安心です。不動産で受け取る場合は別途登録免許税などもかかります。
夫婦間で口座を1000万円移動すると贈与税はかかる?
単に夫婦の口座間でお金を移動させただけでは、直ちに贈与税が課されるわけではありません。離婚に伴う財産分与としての移動であれば、婚姻中に共同で築いた財産の清算とみなされ、原則として非課税です。ただし、離婚が成立する前の移動や、財産分与の趣旨を超える金額の移動は、贈与とみなされて課税対象になることがあります。税務署は移動の目的や時期、金額の妥当性を総合的に見て判断するため、財産分与であることが分かるよう離婚協議書や合意書に金額や趣旨を明記しておきましょう。
家をタダであげますって言ったら贈与税はかかる?
財産分与として家を渡す場合、婚姻中に築いた財産の清算という性質があるため、原則として贈与税はかかりません。ただし、離婚とは無関係に一方的に「タダであげる」と述べて財産を渡す場合は、財産分与ではなく単純な贈与とみなされ、贈与税の課税対象になる可能性があります。財産分与か贈与かは、離婚の事実や合意内容、財産形成の経緯などから総合的に判断されるため、口約束だけでなく離婚協議書などの書面で財産分与である旨を明確にしておくことが大切です。渡す側には不動産の値上がり分に応じた譲渡所得税がかかる場合もあります。
離婚の財産分与を受け取った場合、確定申告は必要?
財産分与として現金や預貯金を受け取っただけであれば、原則として贈与税がかからないため確定申告は不要な場合がほとんどです。一方、不動産や株式などを渡す側は、その財産が取得時より値上がりしていると譲渡所得とみなされ、譲渡所得税の申告が必要になることがあります。受け取る側も、分与された財産の性質や金額によっては税務署から確認を求められる可能性があるため、財産分与の内容や経緯が分かる書類を保管しておくとよいでしょう。
まとめ
財産分与は、離婚に伴う重要な手続きの1つです。適切な分与を行うためには、対象となる財産の正確な把握と評価、分与方法の選択、そして税金の影響を考慮することが不可欠です。
特に、不動産や有価証券などの資産は、その取り扱いによって大きく税金が変わる可能性があるため、慎重な検討が必要です。
また、配偶者の税額軽減や譲渡所得の課税の特例など、さまざまな税制上の優遇措置も存在します。これらを適切に活用することで、不必要な税負担を避けることができます。しかし、財産分与に関する法律や税制は複雑で、個々のケースによって最適な方法が異なります。
そのため、財産分与を検討する際は、弁護士や税理士などの専門家に相談することをおすすめします。
運営団体 2019年1月29日設立。訳あり不動産の買取を行う不動産会社。相続やペアローンによる共有持分、空き家、再建築不可物件、借地、底地など、権利関係が複雑な不動産を買い取り、法的知識や専門知識を以って、再度市場に流通させている。 訳あり不動産の買取サービス「ワケガイ」、空き家、訳あり不動産CtoCプラットフォーム「空き家のURI・KAI」を展開。 経済界(2022年)、日刊ゲンダイ(2022年)、TBSラジオ「BOOST!」(2023年)、夕刊フジ(2023年)などで訳あり不動産について解説している。2024年度ベストベンチャー100選出。 これまでの買取の経験をもとに、訳あり不動産の解説をする著書『拝啓 売りたいのに家が売れません』(代表取締役 丸岡・著)を2024年5月2日に出版。 |