お電話
 無料査定

 更新日: 2026.9.29 | 公開日:
借金を支払えなくなった場合、「自己破産」をすると所有している不動産はどうなるのでしょうか。
自分一人の名義ではなく、もし「共有名義の不動産の場合は他の共有者へ影響もされるため、しっかりと影響範囲を把握しておく必要があります。
今回は、自己破産した際に「共有名義の不動産がどのようになるのか」「またどのように対処するべきなのか」について紹介します。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら自己破産とは?
自己破産とは、債務の返済ができなくなった際に、裁判所に自分で申し立て、財産をお金に換え、債権者に分配することで負債を帳消しにする手続きのことです。
「破産法」という法律で定められた正式な救済措置であり、生活を再生させるための制度。
自己破産が検討されるケースの一例としては、以下のとおりです。
【自己破産を検討するケース一例】
- 多重債務により支払いきれない
- 給与などが差し押さえられた
- 利息の支払いしかできない
このような状態が続いてしまうと、自己破産を考えることになるでしょう。
自己破産のメリット

自己破産にはメリットもデメリットもあります。自身に適した方法なのか、詳細を理解した上で手続きを進めましょう。
自己破産のメリットは、以下のとおりです。
- 借金がなくなる
- 取り立てがなくなり精神的負担が減る
- 自己破産後に得た財産は没収されない
次項より、それぞれについて解説します。
借金がなくなる
自己破産は、破産手続が始まっただけで借金がすべてなくなる制度ではありません。
個人の場合は、免責許可決定が確定すると、原則として破産手続開始前の債務について法律上の支払責任を免れます。
ただし、税金や罰金、一定の損害賠償債務、養育費などは非免責債権に当たり、免責許可決定が確定しても支払義務が残ります。また、免責の効力は保証人や担保権まで消滅させるものではありません。
(参考:裁判所「破産」)
取り立てがなくなり精神的負担が減る
債務者からの請求や取り立てがなくなったり、給料などを差し押さえられる強制執行を止められます。「借金に追われている」という精神的ストレスから解放されることもメリットといえるでしょう。
自己破産後に得た財産は没収されない
自己破産をすると価値ある財産は失われます。しかし、自己破産後に得た財産は没収されません。財産もすべて失うわけではないため、最低限生活するための現金や衣類・家電などは残すことが可能です。
自己破産のデメリット
自己破産のデメリットとしては、以下のとおりです。
- 所有している資産がほぼなくなる
- ローンを組めなくなる
- 仕事が制限されることも
- 連帯保証人が借金返済をすることになる
ここからは、それぞれについて解説します。
所有している資産がほぼなくなる
自己破産では、所有財産が一律に「没収」されるわけではありません。
破産手続開始時に所有する財産は原則として破産財団に入り、管財事件では破産管財人が換価して債権者への配当に充てます。一方、99万円までの現金や差押禁止財産などは、破産財団に属しない自由財産として扱われます。
東京地方裁判所では、20万円以上の換価対象資産がある場合を原則として管財事件とする例に挙げています。ただし、「20万円を超える車や保険などは全国一律で必ず失う」という基準ではありません。財産の扱いは資産の種類や評価額、自由財産拡張の可否、申立先の裁判所の運用などによって変わります。
(参考:e-Gov法令検索「破産法」)
ローンを組めなくなる
自己破産に関する信用情報の保有期間は、信用情報機関ごとに異なります。
CICでは契約中および契約終了から5年間が基本で、自己破産については免責許可決定を確認した会員会社のコメントが登録された報告日が起算点となります。JICCでは契約継続中および契約終了後5年以内、全国銀行個人信用情報センター(KSC)の官報情報は破産手続開始決定日から7年を超えない期間です。KSCは2022年11月4日に、官報情報の登録期間を10年から7年へ短縮しました。
これらは、ローンやクレジットカードの利用を法律上禁止する期間ではありません。信用情報が登録されている間は審査に影響する可能性がありますが、実際に契約できるかどうかは金融機関やカード会社が個別に判断します。登録期間が経過すれば必ず審査に通るという意味でもないため、信用情報の登録期間と審査結果を区別して確認することが大切です。
仕事が制限されることも
破産手続開始決定を受けると、一定の資格や職業には一時的な制限が生じます。
裁判所の資料では、宅地建物取引士、旅行業務取扱管理者、警備員、保険外交員などが例として挙げられています。
制限は一律に「2〜6か月」と決まっているわけではなく、免責許可決定の確定などによって復権すると解除されます。すべての仕事が禁止されるわけではないため、現在の職種や保有資格に制限があるかを個別に確認することが大切です。
連帯保証人が借金返済をすることになる
自己破産による免責の効力は、保証人や連帯保証人には及びません。
そのため、破産者の債務が連帯保証人へ新たに「移行する」のではなく、連帯保証人がもともと負っている保証債務について債権者から請求を受けることになります。
住宅ローンなどでは、契約内容によって残債の一括返済を求められる場合もあります。共有名義の不動産で配偶者や親族が連帯保証人になっているときは、不動産の持分だけでなく保証契約への影響も確認しておくことが大切です。
自己破産をすると共有持分はどうなる?
自己破産をすると共有持分は、以下のように扱われます。
- 共有持分を失う
- 破産管財人によって処分される
- 競売が行われる
それぞれ、個別に解説します。
共有持分を失う
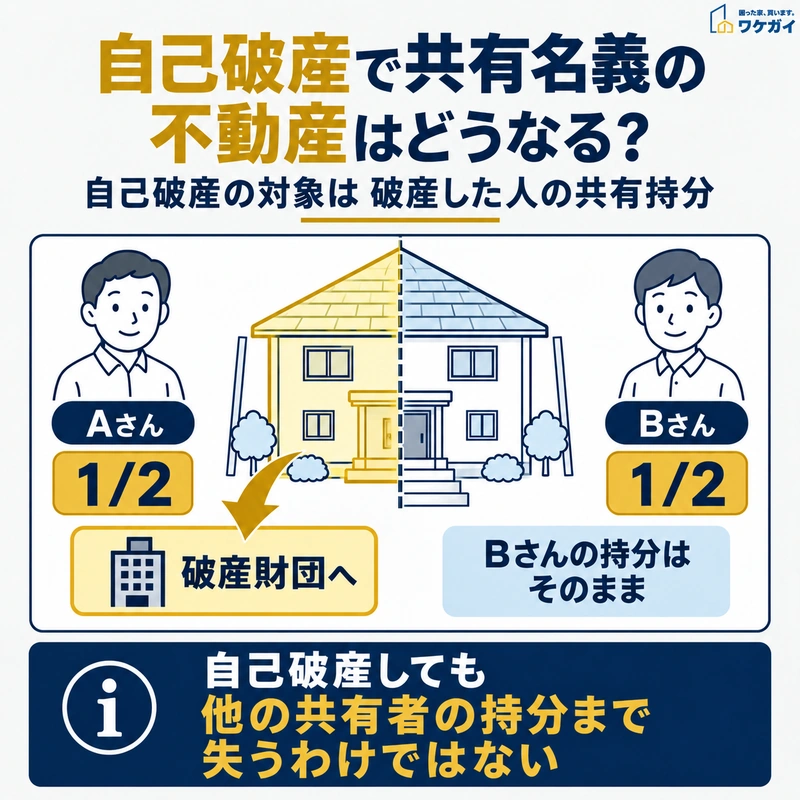
自己破産では、原則として破産した本人の共有持分が対象となり、他の共有者の持分まで失うわけではありません。
破産者が所有する共有持分は、破産手続開始時に原則として破産財団に属します。
管財事件では、その持分を管理・処分する権利が破産管財人に専属するため、破産者本人が自由に売却したり処分したりすることはできません。
ただし、自己破産を申し立てただけで共有持分の所有権が直ちに消滅するわけではありません。破産管財人による換価などを経て持分が売却されれば、その時点で破産者は持分を失います。他の共有者が所有する持分まで、破産者の自己破産だけを理由に破産財団へ入るわけではありません。
(参考:e-Gov法令検索「破産法」)
破産管財人によって売却される
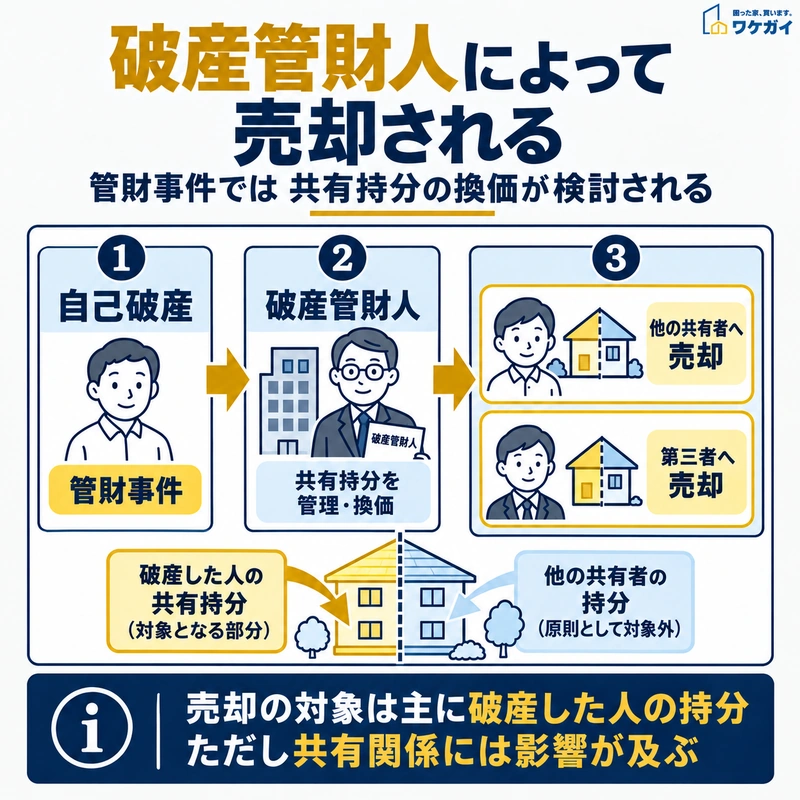
管財事件では、破産管財人が共有持分を管理し、他の共有者や第三者への売却などによる換価を検討します。
管財事件では、破産財団に属する共有持分の管理・処分権は破産管財人に専属し、債権者への配当原資とするために換価が検討されます。
実務上は、他の共有者への売却や第三者への売却などが検討されることがあります。
ただし、共有持分が必ず第三者へ売却されるとは限りません。持分の評価額や担保の状況、買い手の有無などによって換価方法は変わります。共有持分だけでは換価が難しい場合には、共有状態の解消に向けた手続きが検討されることもあります。
競売が行われる
住宅ローンが残っており、不動産全体に抵当権が設定されている場合、競売になることがあります。しかし、共有持分にしか抵当権が設定されていない状態であれば不動産全体を競売にかけることはできません。
共有者が自己破産した場合の影響
共有者が自己破産した場合の影響は、以下のとおりです。
- 自分の持分を失うことはない
- 第三者との共有状態になる
- 管理や売却などが自由にできなくなる
それぞれについて、以下より解説します。
自分の持分を失うことはない
自分以外の共有者が自己破産をして不動産の所有権を失ったとしても、自分自身が自己破産をしていなければ、共有持分を失うことはありません。たとえ破産者が配偶者であっても同様。
しかし、配偶者の場合、自分が「連帯保証人」になっていればその債務が自分に移行するため注意が必要です。
第三者との共有状態になる
破産者の共有持分は、他の人のものとなります。例えば、夫婦名義の不動産で、夫の自己破産により夫が持っていた共有持分が失われた場合、妻の所有権は失われないためそのまま住み続けることはできますが、知らない人や不動産会社と共有している状態になってしまいます。
管理や売却などが自由にできなくなる
知らない人や不動産会社と共有状態になってしまうと、不動産の管理や売却が自由にできなくなってしまいます。
「古くなったので家を改築したい」「人に家を貸したい」などと思ったとしても、共有者が合意しなければ成立しません。コミュニケーションが取りづらい他人との共有状態は、管理や売却がスムーズにいかずストレスを感じる場合があるでしょう。
共有者が自己破産したときの対処法①:任意売却
他の共有者が自己破産をして共有持分を失った場合、上記のような影響が出る可能性があります。
知らない人と共有状態になると、管理や売却の問題以外にもトラブルを招くことがあるため「任意売却」検討されます。
任意売却とは、債務者・金融機関とで協議を行い、自主的に不動産を売却する方法。共有者が自己破産をした場合、破産管財人と協力して、任意売却を行います。
通常、ローンが残っていると勝手に家を売ることができないのですが、任意売却であれば可能になります。競売よりも高額で売れる可能性があるため、残ローンを減らすことができるでしょう。自宅を失うことにはなりますが、他人との共有状態を避けられます
2人以上で共有している不動産を任意売却するためには、共有者全員の合意が必要となります。「自己破産することを知られたくない」という場合でも、素直に話さなければ合意を得られないかもしれません。上述した「共有者が自己破産した場合の影響」を伝え、任意売却をすることのメリットを理解してもらいましょう。
任意売却を行うメリット
自己破産前に任意売却をすることのメリットとしては、次のとおりです。
- ①:借金返済にあてられる
- ②:他の共有者へ迷惑をかけずにすむ
- ③:競売を避けることができる
それぞれ、個別にみていきましょう。
①:借金返済にあてられる
任意売却は競売よりも高額で売れる場合があるため、ローンなどの借金返済にあてることができます。自己破産を避けることができるかもしれません。
②:他の共有者へ迷惑をかけずにすむ
上述したとおり、自己破産をして共有持分を失うと、他の共有者は知らない人や不動産会社と共有状態になってしまいます。そうなると迷惑やストレスを与えてしまうことになるばかりでなく、破産者本人にクレームが来る可能性もあります。
自己破産の前に任意売却をしておくことで、このようなトラブルを回避できるでしょう。
③:競売を避けることができる
競売になると、その情報が全国に公開されるため、あらゆる人が不動産を見に来る場合があります。そうなるとプライバシーを侵害されることもあるでしょう。
任意売却であれば、通常の不動産売買と同様、自分たちの意向で売却可能。周囲の人にも「借金があるから競売になった」などと知られることなく、売ることができます。
「同時廃止」になる可能性には注意
同時廃止になるか管財事件になるかは、財産状況や調査の必要性などを踏まえて裁判所が判断します。
東京地方裁判所では、33万円以上の現金がある場合、20万円以上の換価対象資産がある場合、不動産の被担保債権額が不動産処分価格の1.5倍未満の場合などを、原則として管財事件とする例に挙げています。
そのため、任意売却で不動産を手放せば同時廃止になると一律にはいえません。申立て前に財産を売却した場合は、売却価格や代金の使途などが確認されることもあります。自己破産を見据えて不動産を処分する場合は、売却前に弁護士へ相談しながら進めるとよいでしょう。
(参考:東京地方裁判所「よくある質問(破産手続)」)
共有者が自己破産したときの対処法②:持分の買い取り
共有者が自己破産したときの対処法は、以下の2パターンです。
- 他の共有者に持分を買い取ってもらう
- 自分の持分を業者に買い取ってもらう
ここからは、それぞれについて解説します。
他の共有者に持分を買い取ってもらう
破産管財人や、破産者の共有持分を買い取った業者などから「持分を買い取らないか」といった連絡が来るケースがあります。
自分に資産があるのであれば、共有持分を買い取り、単有状態にするのもよいでしょう。
他人との共有状態を避けることができ、不動産の売却・管理などが自分1人の判断できるため、メリットは多く存在します。
買い取り価格は通常、不動産価格から共有持分割合を算出した額になりますが、相手との交渉で自由に決めることが可能
他の共有者が任意売却を拒否する場合、自分の持分を他の共有者に買い取ってもらうことも検討しましょう。
自分の持分を業者に買い取ってもらう
他の共有者が任意売却や持分の買い取りに積極的ではない場合、専門の業者に持分のみを売却できます。
持分を失うことでその家に住むことはできなくなりますが、買い取ってくれた金額によっては、自己破産を免れることができるかもしれません。業者に買い取ってもらう前に持分の価値を把握したいなら、まずは共有持分の簡易査定ができるので以下より試してください。

自己破産と共同名義の持ち家についてよくある質問
自己破産と共同名義の持ち家についてよくある質問は、以下のとおりです。
- 親子で共同名義の家を所有していて、親が自己破産するとどうなる?
- 自己破産前に共有持分を家族へ名義変更しても問題ない?
- 共有名義の住宅ローンで一方が自己破産すると、もう一方も自己破産する必要がある?
それでは、それぞれの質問とその回答を紹介します。
親子で共同名義の家を所有していて、親が自己破産するとどうなる?
親が自己破産した場合、原則として破産手続の対象になるのは親が所有する共有持分です。子が所有する持分まで、親の自己破産だけを理由に失うわけではありません。財事件では親の持分を破産管財人が管理・換価するため、他の共有者である子に持分の買い取りを打診したり、第三者への売却を検討したりする場合があります。住宅ローンの担保設定や保証関係によって不動産全体への影響が変わるため、登記内容とローン契約を確認したうえで対応することが大切です。
自己破産前に共有持分を家族へ名義変更しても問題ない?
自己破産を考えている段階で、共有持分を家族へ名義変更したり贈与したりするのは慎重に判断する必要があります。破産申立てでは、過去に行った不動産の売却・名義変更・贈与などの処分について申告を求められることがあり、財産を隠す目的で処分したと判断されると免責に影響する可能性があります。共有持分を処分する必要がある場合は、自己判断で名義を移すのではなく、売却時期や価格、相手方などを含めて事前に弁護士へ相談するとよいでしょう。
共有名義の住宅ローンで一方が自己破産すると、もう一方も自己破産する必要がある?
一方が自己破産しても、もう一方の共有者まで自動的に自己破産する必要が生じるわけではありません。自己破産は債務者本人について行われる手続であり、他の共有者の返済状況や債務は別に判断されます。ただし、もう一方が住宅ローンの連帯保証人になっている場合は、破産した人が免責を受けても保証人の支払義務は残ります。返済を続けられるかどうかは、ローン契約や残債、保証関係を確認したうえで判断することが大切です。
まとめ
共有持分を持っている状態で自己破産手続きをしてしまうと「管財事件」となり、費用や手間がかかる可能性があります。
そもそも自己破産にはデメリットも多いため、自身で解決できるのであれば回避したいものです。任意売却や持分売却によって自己破産を回避できるかもしれないため、手続きをする前に不動産業者などのプロに相談してみましょう。
本ブログで情報発信を行っている当社(株式会社ネクスウィル)は、訳あり物件の買取に特化したサービス「ワケガイ」を提供しています。
共有持分であっても最短1日の買取が可能で、法的な手続きについては丸投げしていただけます。共有持分にお悩みの方は、ぜひ下記よりご相談ください。