お電話
 無料査定

 更新日: 2026.10.14 | 公開日:
亡くなった家族が不動産の共有持分を所有していた場合、遺産分割協議によって誰がその持分を引き継ぐのかを決めることがあります。
遺言書がなく、相続人同士で取得者や割合を決める場合には、合意内容を遺産分割協議書にまとめておくことが大切です。
特に共有持分の相続では、不動産全体に対する持分と、亡くなった人が所有していた持分を区別する必要があります。割合や取得者の記載が曖昧だと、相続登記の際に書類の補正を求められるおそれもあるでしょう。
この記事では、遺産分割協議書が必要になるケースや共有持分の具体的な記載例、作成時の注意点、相続登記までの手続きを解説します。


「共有持分の窓口」運営のワケガイ編集部について

共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら遺産分割協議書とは?
遺産分割協議書とは、亡くなった人の財産を誰がどのように取得するのかについて、相続人全員で合意した内容を書面にまとめたものです。
遺産分割協議は相続人全員の合意によって成立し、協議書の作成自体が法律上必須というわけではありません。ただし、法定相続分と異なる割合で不動産を相続する場合など、遺産分割協議の内容に基づく相続登記では、通常、協議書を提出する必要があります。
共有持分を相続する場合も、取得する人とその割合を明確にしておくことで、登記手続きや相続人間の認識の食い違いを防ぎやすくなります。
(参照:法務局「相続登記・遺贈の登記の申請をされる相続人の方へ(登記手続ハンドブック)」)
遺産分割協議書の役割
遺産分割協議書には、相続人全員が合意した財産の取得者や分割内容を明確にし、後から確認できるようにする役割があります。
例えば、父親が土地の共有持分2分の1を所有していた場合、その持分を長男がすべて取得するのか、長男と次男で分けるのかによって、相続後の所有関係は変わります。
口頭だけで合意すると、時間が経過した際に「誰がどの割合で取得する約束だったのか」という認識の違いが生じるおそれがあります。協議書に不動産の情報や取得する持分を明記すれば、合意内容を客観的に確認しやすくなるでしょう。
また、遺産分割協議書は、相続登記や金融機関での相続手続きなどにおいて、財産の取得者を示す書類としても使用されます。
遺産分割協議書が必要なケース
遺産分割協議書が必要になる代表的なケースは、遺言書がなく、相続人全員の話し合いによって財産の取得者や分割割合を決める場合です。
例えば、父親が所有していた不動産の共有持分2分の1を、相続人である妻と子のうち、妻だけが取得する場合が該当します。法定相続分とは異なる取得内容を相続登記に反映させるには、遺産分割協議書などによって合意内容を証明する必要があります。
一方、相続人が1人だけの場合や、法定相続分どおりに相続登記を行う場合には、通常、遺産分割協議書は必要ありません。遺言書によって対象財産の取得者が明確に指定されている場合も、その内容に従って手続きできることがあります。
なお、遺言書がある場合でも、対象となっていない財産が残っていたり、相続人間で別の分割内容に合意したりしたときは、遺産分割協議が必要になる場合があります。遺言の内容や受遺者の有無によって必要な対応が異なるため、個別の確認が欠かせません。
(参照:国税庁「遺言書の内容と異なる遺産分割をした場合の相続税と贈与税」)
共有持分を相続する際の遺産分割協議書の書き方
ここからは、共有持分を相続する場合を想定した遺産分割協議書の書き方を解説します。
遺産分割協議書に記載する内容
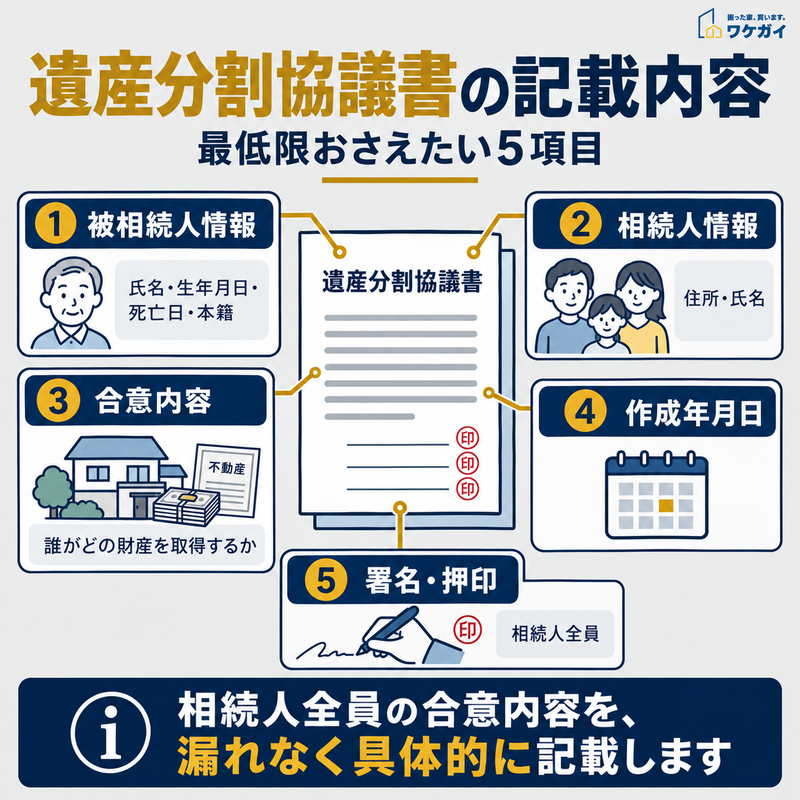
遺産分割協議書では、被相続人と相続人の情報に加え、財産の取得者や合意内容を明確に記載します。
遺産分割協議書には、以下の内容を記載するのが一般的です。
- 被相続人の情報
- 氏名・生年月日・死亡年月日・本籍地
- 相続人全員が遺産分割協議に合意している旨
- 誰がどの財産を取得するのか
- 相続人の情報
- 住所・氏名
- 作成年月日
- 相続人全員の署名押印
以下より、代表的な箇所の記述例を紹介します。
共通部分の記載例
遺産分割協議書の冒頭には、被相続人を特定する情報と、相続人全員が協議した事実を記載します。
例えば、次のような書き方です。
遺産分割協議書
被相続人 遺産太郎
生年月日 昭和○年○月○日
死亡年月日 令和○年○月○日
最後の住所 東京都中央区○○
最後の本籍 東京都中央区○○
被相続人遺産太郎の死亡により開始した相続について、共同相続人である遺産花子および遺産次郎は、遺産分割協議を行い、次のとおり遺産を分割することに合意した。
この後、各財産の取得者や取得割合を記載します。末尾には協議の成立年月日、相続人全員の住所・氏名を記載し、実印を押印する形が一般的です。
なお、記載例は書き方を説明するためのものです。実際には戸籍や住民票、登記事項証明書などを確認し、被相続人や相続人を正確に特定できる内容に整える必要があります。
不動産についての記載例
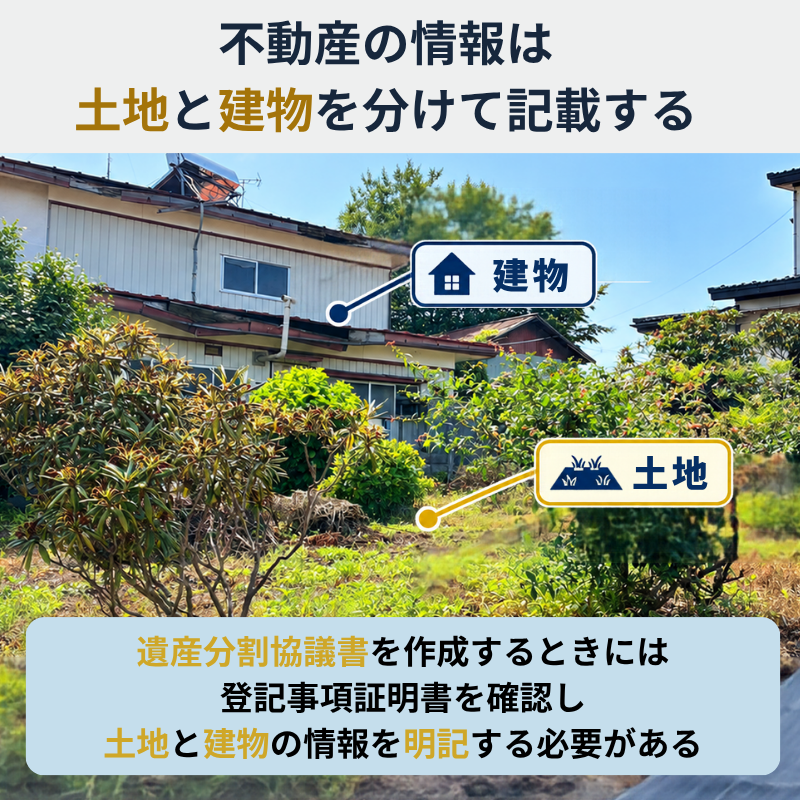
遺産分割協議書に不動産を記載する際は、登記事項証明書を確認し、土地と建物それぞれの情報を正確に記載します。
不動産を遺産分割協議書に記載する際は、登記事項証明書に記録されている内容を基に、取得対象を特定します。
土地と建物はそれぞれ別の不動産として登記されているため、両方を相続する場合は、それぞれの情報を記載しましょう。
被相続人が単独で所有していた土地と建物を、相続人1人が取得する場合の記載例は次のとおりです。
第1条
相続人遺産次郎は、次の土地および建物を取得する。
【土地】
所在 東京都中央区○○
地番 ○番○
地目 宅地
地積 200.00平方メートル
【建物】
所在 東京都中央区○○
家屋番号 ○番○
種類 居宅
構造 木造瓦葺2階建
床面積 1階30.00平方メートル
2階20.00平方メートル
土地については住所ではなく地番を、建物については家屋番号を確認することが重要です。住所と地番は一致しない場合があるため、住居表示だけを頼りに記載すると、不動産を正確に特定できないおそれがあります。
また、被相続人が単独所有者ではなく共有者だった場合は、不動産全体ではなく、被相続人が有していた持分を取得することが分かるように記載します。
共有持分がある場合の記載例
被相続人が共有持分を所有していた場合は、遺産分割協議書にその持分割合と取得者を明記します。
例えば、父親が土地の持分2分の1を所有し、残り2分の1を第三者が所有している場合を考えます。父親が亡くなり、その持分すべてを長男が相続するなら、次のように記載できます。
第1条
相続人遺産次郎は、被相続人遺産太郎が有していた次の土地の共有持分全部(2分の1)を取得する。
【土地】
所在 東京都中央区○○
地番 6番7
地目 宅地
地積 70.00平方メートル
被相続人遺産太郎の持分 2分の1
この記載例で長男が取得するのは、土地全体ではなく、父親が所有していた2分の1の共有持分です。残り2分の1を所有する第三者の権利は、父親の遺産分割によって変わりません。
父親の持分2分の1を長男と次男が半分ずつ取得する場合、不動産全体に対する取得持分はそれぞれ4分の1になります。
協議書には、被相続人の持分のうち何割を分けるのか、それとも不動産全体に対する持分を示すのかが明確になるように記載しましょう。割合が曖昧な場合は、相続登記を申請する前に司法書士へ確認しておくと、補正や再作成を防ぎやすくなります。
配偶者居住権を設定する際の記載例
配偶者居住権とは、被相続人が亡くなった時点で配偶者が居住していた建物について、一定の要件を満たす配偶者が、終身または定められた期間、無償で使用・収益できる権利です。
遺産分割協議によって設定する場合は、建物の所有権を取得する人と、配偶者居住権を取得する人をそれぞれ明記します。
例えば、被相続人が単独所有していた建物について、妻が終身の配偶者居住権を取得し、長男が所有権を取得する場合は、次のように記載できます。
第1条
相続人遺産花子は、次の建物について、遺産花子の死亡時まで存続する配偶者居住権を取得する。
相続人遺産次郎は、同建物の所有権を取得する。
【建物】
所在 東京都中央区○○
家屋番号 ○番○
種類 居宅
構造 木造瓦葺2階建
床面積 1階30.00平方メートル
2階30.00平方メートル
配偶者居住権を取得するには、相続開始時に配偶者が対象建物に居住していたことなど、法律上の要件を満たす必要があります。
特に、被相続人が亡くなった時点で建物を配偶者以外の人と共有していた場合、原則として配偶者居住権を取得できません。共有名義の建物では、所有関係をあらかじめ確認しておきましょう。
また、配偶者居住権を第三者に主張するためには設定登記が必要です。所有権を取得する人との間で、登記手続きについても確認しておくことが大切です。
(参照:法務省「残された配偶者の居住権を保護するための方策が新設されます。」)
銀行の預貯金の記載例
預貯金も遺産分割協議の対象となる財産です。複数の口座がある場合には、金融機関名、支店名、預金種別、口座番号などを記載し、それぞれの預貯金を誰が取得するのかを明確にします。
例えば、3つの口座を3人の相続人がそれぞれ取得する場合は、次のように記載できます。
第2条
次の預貯金について、相続人遺産花子は①を、相続人遺産次郎は②を、相続人遺産三郎は③をそれぞれ取得する。
①甲銀行 本店 普通預金 口座番号○○○○
②乙銀行 ○○支店 普通預金 口座番号○○○○
③丙銀行 ○○支店 定期預金 口座番号○○○○
一つの口座を複数の相続人で分ける場合は、それぞれの取得割合や金額も明記します。
なお、金融機関によっては独自の相続手続書類や提出書類が定められているため、協議書を作成する際に確認しておくと手続きを進めやすくなります。
遺産分割協議書を作成する際の注意点
遺産分割協議書を作成する際には、以下の点にも留意しましょう。
- トラブル防止のために公正証書で作成する
- 「やり直し」は基本的に不可能
- 諸経費の負担割合
次項より、個別に解説します。
トラブル防止のために公正証書で作成する
遺産分割協議書は、公正証書として作成することも可能です。
公正証書にすれば、公証人が関与して書面を作成するため、成立した合意内容を後から確認しやすくなります。
公正証書の原本は原則として公証役場で保管されるため、手元の書類を紛失した場合にも、所定の手続きによって正本や謄本の交付を受けられます。
ただし、遺産分割協議書は必ず公正証書にしなければならないわけではありません。通常の私文書として作成した協議書でも、必要な要件を満たしていれば相続登記などに使用できます。
公正証書を作成する場合には、公証人手数料などの費用も発生します。遺産が多い場合や、相続人間の合意内容を確実な書面として残しておきたい場合に、利用を検討するとよいでしょう。
「やり直し」は基本的に不可能
相続人全員の合意によって成立した遺産分割協議は、原則として法的な効力を持ちます。そのため、一部の相続人が後から考えを変えたという理由だけで、一方的に内容を変更することはできません。
ただし、相続人全員が合意して協議を解除し、改めて遺産分割を行える場合はあります。また、錯誤や詐欺など、協議の成立過程に法的な問題があれば、別途その効力が争われることもあるでしょう。
注意したいのは、協議成立後の再分割では、当初の相続とは異なる税務上の問題が生じる可能性があることです。すでに取得した財産を別の相続人へ移す場合、その内容によっては贈与税などが問題になることもあります。
不動産の相続登記が完了している場合は、登記内容の変更も必要になることがあります。さらに、抵当権など第三者の権利が関係している場合には、相続人同士の合意だけで処理できるとは限りません。
遺産分割協議をやり直す際は、変更の理由や登記の状況、課税関係を整理し、司法書士や税理士などに確認してから手続きを進めることが重要です。
諸経費の負担割合
共有持分を相続した際に発生する費用には、相続登記の登録免許税や司法書士報酬、不動産の維持管理費などがあります。
これらの費用は、性質によって負担の考え方が異なります。
共有不動産の通常の管理費用については、民法第253条により、各共有者が持分に応じて負担することが原則です。
一方、相続登記に伴う司法書士報酬などは、持分割合どおりの分担が一律に義務付けられているわけではありません。相続人同士の合意によって、誰がどの費用を負担するか決めることができます。
例えば、司法書士報酬が5万円で、2人が持分2分の1ずつ取得した場合でも、必ず2万5,000円ずつ負担しなければならないとは限りません。
費用負担を巡るトラブルを避けるには、相続登記の費用や今後の管理費用を誰が負担するのか、遺産分割協議の段階で話し合っておくとよいでしょう。
(参照:e-Gov法令検索「民法 第253条(共有物に関する負担)」)
共有持分を相続したら「相続登記」が必要
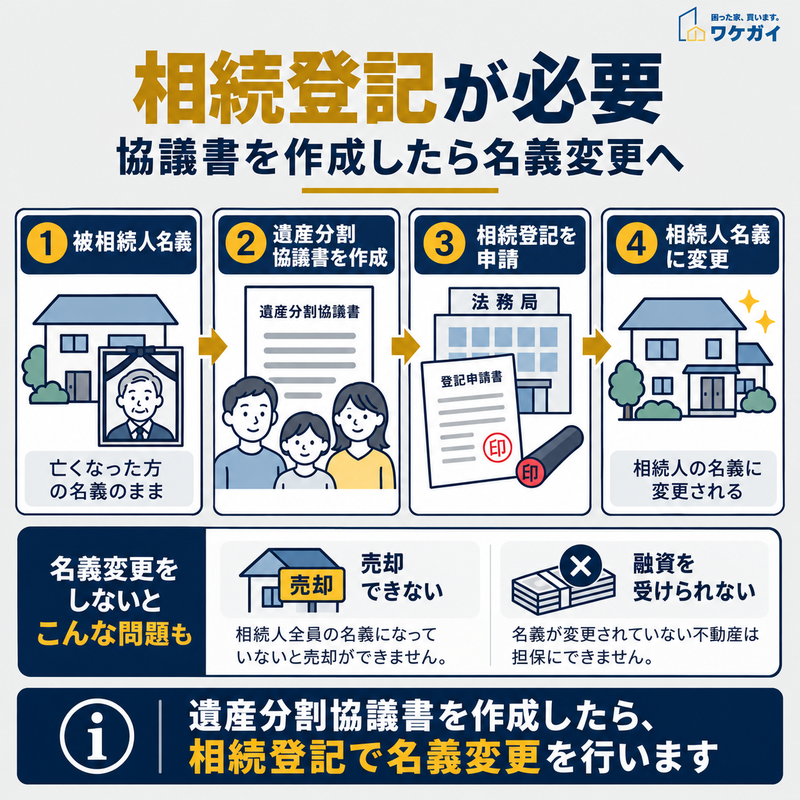
遺産分割協議書を作成した後、法務局で相続登記を申請することで、不動産の名義を相続人へ変更します。
不動産の共有持分を相続した場合は、取得した持分について相続登記を行い、登記記録上の名義を変更する必要があります。
2024年4月1日から相続登記が義務化され、相続によって不動産を取得した人は、原則として相続の開始と所有権の取得を知った日から3年以内に登記を申請しなければなりません。
また、遺産分割が成立した場合には、その成立日から3年以内に、遺産分割の内容に基づく登記を申請する義務もあります。
正当な理由なく申請義務を怠ると、10万円以下の過料の対象になる可能性があります。
なお、2024年4月1日より前に相続による不動産の取得を知っていた場合も、相続登記が未了であれば義務化の対象となり、原則として2027年3月31日までに登記する必要があります。
遺産分割協議に基づく相続登記では、主に次のような書類を準備します。
- 登記申請書
- 遺産分割協議書
- 遺産分割協議に参加した相続人の印鑑証明書(登記申請人については省略できる場合があります)
- 被相続人の出生から死亡までの戸籍・除籍・改製原戸籍謄本など
- 相続人の戸籍謄本など
- 不動産を取得する相続人の住民票など
- 被相続人が登記上の名義人と同一人物であることを確認できる住民票の除票や戸籍の附票など
- 登録免許税の計算に必要な固定資産評価額が分かる書類
必要書類は相続関係や登記の状況によって異なり、法定相続情報一覧図などを利用できる場合もあります。
遺産分割協議が期限までにまとまらない場合は、相続人申告登記によって基本的な申請義務を履行する方法もあります。ただし、相続人申告登記だけでは、遺産分割によって取得する共有持分の名義変更は完了しません。
協議成立後は、その内容に基づく相続登記を別途行う必要があります。
(参照:法務省「相続登記の申請義務化について」)
遺産分割協議書と共有持分についてよくある質問
遺産分割協議書と共有持分についてよくある質問は、以下のとおりです。
- マンションの共有持分を相続する場合、遺産分割協議書にはどう記載しますか?
- 共有持分の割合はどうやって決まるの?
- 共有持分を無償譲渡するにはどうすればいいですか?
- 遺産分割協議書で共同相続人とは?
それでは、それぞれの質問とその回答を紹介します。
マンションの共有持分を相続する場合、遺産分割協議書にはどう記載しますか?
マンションの共有持分を相続する場合は、登記事項証明書を確認し、対象となる専有部分と被相続人の持分割合を特定して記載します。敷地権付きの区分所有マンションでは、一棟の建物の表示、専有部分の建物の表示、敷地権の種類や割合などを確認する必要があります。なお、敷地権の割合と、被相続人が専有部分について所有していた共有持分の割合は、意味が異なります。両者を混同せず、誰がどの権利を取得するのか明確にすることが重要です。
共有持分の割合はどうやって決まるの?
相続する共有持分の割合は、遺言書の指定や法定相続分、遺産分割協議の内容などによって決まります。遺言書による指定がない場合、法定相続分を踏まえながら、相続人全員で具体的な取得割合を話し合うことができます。例えば、被相続人が不動産全体の2分の1を所有しており、その持分を相続人2人で均等に分けると、それぞれが取得するのは不動産全体の4分の1です。協議で合意できない場合は、家庭裁判所の遺産分割調停や審判を利用する方法もあります。
共有持分を無償譲渡するにはどうすればいいですか?
すでに所有している共有持分を無償で譲り渡す場合は、原則として贈与の手続きを行います。譲渡する人と受け取る人が贈与について合意し、対象となる不動産や持分を明確にしたうえで、法務局で持分移転登記を申請します。登記には贈与契約書などの登記原因証明情報が必要です。また、贈与を受けた人には贈与税が課される可能性があります。暦年課税では年間110万円の基礎控除がありますが、実際の課税関係は取得財産の評価額や適用する課税制度などによって異なります。相続による取得と贈与による取得では、必要な登記手続きや税金が異なるため、区別して考える必要があります。
遺産分割協議書で共同相続人とは?
共同相続人とは、亡くなった人の財産を相続する権利を持つ複数の相続人を指します。例えば、亡くなった人に配偶者と子2人がいる場合、原則として配偶者と子2人が共同相続人になります。遺産分割協議は、原則として共同相続人全員の合意が必要です。一部の相続人を除いて協議を成立させることはできません。相続放棄をした人は初めから相続人ではなかったものとみなされるため、通常は遺産分割協議に参加する必要がありません。相続人の範囲に疑問がある場合は、被相続人の戸籍を確認し、必要に応じて司法書士や弁護士に相談するとよいでしょう。
まとめ
遺産分割協議書は、相続人全員で合意した財産の取得者や割合を明確にし、相続登記などの手続きを行う際にも使用する重要な書類です。
共有持分を相続する場合は、不動産全体に対する持分と、被相続人が所有していた持分を区別し、取得者や割合を正確に記載する必要があります。
特に、共有名義の不動産では、被相続人以外の共有者の権利にも注意が必要です。遺産分割によって取得できるのは、原則として被相続人が所有していた権利に限られます。
協議書を作成する際は登記事項証明書などを確認し、相続人全員で内容を十分に話し合いましょう。取得する共有持分や登記手続きに不明点がある場合は、司法書士などの専門家への相談も検討してみてください。