お電話
 無料査定

 更新日: 2026.9.29 | 公開日:
相続や離婚、売買などにより不動産の共有持分を取得した場合、「名義を変えないまま放置していたらトラブルに発展した」というケースも少なくありません。
こうした事態を防ぐために必要なのが共有持分の移転登記です。
持分移転登記とは、共有名義の不動産において持分の一部を第三者に移転する際に行う名義変更手続きのこと。これを怠ると、税金の請求が前の所有者に届いたり、将来的な相続や売却がスムーズに進まなかったりするおそれがあります。
そこで本記事では、持分移転登記が必要となるケースや手続きの流れ、かかる費用、移転を放置するリスク、登記に関する注意点までを網羅的に解説します。


「共有持分の窓口」運営のワケガイ編集部について
共有持分の窓口のコラムは、共有持分・共有不動産にお悩みの方が、売却・処分・離婚・ペアローン・トラブル対応の判断を正しく行えるようにすることを目的に運営しています。私たちは運営会社・株式会社ネクスウィルが、共有持分、空き家、再建築不可物件などの訳あり不動産の買取実務で培った一次情報にもとづいた記事づくりを徹底しています。
共有持分の窓口の詳細はこちら持分移転登記とは
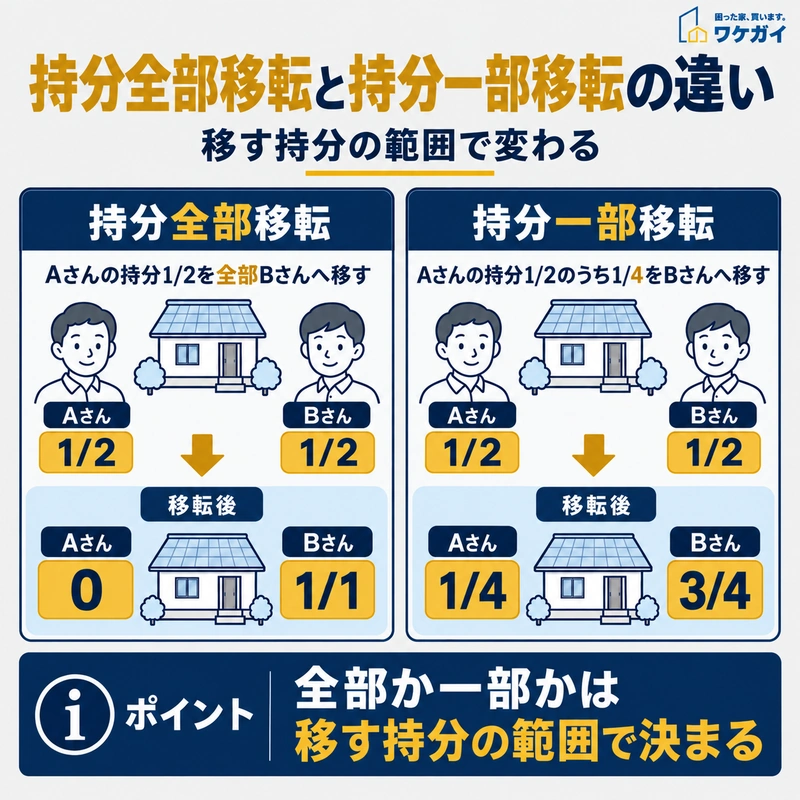
持分全部移転と持分一部移転は、移転する持分の範囲によって区別されます。
不動産が1人の名義(単有)ではなく、2人以上の名義で登記されていることを「共有」といいます。
つまり、共有持分とは、それぞれが持っている所有権の割合のこと。
持分移転登記は、共有持分が他の人に移ったときに名義変更をする手続きを指します。移転登記をすることで、登記簿に載っている共有者の名前の変更が可能です。
単なる「所有権移転登記」との違い
持分移転登記は、所有権移転登記とは別の登記ではなく、共有持分について行う所有権移転登記です。
単独所有の不動産について所有権の全部を移す場合は「所有権移転」とします。一方、共有者が持つ持分を移転する場合は、申請書の「登記の目的」に「○○持分全部移転」や「○○持分一部移転」などと記載します。
そのため、共有不動産では「所有権移転登記をしたうえで、さらに持分移転登記をする」という2段階の手続きが必要になるわけではありません。移転する権利の範囲に応じて、登記の目的や申請内容が変わります。
関連記事:共有持分の不動産を売却する方法とは?売却費用やよくあるトラブルを紹介!
持分移転登記が必要となるケース
持分移転登記が必要となるケースは、以下のとおりです。
- ケース①:共有持分を相続した
- ケース②:離婚による財産分与で共有持分を得た
- ケース③:共有持分の贈与を受けた
- ケース④:共有持分を売買した
- ケース⑤:共有持分を放棄した
- ケース⑥:共有物分割請求により代償分割が選択された
ここからは、それぞれについて個別に解説します。
ケース①:共有持分を相続した
被相続人が共有名義の不動産を所有していた場合、その持分は相続の対象となり、相続による所有権移転登記が必要です。
相続人が1人であればその人への単独登記、複数人で相続する場合は、その人数分の共有状態になります。
なお、もともと不動産が単独名義だったものを、遺産分割協議などの結果、複数人で分けることになった場合も、新たに共有状態となり、登記が必要です。
関連記事:共有名義不動産を相続するのは危険?よくあるトラブルや手続き方法を解説
関連記事:共有持分の相続放棄って?具体的な手順を徹底解説!
関連記事:共有持分は相続するべき?分割方法やトラブルの回避方法を解説
関連記事:遺産分割協議書とは?共有持分を遺言書なしで相続する場合に必要な理由
ケース②:離婚による財産分与で共有持分を得た
夫婦共有名義の不動産を離婚後に一方の単独名義にする際は、夫婦共有名義の不動産を離婚後に一方の単独名義にする際は、財産分与による持分移転登記を行う必要があります。
住宅ローンが残っている場合は、勝手に登記変更を行うとローン契約違反になる恐れがあるため、必ず事前に金融機関に確認をしましょう。また、登記上の持分と実際の貢献度が異なるケースもあり、財産分与の取り決めに基づいて持分変更を行うことが重要です。
関連記事:離婚時に共有持分はどのように財産分与したらいい?取り扱いの方法を詳しく解説
ケース③:共有持分の贈与を受けた
親から子へ、夫婦間、あるいは兄弟間などで共有持分を贈与した場合には、贈与による所有権移転登記を行う必要があります。
贈与は無償で財産を譲る行為であるため、贈与税の課税対象になる可能性がある点にも注意しましょう。
関連記事:共有持分になっている土地を贈与する場合に知っておくべき税金関係の基礎知識
ケース④:共有持分を売買した
他の共有者や第三者との間で、共有持分を売買した場合にも、売買による所有権移転登記を行います。
たとえば、他の共有者の持分を買い取って自分の単独名義にしたいときなども該当します。
自分が所有する共有持分だけを売却する場合は、原則として他の共有者の同意を得ずに譲渡できます。一方、共有不動産全体を売却する場合は、それぞれの共有者が持つ権利を処分することになるため、全共有者の協力が必要です。
第三者へ持分を売却すると、新たな共有者が加わることで管理や将来の売却をめぐる関係が複雑になる場合があります。法律上の「共有持分の優先取得権」が一般に設けられているわけではないため、他の共有者への事前連絡は法的義務と区別して考える必要があります。
これから持分の売買を検討していて価格の目安を知りたいなら、まずは共有持分の簡易査定ができるので以下より試してください。

関連記事:共有持分とは?売却をする方法やよくあるトラブルを紹介!
関連記事:親子の共有名義で住宅購入はあり?メリットや注意点を解説
ケース⑤:共有持分を放棄した
共有者が自分の共有持分を放棄すると、民法第255条により、その持分は他の共有者に帰属します。
持分放棄そのものは贈与契約ではなく、共有者が単独で行う意思表示です。
ただし、持分が他の共有者へ帰属したことを登記簿に反映するには、持分放棄を原因とする所有権移転登記が必要です。また税務上は、放棄された持分を他の共有者が持分割合に応じて贈与により取得したものとして取り扱われます。そのため、持分を取得した共有者に贈与税が発生する可能性があります。
関連記事:共有持分の放棄で課税される税金とは?贈与税・不動産取得税の扱いを詳しく解説
ケース⑥:共有物分割請求により代償分割が選択された
共有者同士で共有物の分割について話し合いがまとまらない場合や、協議そのものができない場合は、裁判所へ共有物分割を請求できます。
裁判所は、共有物を現物で分ける方法のほか、共有者の一人に金銭などの支払義務を負わせ、他の共有者の持分の全部または一部を取得させる方法を命じることができます。この見出しでいう「代償分割」に当たるのは、後者のように一方が持分を取得し、その代わりに他の共有者へ金銭を支払う形です。これらの方法で分割できない場合などには、競売が命じられることもあります。
判決や和解などによって持分の帰属が変わった場合は、その内容に応じて登記簿にも権利関係を反映させます。
関連記事:「代償分割」とは?共有持分の分割方法方法として選ぶべきケースを解説
持分移転登記を行うタイミングはいつ?
共有持分の移転登記を行うタイミングは、その取得原因によって異なります。
たとえば、売買によって共有持分を取得した場合は、残代金の支払いと同時に登記手続きを行うのが一般的です。このときは司法書士が立ち会い、売主に残金が支払われた時点で、登記に必要な書類を預かり、速やかに移転登記を行います。
売主が登記手続きに協力しない場合、契約違反(債務不履行)とされる可能性もあり、損害賠償や契約解除の対象となるため注意が必要です。一方、相続や贈与、離婚による財産分与などの場合は、金銭の授受にかかわらず、できるだけ早めに移転登記を済ませることが望ましいとされています。
特に、相続による取得は、2024年4月から登記申請が義務化されており、取得を知った日から3年以内に登記を行わないと過料(10万円以下)の対象となるため注意が必要です。
持分移転登記の手順
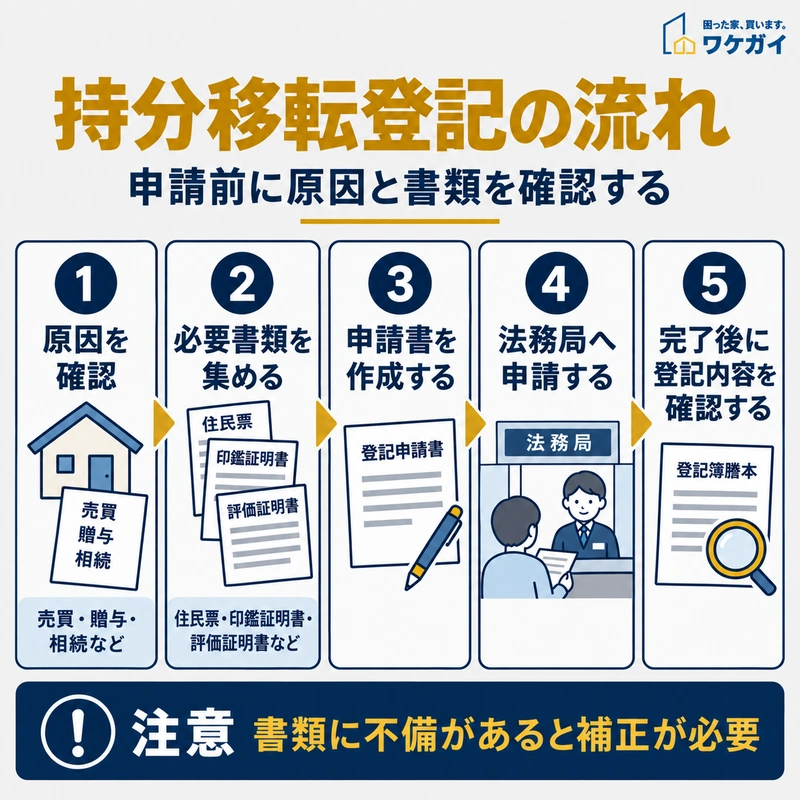
持分移転登記では、必要書類をそろえて申請書を作成し、法務局への申請後に登記内容を確認します。
持分移転登記の手順は、以下のとおりです。
- 手順1:必要書類を準備する
- 手順2:登録免許税を算出・納付する
- 手順3:申請書類を法務局に提出する
それぞれ個別に解説します。
手順1:必要書類を準備する
登記には、以下のような書類が必要です。状況によって求められる書類が異なるため、事前に確認しておきましょう。
【登記に必要な書類(一例)】
- 登記申請書(法務局HPからダウンロード可能)
- 住民票(共有持分を取得する人のもの)
- 登記原因証明情報(売買契約書、贈与契約書、遺産分割協議書など)
- 印鑑登録証明書
- 固定資産評価証明書(市区町村で取得)
- 委任状(代理人に依頼する場合)
また、相続による取得であれば、被相続人の出生から死亡までの戸籍謄本など、相続関係を証明する書類も必要になります。
手順2:登録免許税を算出・納付する
持分移転登記では、原則として「移転する持分に対応する不動産の価額×登録免許税率」で登録免許税を計算します。
税率は登記原因や不動産の種類によって異なります。
相続による所有権移転は0.4%、贈与は2%です。売買の場合、建物は原則2%ですが、土地の売買による所有権移転登記には2029年3月31日まで1.5%の軽減税率が適用されます。一定の住宅用家屋については、別の軽減措置を利用できる場合もあります。
手順3:申請書類を法務局に提出する
書類が揃ったら、不動産の所在地を管轄する法務局に提出します。
郵送または窓口での提出が可能ですが、提出時に不備があると再提出になるため、事前の確認がおすすめです。
法務局の審査が無事に終わると、「登記識別情報通知書(いわゆる新しい権利証)」が交付されます。法務局の審査が完了したら、登記事項証明書などで新しい名義人や持分割合が申請内容どおり反映されているか確認します。所有権を取得した人には、原則として今後の登記手続きで本人確認に用いる登記識別情報が通知されます。
登記によって権利を取得するのではなく、登記簿へ権利関係を反映することで、その不動産に関する権利変動を第三者にも対抗できる状態になります。
持分移転登記で発生する可能性のある費用

持分移転登記では、登録免許税のほか、書類取得費や司法書士報酬、不動産取得税が発生する場合があります。
移転登記をする際には、以下のような費用の支払いが必要です。
- 登録免許税
- 不動産取得税
- 必要書類の取得費用
- 司法書士への報酬金
次項より、詳しくご紹介します。
登録免許税
登録免許税は、不動産の所有権移転登記などを申請するときに納める税金です。
持分移転登記では、原則として固定資産税評価額のうち、移転する持分に対応する価額へ税率を掛けて計算します。
主な税率は以下のとおりです。
| 登記原因 | 主な登録免許税率 |
|---|---|
| 相続 | 0.4% |
| 贈与 | 2% |
| 離婚による財産分与 | 2% |
| 土地の売買 | 1.5%(2029年3月31日まで) |
| 建物の売買 | 原則2% |
関連記事:共有持分移転登記費用はいくらかかる?登記の際の注意点についても解説
関連記事:共有持分にかかる税金一覧!計算方法や控除制度もセットで徹底解説
不動産取得税
贈与や売買によって共有持分を得た場合、不動産所得税がかかります。
金額は、「固定資産税評価額 × 不動産取得税率」となります。不動産取得税率は以下のとおりです。
| 税率 | 標準税率本則4%<税率の特例> 住宅及び土地3%(令和6年3月31日まで) |
| 課税標準及び税額の特例 | <住宅・住宅用地の特例>
新築住宅→1,200万円を控除
150万円又は床面積の2倍の面積(200m2限度)に相当する土地 の価格のいずれか大きい額に税率を乗じて得た額を減額
|
(参考:総務省「不動産取得税」)
この費用は登記時に必要な訳ではなく、共有持分取得した翌年に納付書が送られてくるタイミングで支払います。
買や贈与などによって共有持分を取得すると、不動産取得税が課税される場合があります。不動産取得税は、原則として不動産の固定資産税評価額を基に計算する都道府県税です。
本則の税率は4%ですが、土地と住宅については2027年3月31日まで3%の特例税率が適用されます。添付資料にある「令和6年3月31日まで」という期限は更新が必要です。
相続による不動産取得は原則として非課税です。一方、離婚による財産分与は「必ず不動産取得税がかからない」とは限りません。財産分与の内容によって課税・軽減の取扱いが異なるため、取得した不動産を管轄する都道府県税事務所で確認する必要があります。
関連記事:共有持分を取得した場合にかかる「取得税」とは?節税対策もセットで解説
必要書類の取得費
住民票や印鑑証明書を取得するためには、各種書類の取得費用が必要です。また相続の場合、戸籍謄本が必要になることもあります。
| 住民票 | 300円程度 |
| 印鑑登録証明書 | 300円程度 |
| 固定資産税評価証明書 | 300円程度 |
| 戸籍謄本 | 450円程度 |
取得費用は自治体によって異なる場合があるため、確認しましょう。
司法書士への報酬金
費用は依頼先によって異なりますが、相場は1件3~8万円となっています。
複数の共有持分移転を行う際には、件数分の費用が必要になる場合もあります。依頼前に金額を確認しておくといいでしょう。
持分移転登記しないで放置するリスク
持分移転登記しないで放置するリスクは、以下のとおりです。
- リスク①:固定資産税の請求が前の共有者に届いてしまう
- リスク②:不動産を担保に融資を受けられない
- リスク③:相続が発生すると関係者が複雑になる
それぞれについて、個別に説明します。
リスク①:固定資産税の請求が前の共有者に届いてしまう
固定資産税は、原則として毎年1月1日時点で固定資産課税台帳に所有者として登録されている人に課税されます。
そのため、共有持分を取得した後も登記名義を変更しないまま次の賦課期日を迎えると、前の登記名義人へ納税通知書が届くなど、実際の権利関係と税務上の名義にずれが生じる可能性があります。
「登記していないから前の名義人が法的な所有者のまま」というわけではありません。売買などによる所有権移転の効力と、登記による第三者への対抗力は分けて考える必要があります。
リスク②:不動産を担保に融資を受けられない
持分移転登記が済んでいないと、登記簿から取得者の権利を確認できないため、金融機関による担保設定や融資審査に支障が生じる可能性があります。
不動産の権利変動は当事者間では登記前でも効力を生じますが、登記をしなければ第三者へ対抗できません。金融機関が抵当権を設定する場合などは登記上の権利関係が重要になるため、取得した共有持分を担保として利用する予定がある場合は、持分移転登記を済ませておくことが重要です。
リスク③:相続が発生すると関係者が複雑になる
移転登記をせずに共有持分を相続したまま放置していると、次の相続が発生した際に、新たな相続人が増えることで権利関係が複雑化します。
たとえば、当初1人に相続されたはずの持分が、その人の死去により配偶者や子どもに再び相続され、共有者が細分化されてしまうおそれがあります。結果として、権利者全員の合意が取れずに売却や共有物分割が困難になるなど、後々のトラブルに発展する可能性が高まります。
持分移転登記に関する注意点
持分移転登記に関する注意点は、以下のとおりです。
- 未登記では法的な所有者と認められない
- 取得原因により税負担が変わる
- ローンがある場合は金融機関の承諾が必要
ここからは、登記を行う前に知っておきたい注意点を詳しく解説します。
注意点①:未登記では法的な所有者と認められない
不動産の所有権は、登記をしなければ取得できないわけではありません。
民法第176条では、物権の設定や移転は当事者の意思表示によって効力を生じると定められています。
ただし、不動産の権利変動は登記をしなければ第三者へ対抗できません。共有持分を取得したにもかかわらず登記を放置すると、第三者との権利関係や売却、担保設定などで問題が生じる可能性があります。
そのため、売買・贈与・相続などによって共有持分を取得した場合は、取得原因に応じた登記手続きを行い、登記簿にも現在の権利関係を反映させることが重要です。
注意点②:取得原因により税負担が変わる
持分移転登記に伴う税負担は、売買・贈与・相続・財産分与など、持分を取得した原因によって変わります。
登録免許税だけを見ても、相続は0.4%、贈与は2%です。売買では不動産の種類によって税率が異なり、土地の売買による所有権移転登記には2029年3月31日まで1.5%の軽減税率が適用されます。
さらに、取得原因によって不動産取得税や贈与税などの負担も変わります。登記前には、登録免許税だけでなく、取得に伴って発生する税金や書類取得費、司法書士へ依頼する場合の報酬まで含めて確認しておくことが大切です。
注意点③:ローンがある場合は金融機関の承諾が必要
対象の不動産に住宅ローンが残っている状態で持分移転登記を行う場合、金融機関の承諾が必要となります。
ローン契約には、担保となる不動産の所有者が変更された場合の通知義務や承諾条件が定められていることが多く、勝手に登記手続きを進めると契約違反となり、ローン残債の一括返済を求められるおそれもあります。
特に、離婚や贈与などで一方が持分を手放すケースでは、慎重な確認が不可欠です。事前にローン契約書を確認し、必要に応じて金融機関に連絡を入れるなど、登記手続きとローンの条件を両立させる準備をしておきましょう。
「ワケガイ」なら共有持分の売却も短期で対応可能!
当社(株式会社ネクスウィル)は、訳あり不動産の専門買取サービス「ワケガイ」を提供しています。
共有持分や共有名義の不動産は、売却時に全共有者の同意が必要であるなど、取引が難航しやすい物件です。特に相続や離婚を経て共有者が増えていたり、連絡がつかない共有者がいたりすると、思うように売却が進まず、手続きが長期化してしまうこともあります。
ワケガイでは、共有持分だけの単独買取にも対応しており、複雑な事情を抱える物件でも豊富な実績があります。司法書士や弁護士と連携し、スムーズな売却をサポートいたします。共有名義の整理にお困りの方は、お気軽に無料査定をご活用ください。
関連記事:【2025年版】共有持分の買取業者のおすすめ厳選5社!今買取をお願いするべき専門業者とは?
持分移転登記についてよくある質問
持分移転登記についてよくある質問は、以下のとおりです。
- 持分移転登記を自分でするにはどうしたらいいですか?
- 持分の変更登記とは?
- 相続登記で持分全部移転とは?
それでは、それぞれの質問とその回答を紹介します。
持分移転登記を自分でするにはどうしたらいいですか?
持分移転登記は、司法書士へ依頼せず自分で申請することも可能です。登記原因に応じて、登記申請書、登記原因証明情報、登記識別情報または権利証、印鑑証明書、住民票、固定資産評価証明書などを準備し、不動産の所在地を管轄する法務局へ申請します。相続・売買・贈与などによって必要書類は異なります。申請内容や添付書類に不備がある場合は補正が必要になるため、申請前に法務局の記載例や必要書類を確認しておくことが重要です。
持分の変更登記とは?
「持分の変更登記」という一律の登記手続きがあるわけではなく、持分割合が変わる原因に応じた登記を行います。売買や贈与によって共有者の持分の一部を他の人へ移す場合は、持分一部移転の登記を行います。一方、もともとの登記内容に誤りがあり、本来の持分割合へ直す場合には更正登記が必要になることがあります。単に登記簿上の数字を書き換えるのではなく、なぜ持分割合が変わるのかを確認したうえで、その原因に対応する登記を申請します。
相続登記で持分全部移転とは?
「持分全部移転」は、被相続人が所有していた共有持分の全部を相続によって移転するときなどに使われる登記の目的です。法務局の記載例では、所有者の持分について所有権移転をする場合、「○○持分全部移転」と記載します。被相続人の持分を複数の相続人が割合を分けて承継する場合でも、被相続人が持っていた持分全体を移すのであれば、「持分一部移転」になるとは限りません。申請書には、相続人ごとに取得する持分を記載します。
まとめ
共有持分の移転登記は、売買・贈与・相続などによって変わった権利関係を登記簿へ反映し、第三者に対して権利を主張できる状態にするための手続きです。
登記をしなければ所有権を取得できないという意味ではありませんが、第三者への対抗や売却、担保設定などで支障が生じる可能性があります。
手続きでは、取得原因に応じた必要書類をそろえ、登録免許税を計算したうえで法務局へ申請します。登録免許税や不動産取得税などの税負担も取得原因によって異なるため、登記だけでなく関連する費用まで確認しておくことが大切です。
共有持分を取得したら、現在の権利関係と登記簿の内容を一致させるため、必要な登記手続きを早めに進めるとよいでしょう。